Контроль банковских переводов с 1 сентября 2026 года изменится прежде всего технически. Росфинмониторинг сможет получать сведения о платежах напрямую от Национальной системы платежных карт. Поэтому главное новшество — не новый запрет на переводы. Меняется сам путь получения информации.
Для бизнеса эта разница существенна. Закон не вводит отдельный налог или новый лимит переводов. Также он не создает автоматическую блокировку счета. Однако проверки должны стать быстрее. Одновременно банки могут получить другой эффект: им придется обрабатывать меньше массовых запросов ведомства.
Между банком и Росфинмониторингом появится короткий маршрут
Поправки вступают в силу 1 сентября 2026 года. Они меняют статьи 3 и 9 закона №115-ФЗ.
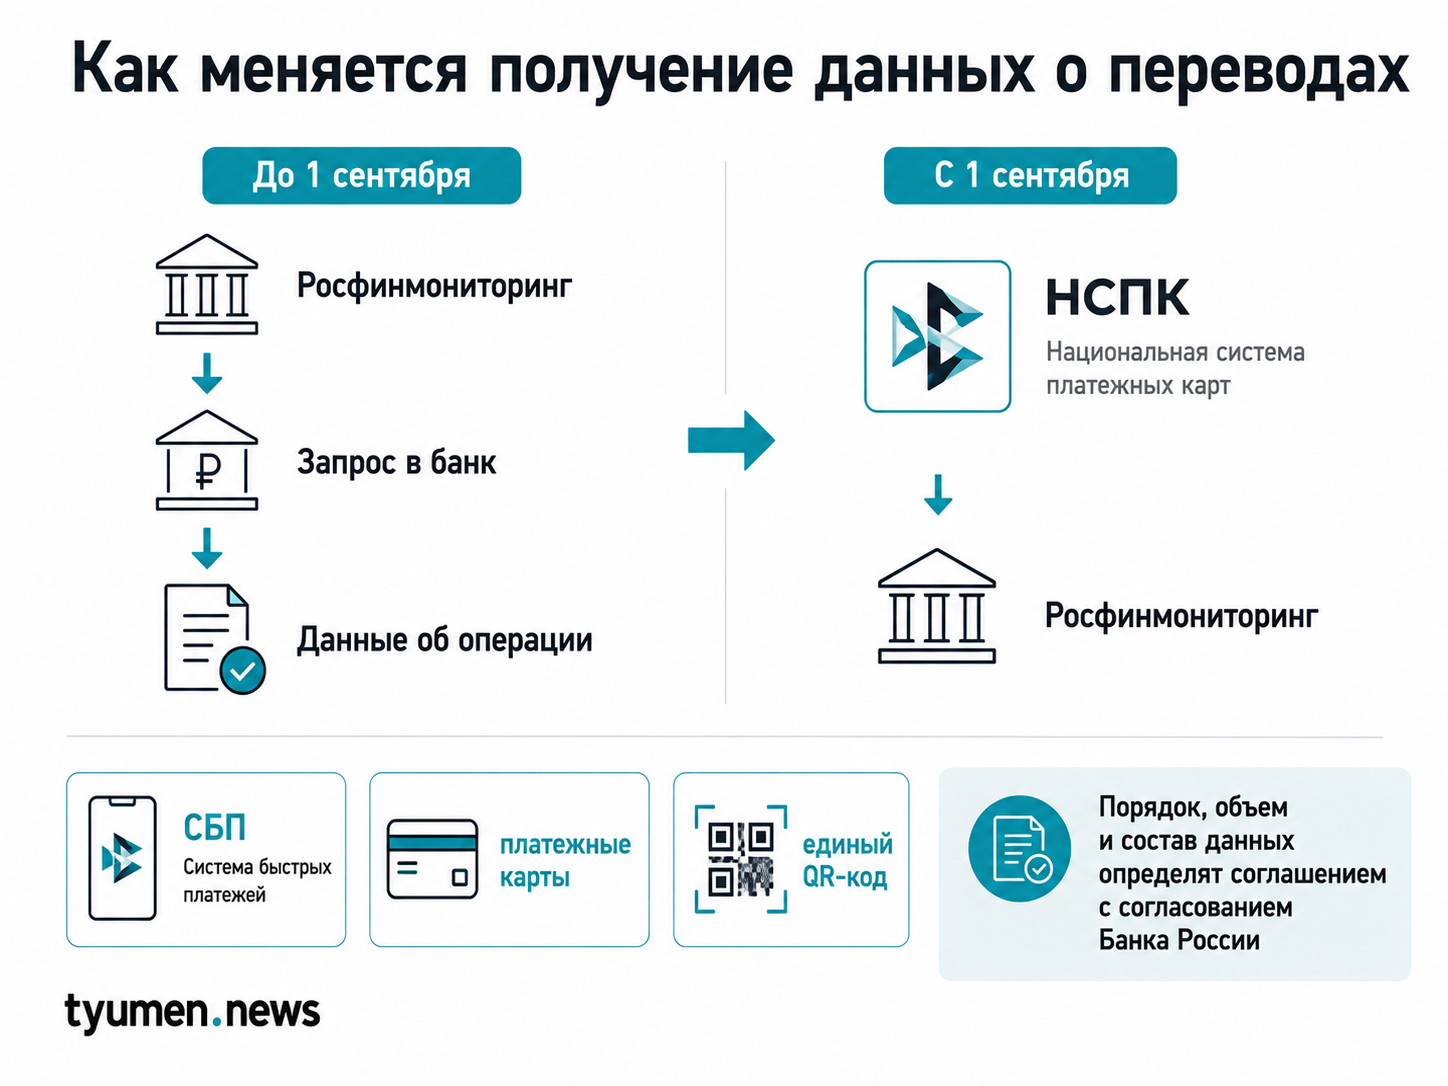
Сейчас Росфинмониторинг получает нужную информацию через кредитные организации. После вступления поправок ведомство сможет обращаться напрямую к НСПК. Передача будет безвозмездной. Кроме того, данные смогут поступать через личный кабинет или систему межведомственного взаимодействия.
Здесь и находится основной смысл реформы. Новый механизм не создает дополнительный уровень сбора данных. Напротив, он сокращает число промежуточных действий. Для Росфинмониторинга это означает более быстрый доступ к сведениям. Банки, в свою очередь, могут получить меньше «веерных» запросов. Именно эту цель указывают материалы к изменениям.
СБП, карты и QR-код ходят в одну систему обмена
Поправки охватывают несколько элементов платежной инфраструктуры. В законе названы Система быстрых платежей, платежные карты и универсальный платежный код. Последний обычно называют единым QR-кодом. Поэтому масштаб изменения связан не с появлением нового способа оплаты. Речь идет о привычных платежных каналах. СБП используется для переводов и покупок. Карты обслуживают массовые безналичные операции. QR-код становится еще одним элементом этой инфраструктуры.
При этом формулировка о доступе «ко всем деньгам россиян» слишком широка. Один из экспертных разборов говорит о данных конкретных транзакций. Это сумма, дата, отправитель и получатель. Доступ к остаткам на счетах из этого не следует. То же касается наблюдения за всеми движениями денег в режиме реального времени. Кроме того, остается важное ограничение. Сам закон не фиксирует полный состав передаваемых сведений. Эти параметры определят отдельным соглашением. Его должны согласовать с Банком России.
Поэтому заранее говорить о неограниченном доступе к банковской информации некорректно. Практический объем обмена станет понятнее после запуска нового механизма.
Для бизнеса важнее прозрачность цепочки, чем сумма перевода
Для предпринимателей контроль банковских переводов с 1 сентября 2026 года важен не из-за новых порогов. Закон таких порогов не устанавливает. Смысл в другом. Получение данных становится централизованнее. Поэтому финансовому мониторингу будет проще работать с платежными цепочками. В аналитической части исходных материалов этот эффект связывают с большей заметностью некоторых операций. Например, речь идет о систематическом приеме предпринимательской выручки на личную карту. Также упоминается искусственное дробление платежей.
Однако здесь необходимо разделять закон и его практическую интерпретацию. Поправки не устанавливают новую «опасную сумму». Кроме того, они не вводят отдельный запрет для предпринимателей. Иными словами, меняется не допустимый размер платежа. Меняется доступ к информации о движении денег. Поэтому значение получает сама структура операций.
Новых оснований для блокировки поправки не создают
Вокруг реформы быстро появилась другая трактовка. Прямой доступ Росфинмониторинга стали связывать с автоматическим ростом блокировок. Однако из текста поправок такой вывод не следует. Закон №461-ФЗ не вводит новых запретов на платежи. Также в нем нет новых оснований для блокировки карт и счетов. Новые лимиты по суммам тоже не установлены. Не появляются и дополнительные штрафы или обязанности сообщать о каждом переводе.
Юристы в исходном массиве также разделяют эти процессы. Управляющий партнер компании «ЭНСО» Алексей Головченко говорит о более прямом доступе финансовой разведки к данным. При этом сам закон не означает «тотальную блокировку» клиентов. Однако действующий банковский контроль сохраняется. Подозрительная операция и сейчас может потребовать проверки. Поэтому новые полномочия Росфинмониторинга нельзя смешивать с уже существующими основаниями для ограничений.
В результате меняется скорость получения информации. Но новый перечень автоматических санкций из этого не возникает.
Для банков эффект будет другим
Для кредитных организаций реформа выглядит иначе. Здесь вопрос связан прежде всего с обработкой запросов. Раньше Росфинмониторинг обращался за сведениями к банкам. Теперь часть информации сможет поступать от НСПК. Поэтому количество массовых запросов к кредитным организациям должно сократиться.
Получается два параллельных эффекта. Финансовая разведка получает более короткий путь к данным. Банки, со своей стороны, могут снизить объем ручной административной работы. Это отличает реформу от обычного расширения отчетности. Новый маршрут должен не добавить еще один запрос, а заменить часть прежних. Однако экономический эффект пока измерить нельзя. В исходных данных нет числа «веерных» запросов. Также отсутствует оценка затрат банков на их обработку. Поэтому пока нельзя посчитать экономию в деньгах или трудозатратах. Для такой оценки потребуются данные уже после запуска новой схемы.
Главная неизвестная сохранится и после 1 сентября
К началу сентября понятна сама архитектура системы. Однако ее практические параметры известны не полностью. НСПК сможет передавать сведения Росфинмониторингу безвозмездно. При этом оператор не вправе раскрывать сам факт передачи данных. Однако сроки, способы и конкретный состав информации определит отдельное соглашение. Его должны согласовать с Банком России.
Поэтому именно этот порядок станет одной из ключевых точек наблюдения. От него будет зависеть детализация информационного обмена. Кроме того, после запуска появятся данные о реальной практике. Тогда можно будет оценить скорость проверок и нагрузку на банки. Пока исходные материалы позволяют говорить только о новом механизме, но не о его измеримом эффекте.