Чтобы купить квартиру в Тюмени и не обнаружить юридические или финансовые проблемы уже после сделки, начинать стоит с бюджета и типа жилья. У новостройки проверяют застройщика, проект и схему расчетов, у вторичной квартиры — собственника, документы на объект и ограничения в ЕГРН.
На сентябрь 2026 года рынок дает большой разброс предложений. По данным Restate на 9 сентября, средняя заявленная цена квадратного метра составляла около 154,2 тыс. рублей в новостройках и 143,6 тыс. рублей на вторичном рынке. Это показатели одной площадки по объявлениям, а не официальная оценка стоимости каждой сделки.
Сначала определить бюджет покупки
Цена объявления — только одна часть расходов. До просмотра квартир полезно определить верхнюю границу стоимости объекта, объем собственных средств и максимально допустимую сумму кредита.
При ипотеке банк оценивает заемщика по своим правилам и рассчитывает платеж для конкретной программы. Поэтому сначала стоит определить сумму, которую покупатель способен внести самостоятельно, а уже затем смотреть предложения в соответствующем ценовом диапазоне.
Отдельно учитываются расходы, которые возникают вокруг сделки: оценка для ипотеки, страхование в предусмотренных кредитным договором случаях, нотариальные услуги, если они нужны, и государственная пошлина.
Стоит выбирать район и способ оплаты до подписания договора. Такая последовательность рабочая, однако утверждение, что строящаяся квартира всегда дешевле готовой, нельзя использовать как общее правило: цена зависит от проекта и конкретного предложения.
Новостройка и вторичка требуют разной проверки
Для строящегося дома главный объект проверки — проект и застройщик. Для вторичной квартиры — существующее право собственности и история объекта.
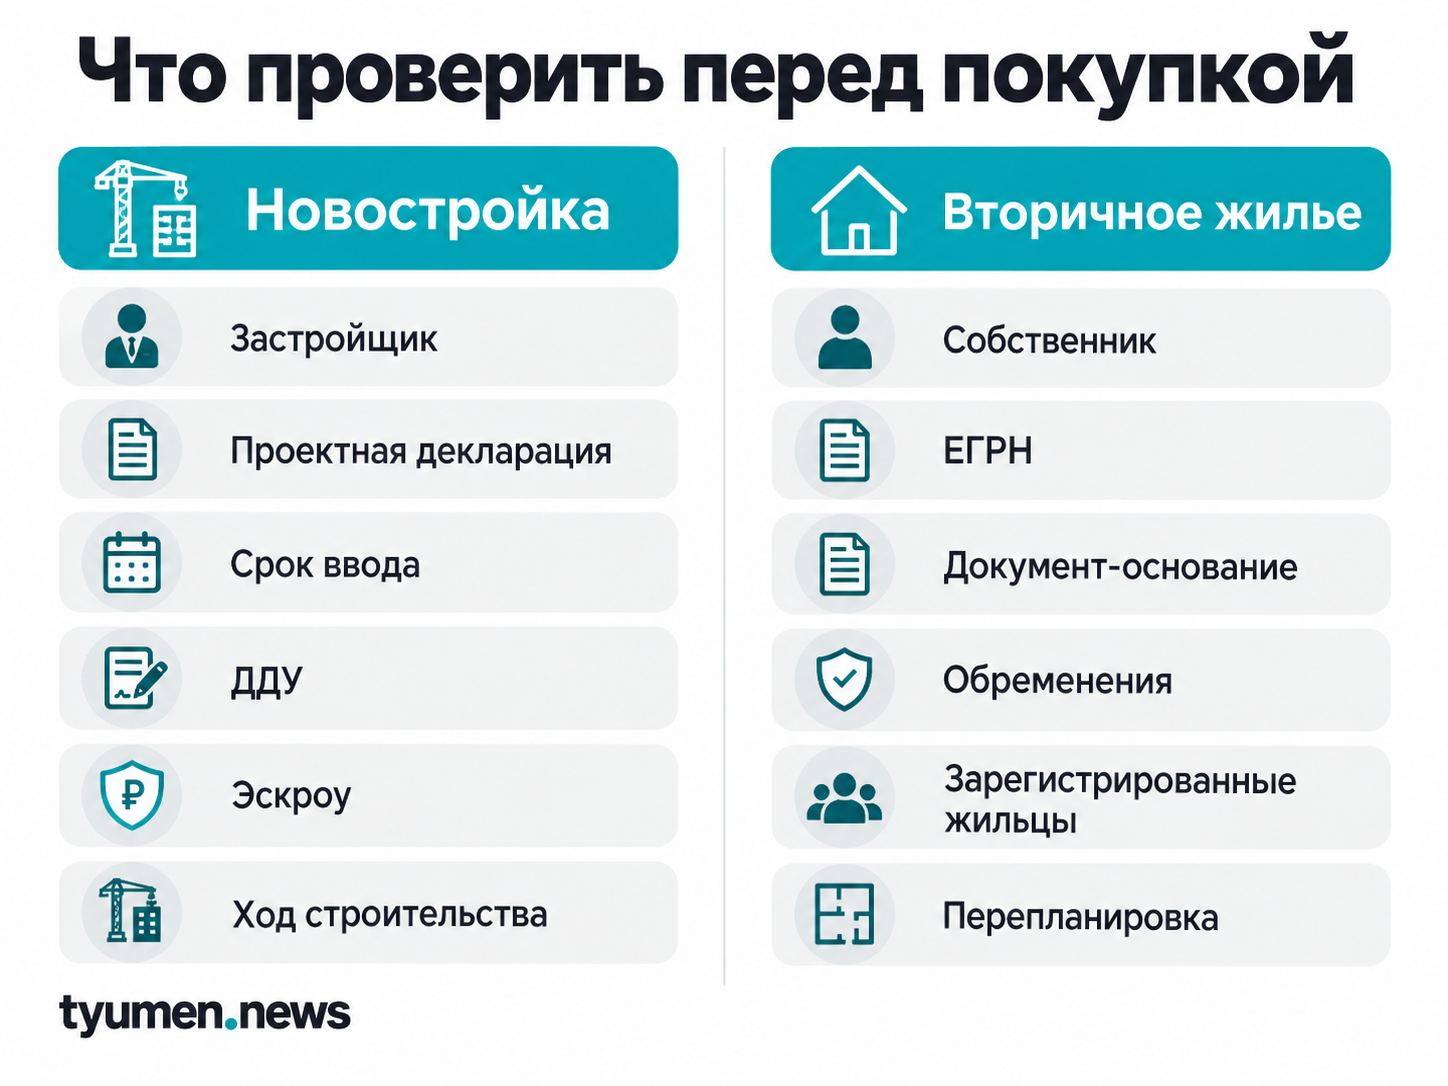
У новостройки покупатель проверяет сроки строительства, проектную декларацию, застройщика и порядок расчетов. В Единой информационной системе жилищного строительства размещаются сведения о проектах, документации и ходе строительства. Для объектов с долевым участием там же можно проверить данные о проекте и механизме финансирования.
У вторичного жилья дом уже существует, поэтому на первый план выходит юридическая проверка самой квартиры и продавца.
Район оценивают по ежедневным маршрутам
В рекламе жилых комплексов обычно перечислены школы, магазины, благоустройство и транспортная доступность. Но одинаковое расстояние до центра по карте дает разное время поездки утром и вечером.
При выборе района практичнее проверить:
- время поездки до работы и других регулярных точек;
- маршруты общественного транспорта;
- действующие школы и детские сады;
- поликлиники;
- магазины и бытовые услуги;
- парковку;
- фактическое состояние дорог и двора.
Как проверить квартиру в новостройке
Первое действие — найти проект в Единой информационной системе жилищного строительства. В карточке нужно сопоставить адрес дома, застройщика, проектную декларацию и заявленный срок ввода.
Следующий шаг — проверить форму договора. При покупке строящегося жилья по договору участия в долевом строительстве существенные условия должны совпадать с выбранной квартирой и параметрами проекта.
Для проектов, работающих через счета эскроу, деньги покупателя размещаются на специальном счете до наступления предусмотренных законом условий. Сам факт использования эскроу не отменяет проверку договора и проекта.
Как проверить квартиру на вторичном рынке
Проверка начинается с продавца. Фамилия, имя и данные собственника должны соответствовать документам на квартиру.
Затем покупатель получает актуальные сведения из ЕГРН. Выписка позволяет проверить зарегистрированное право и наличие ограничений или обременений.
Отдельно нужен документ, на основании которого продавец получил квартиру: договор купли-продажи, дарения, свидетельство о наследстве, документы приватизации или другое основание.
Если квартиру продает представитель, нужно проверить нотариальную доверенность и ее полномочия. Для квартиры с несколькими собственниками изучают права каждого участника сделки.
Дополнительная проверка требуется, если при приобретении жилья использовался материнский капитал, среди собственников есть несовершеннолетние или квартира продается после наследования, раздела имущества либо другой ситуации с несколькими правообладателями.
Стоит сопоставить документы с самой квартирой. Если планировка отличается от технических сведений, необходимо выяснить, оформлены ли изменения.
Согласие супруга требуется не всегда
Есть утверждение, что состоящему в браке покупателю обязательно нужно нотариальное согласие супруга на покупку квартиры. Такое правило сформулировано слишком широко.
Федеральная служба государственной регистрации, кадастра и картографии в разъяснении от 27 марта 2026 года указывает: для приобретения недвижимости нотариальное согласие супруга приобретателя не требуется. При этом для распоряжения общей недвижимостью одним из супругов такое согласие требуется в предусмотренных законом случаях.
Семейное положение продавца все равно нужно проверять. Если квартира относится к совместному имуществу супругов, отсутствие необходимого согласия второго супруга способно создать риск оспаривания сделки.
Как выбрать способ оплаты
Квартиру можно приобрести за собственные средства, с ипотекой либо использовать рассрочку застройщика для подходящих новостроек.
У рассрочки нет единых правил. Первый взнос, период платежей, возможные проценты и стоимость квартиры определяет конкретный договор с застройщиком.
Поэтому предложения «рассрочка без переплаты» или «оформление за день» нельзя переносить на весь рынок. В загруженной подборке такие условия встречаются у отдельных проектов, наряду с первоначальным взносом от 20 до 50% и разными графиками платежей.
Для ипотеки параметры определяет банк. До бронирования квартиры полезно получить предварительный расчет, а перед подписанием — окончательные условия кредитного договора.
Семейная ипотека: что действует сейчас
На сентябрь 2026 года семейная ипотека предусматривает ставку не выше 6% годовых. Для Тюменской области максимальная сумма льготного кредита составляет 6 млн рублей, первоначальный взнос — не менее 20%. Программа действует для заключения кредитных договоров до 31 декабря 2030 года.
Программа ориентирована прежде всего на первичный рынок. Вторичное жилье доступно только в отдельных городах с низким объемом нового строительства и при выполнении условий программы. Поэтому обычную вторичную квартиру в Тюмени нельзя автоматически считать подходящей под семейную ипотеку.
По действующим правилам оформить можно один льготный кредит. Для предыдущих льготных программ существуют отдельные ограничения и исключения, зависящие в том числе от даты прежнего кредита и рождения следующего ребенка.
Условия банка могут дополнять требования программы в части подтверждения дохода и документов заемщиков. Сам банк определяет комплект документов для рассмотрения заявки.
Договор нужно читать до передачи денег
На вторичном рынке договор купли-продажи должен точно описывать объект и условия сделки. В нем сверяют адрес, кадастровый номер, цену, порядок расчетов, момент передачи квартиры и обязательства сторон.
Для строящейся квартиры аналогичная проверка нужна для ДДУ: характеристики помещения, срок передачи, цена и порядок оплаты должны соответствовать выбранному объекту.
Покупатель не должен ориентироваться только на бронь, коммерческое предложение или переписку с продавцом. Юридический результат определяет подписанный договор.
Когда передавать деньги продавцу
Порядок расчетов нужно согласовать до подписания договора. Для вторичного жилья применяются банковские механизмы, при которых продавец получает деньги после выполнения предусмотренного сторонами условия, например регистрации перехода права.
При ипотечной покупке схему расчетов определяют также требования банка.
Для новостройки платеж проводится по механизму, предусмотренному договором и законодательством для конкретного проекта.
Фраза «деньги передаются в день подписания договора» слишком категорична. Момент платежа зависит от схемы сделки.
Сколько Росреестр регистрирует право
Единого срока «от трех дней» для любой квартиры нет. Федеральный закон № 218-ФЗ устанавливает разные сроки в зависимости от процедуры.
Для обычной государственной регистрации права срок составляет 7 рабочих дней при поступлении документов в орган регистрации прав. При подаче через МФЦ — 9 рабочих дней.
Для государственной регистрации ипотеки жилого помещения установлен срок 5 рабочих дней, а при подаче соответствующих документов через МФЦ — 7 рабочих дней. Регистрация на основании нотариально удостоверенной сделки проводится за 3 рабочих дня, а при электронной подаче нотариального комплекта действует отдельный сокращенный срок.
Для последующих ДДУ после регистрации первого договора закон устанавливает отдельные сроки. Поэтому дату завершения процедуры лучше определять по конкретному типу сделки.

Приемка новостройки идет отдельным этапом
После завершения строительства застройщик передает квартиру участнику сделки по установленной процедуре. На приемке проверяют состояние помещения и сопоставляют фактические характеристики с договором.
Регистрацию ДДУ на стадии строительства и оформление права собственности на готовое помещение нельзя считать одним действием. Это разные этапы.
Что проверить непосредственно перед сделкой
Перед подписанием договора стоит пройти один финальный список:
- цена и источник денег определены;
- объект соответствует выбранному адресу и параметрам;
- новостройка проверена по проектной документации либо получены актуальные сведения ЕГРН по вторичке;
- полномочия продавца или застройщика подтверждены;
- обременения и права третьих лиц проверены;
- условия ипотеки или рассрочки совпадают с расчетом;
- договор содержит точные характеристики квартиры;
- порядок передачи денег закреплен письменно;
- понятно, кто и как подает документы на регистрацию;
- момент передачи квартиры и ключей зафиксирован в договоре.
Последняя проверка проводится уже по документам конкретной сделки. Если в них фигурируют несовершеннолетние, доли, наследство, материнский капитал, доверенность или спорное семейное имущество, такие условия стоит проверить у профильного юриста до подписания и расчетов.