Дефицит бензина в Тюмени после июльского обострения пока не повторяет федеральный сценарий августа. Регион вошёл во вторую волну устойчивее: ажиотажный спрос спал, а поставки стабилизировались. Кроме того, большую часть местного рынка контролируют крупные вертикально интегрированные сети. Однако запас прочности зависит не от близости к нефти, а от переработки и логистики.

Июльский дефицит стал стресс-тестом для региона
В июле проблема в Тюменской области была прежде всего локальной. По оценке директора NEFT Research по внешним коммуникациям Дмитрия Прокофьева, жители покупали на 70% больше топлива, чем обычно. То есть спрос вырос примерно в 1,7 раза. Поэтому логистика не успела быстро подстроиться, а внеплановые ремонты НПЗ усилили дефицит.
Сбой быстро вышел за рамки обычного неудобства для автомобилистов. В отдельных населённых пунктах заправки прекращали работу, а в Ялуторовске возникали многочасовые очереди. Кроме того, в Казанском округе проблема затронула заправку автобусов. На отдельных местных АЗС цена АИ-95 доходила до 175 рублей за литр.
Июльская ситуация показала главное: статус нефтегазового региона сам по себе не защищает розничный рынок. Между добычей нефти и колонкой на АЗС остаются переработка, транспортировка и распределение топлива. Именно в этих звеньях резкий рост спроса быстрее всего превращается в очереди.

Почему Тюмень вошла во вторую волну устойчивее
К середине августа картина изменилась. Прокофьев связывает стабилизацию с работой двух основных поставщиков — «Газпромнефти» и «Лукойла». На них приходится более 85% регионального рынка. Следовательно, всем остальным операторам остаётся менее 15%.
Такая концентрация обычно ограничивает число крупных участников рынка. Однако в нынешней ситуации она одновременно стала фактором устойчивости. Вертикально интегрированные компании располагают собственными ресурсами и отлаженными каналами поставок. Поэтому Тюмень меньше зависит от мелкооптового рынка и независимых АЗС.
Это особенно заметно на федеральном фоне. Независимые станции сильнее чувствуют рост оптовых цен: им приходится либо повышать розничную стоимость, либо сокращать продажи. В материалах кризиса этот фактор прямо связывают с более сложным положением небольших частных сетей.
Именно здесь проходит ключевая граница между Тюменью и рядом других регионов. Местный рынок не стал автономным, однако его структура упрощает управление поставками. Пока две крупнейшие компании сохраняют необходимые объёмы, регион получает дополнительный запас прочности.

Цена снижается, а бензина становится меньше
Федеральный рынок при этом показывает обратную динамику. По данным сервиса «ГдеБЕНЗ», 16 августа бензин и дизель были в наличии лишь на 28,1% российских АЗС. Неделей ранее показатель составлял 41%. Значит, доступность снизилась на 12,9 процентного пункта, или примерно на 31% относительно прежнего уровня.
На этом фоне особенно показательно движение цен. С 4 по 10 августа средняя стоимость АИ-95 снизилась с 78,72 до 78,21 рубля за литр. АИ-92 подешевел с 72,77 до 72,17 рубля. Дизель снизился с 91,29 до 88,97 рубля. При этом проблемы с физическим наличием топлива сохранялись. Поэтому средняя цена уже не описывает состояние рынка полностью. Бензин может дешеветь по стране и одновременно исчезать на части АЗС.
Это существенное изменение для оценки кризиса. Когда дорожает доступный бензин, проблему видно в цене. Когда топливо физически исчезает, показатели средней стоимости могут даже создавать ложное ощущение улучшения.
Что дефицит бензина меняет для бизнеса
Для компаний именно этот разрыв становится главным риском. Если проблема упирается в цену, бизнес может пересчитать расходы. Если топлива нет физически, одним пересчётом бюджета ситуацию не исправить. В таком случае под угрозой оказываются графики перевозок и строительных работ. Кроме того, перебои затрагивают отрасли, где топливо нельзя быстро заменить другим ресурсом. Поэтому государство меняет не только экспортные правила. Оно корректирует и сам механизм распределения нефтепродуктов.
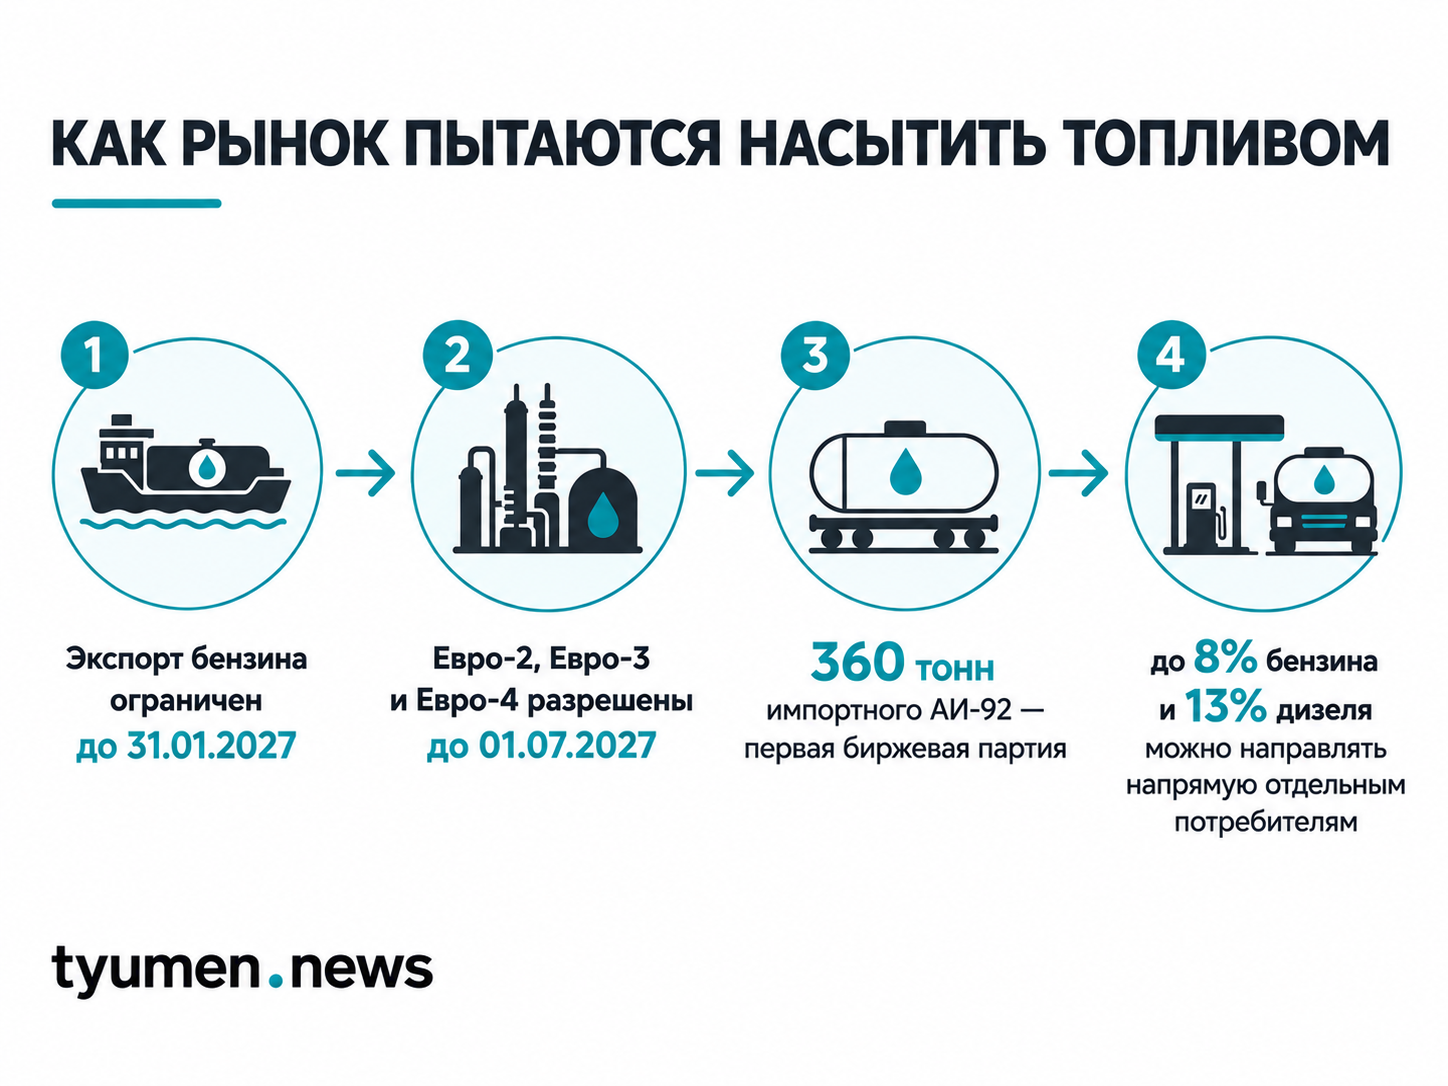
Минэнерго разрешает направлять часть обязательных объёмов напрямую отдельным потребителям. Для бензина предел составляет до 8%, а для дизеля — до 13%. В список входят АПК, северный завоз и строительные компании. При этом на открытых торгах сохраняется минимум 2% бензина и 3% дизеля. Эта схема показывает смену приоритета. Регулятор пытается защищать не только цену, но и физическую доступность топлива. Для делового рынка это принципиальная разница. Ведь остановка поставок создаёт операционные риски раньше, чем меняется средняя розничная цена.
Государство добавляет топливо несколькими каналами
Параллельно власти пытаются увеличить физическое предложение. Запрет на экспорт бензина действует до 31 января 2027 года. Кроме того, с 5 августа разрешили производство, ввоз и продажу бензинов Евро-2, Евро-3 и Евро-4. Этот режим действует до 1 июля 2027 года. Одновременно начал работать импорт. На Петербургской бирже продали партию импортного АИ-92. Её объём составил 360 тонн, а цена — 105 тыс. рублей за тонну.
Здесь меняется сама логика антикризисных мер. Власти ограничивают отток топлива за рубеж, расширяют допустимый ассортимент и подключают зарубежные поставки. То есть меры направлены прежде всего на увеличение доступного физического объёма.
Импорт остаётся буфером, а не заменой внутреннему рынку
Однако зарубежное топливо пока не способно закрыть весь разрыв. В июле железнодорожные поставки белорусского бензина достигли рекордных 207 тыс. тонн. Месячное потребление в России составляет около 3 млн тонн.
Если напрямую сопоставить эти показатели, белорусский объём равен примерно 6,9% месячного потребления. При этом совокупный импорт из всех стран, по приведённой в материалах оценке Forbes, покрывает около 12% спроса. Значит, внешний ресурс может смягчить дефицит, но не заменить внутреннюю переработку.
Поэтому устойчивость Тюмени пока строится прежде всего на региональной схеме поставок. Федеральный импорт играет роль дополнительного буфера. Однако область всё равно остаётся частью общего рынка. Перераспределение топлива между регионами способно изменить локальный баланс.
Дефицит бензина в Тюмени: что может изменить сентябрь
Дефицит бензина в Тюмени особенно чувствителен к перераспределению после июльского опыта. Экономист Константин Селянин допускает, что осенью часть потоков может уйти в другие регионы. Это экспертная оценка, а не подтверждённый сценарий. Тем не менее она обозначает уязвимость нынешней стабильности. Есть и второй фактор — ремонты нефтеперерабатывающих заводов. Дмитрий Прокофьев ожидает роста рисков в сентябре из-за работ в России и Белоруссии. Кроме того, федеральный рынок уже сталкивается с простоями крупных НПЗ.
Масштаб снижения переработки остаётся значительным. Аналитик «Финама» Сергей Кауфман оценивал её текущий объём на 25–30% ниже средних многолетних значений. В материалах также приводится прогноз Kpler на август — около 4 млн баррелей в сутки против привычных 5,3–5,5 млн. При этом Минэнерго не раскрывает точных данных о запасах топлива. Поэтому реальный резерв системы оценить сложнее, чем цены или число работающих АЗС. Этот пробел ограничивает и точность прогнозов по отдельным регионам.
В сентябре стоит следить прежде всего за фактической доступностью АИ-92 и АИ-95. Второй индикатор — выход НПЗ из ремонтов и сохранение поставок в регион. Кроме того, значение получит динамика импорта из Белоруссии и других направлений. Белорусские НПЗ, по оценкам участников рынка, ещё не вышли на максимальные объёмы. Поставки из Казахстана могут остаться небольшими — один из экспертов оценивал возможный объём менее чем в 50 тыс. тонн в месяц. Поэтому внешний ресурс способен снять часть напряжения, но не заменить восстановление внутренней переработки и устойчивую логистику.