Курс доллара в сентябре 2026 года становится для бизнеса важнее не из-за угрозы резкого обвала рубля. Главная перемена уже произошла в августе: российская валюта потеряла около 6–7% к доллару, евро и юаню. Одновременно предложение валюты со стороны экспортеров резко сократилось. В конце июля доллар находился примерно у 79 рублей, евро — у 91 рубля, юань — у 11,7 рубля. В августе котировки ненадолго превышали 85, 99 и 12,6 рубля соответственно. При этом 24 августа доллар торговался около 83,74 рубля, а евро — около 97,71 рубля.
Эта динамика важна именно как смена условий. Еще несколько месяцев назад крепкий рубль удешевлял валютные закупки. Теперь компаниям приходится учитывать более высокий курс при расчете импортных контрактов, оборудования и комплектующих.
Почему рублю стало не хватать валютной поддержки
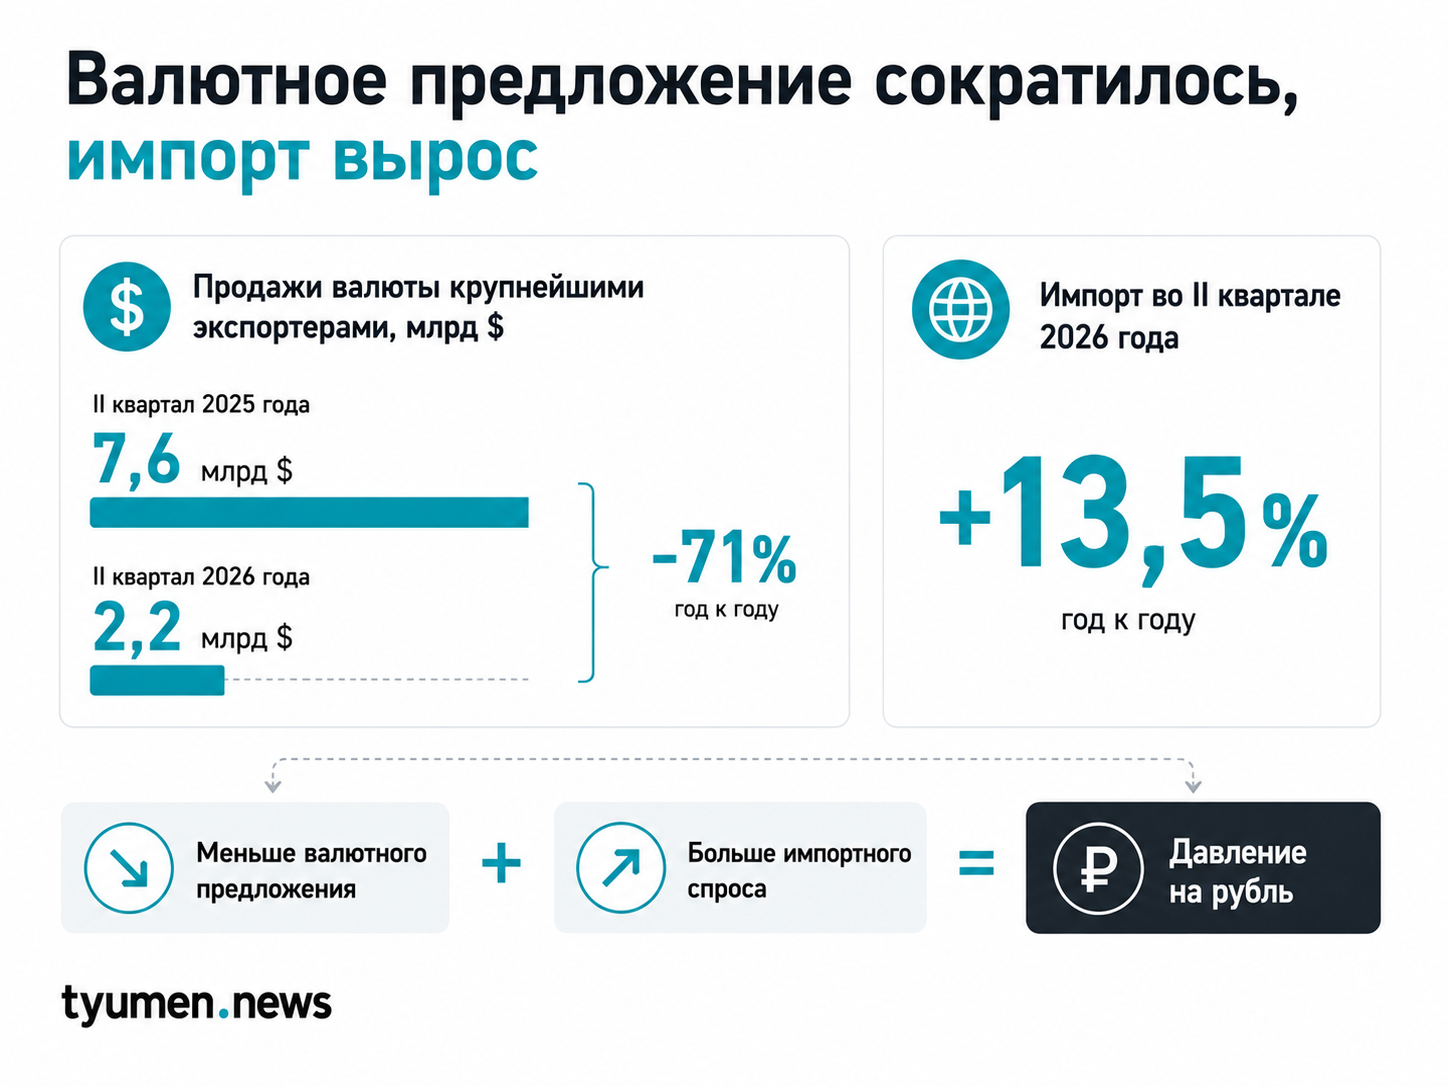
Один из самых заметных сдвигов произошел со стороны экспортеров. В июле крупнейшие российские компании продали на внутреннем рынке валюту лишь на $2,2 млрд. Для сравнения, ранее объем достигал $7,6 млрд. Разница составляет $5,4 млрд. Иначе говоря, объем продажи валюты сократился примерно на 71%. В другом источнике июльский показатель также назван минимальным с 2022 года и примерно в 3,5 раза ниже обычного уровня.
Механизм здесь прямой. Когда экспортеры продают меньше долларов, евро и юаней, предложение иностранной валюты сокращается. Если спрос при этом не падает так же быстро, рубль получает давление. Однако дело не только в экспорте. Во втором квартале 2026 года импорт вырос на 13,5% год к году. Источники связывают рост в том числе с потребительским спросом, закупками оборудования и пополнением запасов ретейлерами. Получается встречное движение. Валюты от экспорта на рынок пришло меньше, тогда как потребность в ней для оплаты импорта увеличилась. Именно эта комбинация лучше объясняет августовское ослабление рубля, чем разговоры о «неудачном месяце» сами по себе.
Для бизнеса слабый рубль начинается не с обменника
Курс влияет на компании по разным каналам. Наиболее очевидный — импортные товары, сырье, оборудование и комплектующие. Если контракт привязан к иностранной валюте, та же закупка требует больше рублей.
Однако повышение курса не означает мгновенного роста всех цен на сопоставимую величину. Компания может работать со старыми складскими запасами. Кроме того, часть роста затрат бизнес способен временно принять на свою маржу. Поэтому перенос курса в конечные цены зависит от конкуренции, запасов, логистики и спроса. Чем меньше у компании пространство для сокращения маржи, тем быстрее валютная переоценка может дойти до покупателя.
Для деловой аудитории это принципиальное различие. Ослабление рубля на 6–7% не означает автоматического подорожания всех импортных товаров на те же 6–7%. Зато оно меняет экономику новых закупок и будущих контрактов.
Курс доллара в сентябре 2026 года: рынок пока не ждет обвала
Несмотря на августовскую динамику, базовые сценарии экспертов остаются умеренными. Денис Астафьев ожидает в первой неделе сентября диапазон 79,5–82,5 рубля за доллар. Во второй половине месяца наиболее вероятным он считает уровень около 84–85 рублей.
Ахмед Юсупов допускает движение ближе к 87 рублям к концу сентября. По его оценке, давление может усилиться после завершения эффекта налогового периода и восстановления импортного спроса с началом делового сезона. Другой источник сводит базовые оценки к диапазону 84–87 рублей. Курс около 90 рублей там рассматривается уже как неблагоприятный сценарий, а не основной вариант развития событий.
Поэтому корректнее говорить не о прогнозируемом валютном обвале, а о риске дальнейшего умеренного ослабления. Для бизнеса даже такой сценарий имеет значение. Разница между долларом по 79 и по 85 рублей составляет около 7,6%, если компания полностью оплачивает поставку в американской валюте. При этом реальный эффект для конкретного предприятия зависит от структуры контракта. Значение имеют валюта расчетов, дата оплаты, запасы, доля импортных компонентов и возможность пересмотреть отпускную цену.
Нефть способна вернуть часть валюты на рынок
Сентябрьский сценарий не выглядит односторонним. Один из факторов поддержки рубля — возможное восстановление экспортной выручки после роста цен на нефть.
Источники указывают, что нефтяная выручка приходит на валютный рынок с задержкой. Оценка лага составляет примерно от одного до трех месяцев. Поэтому снижение нефтяных цен в июне и начале июля могло отразиться на рубле именно в августе. Но тот же механизм работает и в обратную сторону. Если более высокие нефтяные цены сохранятся, увеличенная экспортная выручка может начать поступать осенью. Тогда предложение валюты получит дополнительную поддержку.
В этом и состоит главное противоречие сентября. Рост импорта способен усиливать спрос на валюту. Одновременно более высокая экспортная выручка может увеличить ее предложение. Поэтому один только курс нефти не дает готового ответа на вопрос о рубле. Для рынка важен фактический баланс: сколько валюты экспортеры продадут и сколько потребуется импортерам.
Почему уровень 90 рублей пока остается стрессовым сценарием
Часть прогнозов допускает приближение доллара к 87–90 рублям при неблагоприятном сочетании факторов. Однако источники не называют этот вариант базовым. Сценарий выше 90 рублей связывают с одновременным ухудшением нескольких условий. Среди них — снижение нефтяных цен, рост геополитических рисков и более мягкая денежно-кредитная политика.
Это важное различие для бизнес-планирования. Диапазон 84–87 рублей можно рассматривать как один из рабочих сценариев, приведенных экспертами. Уровень около 90 рублей — уже как более жесткий вариант, который требует дополнительных негативных факторов. Кроме того, в России действует плавающий валютный курс. Поэтому применительно к текущей ситуации точнее говорить об ослаблении рубля на рынке, а не об официально объявленной девальвации.
За какой датой бизнесу следить в сентябре
Следующей важной точкой станет заседание совета директоров Банка России 11 сентября. На предыдущем заседании регулятор снизил ключевую ставку на 25 базисных пунктов — до 14% годовых. Ставка влияет на привлекательность рублевых инструментов и стоимость денег в экономике. Поэтому неожиданно мягкий сигнал регулятора способен изменить ожидания валютного рынка. При этом сами эксперты не называют ставку единственным фактором движения курса.
Есть и более длинный риск. Источники ожидают сезонное усиление импорта в четвертом квартале. Если оно совпадет со слабым предложением валюты экспортерами, баланс снова может сместиться не в пользу рубля. Для Тюменской области здесь остается существенное ограничение данных. В исходных материалах нет статистики о доле валютных закупок местных предприятий, объеме импортного оборудования или структуре контрактов компаний региона. Поэтому федеральная динамика позволяет описать механизм давления на себестоимость, но не дает возможности посчитать его размер для тюменского бизнеса.