С 1 апреля 2025 года в России действует обязательное отчисление в размере 3 % с доходов от распространения интернет-рекламы. Его часто называют налогом на интернет-рекламу, хотя юридически налогом по налоговому кодексу этот платеж не является
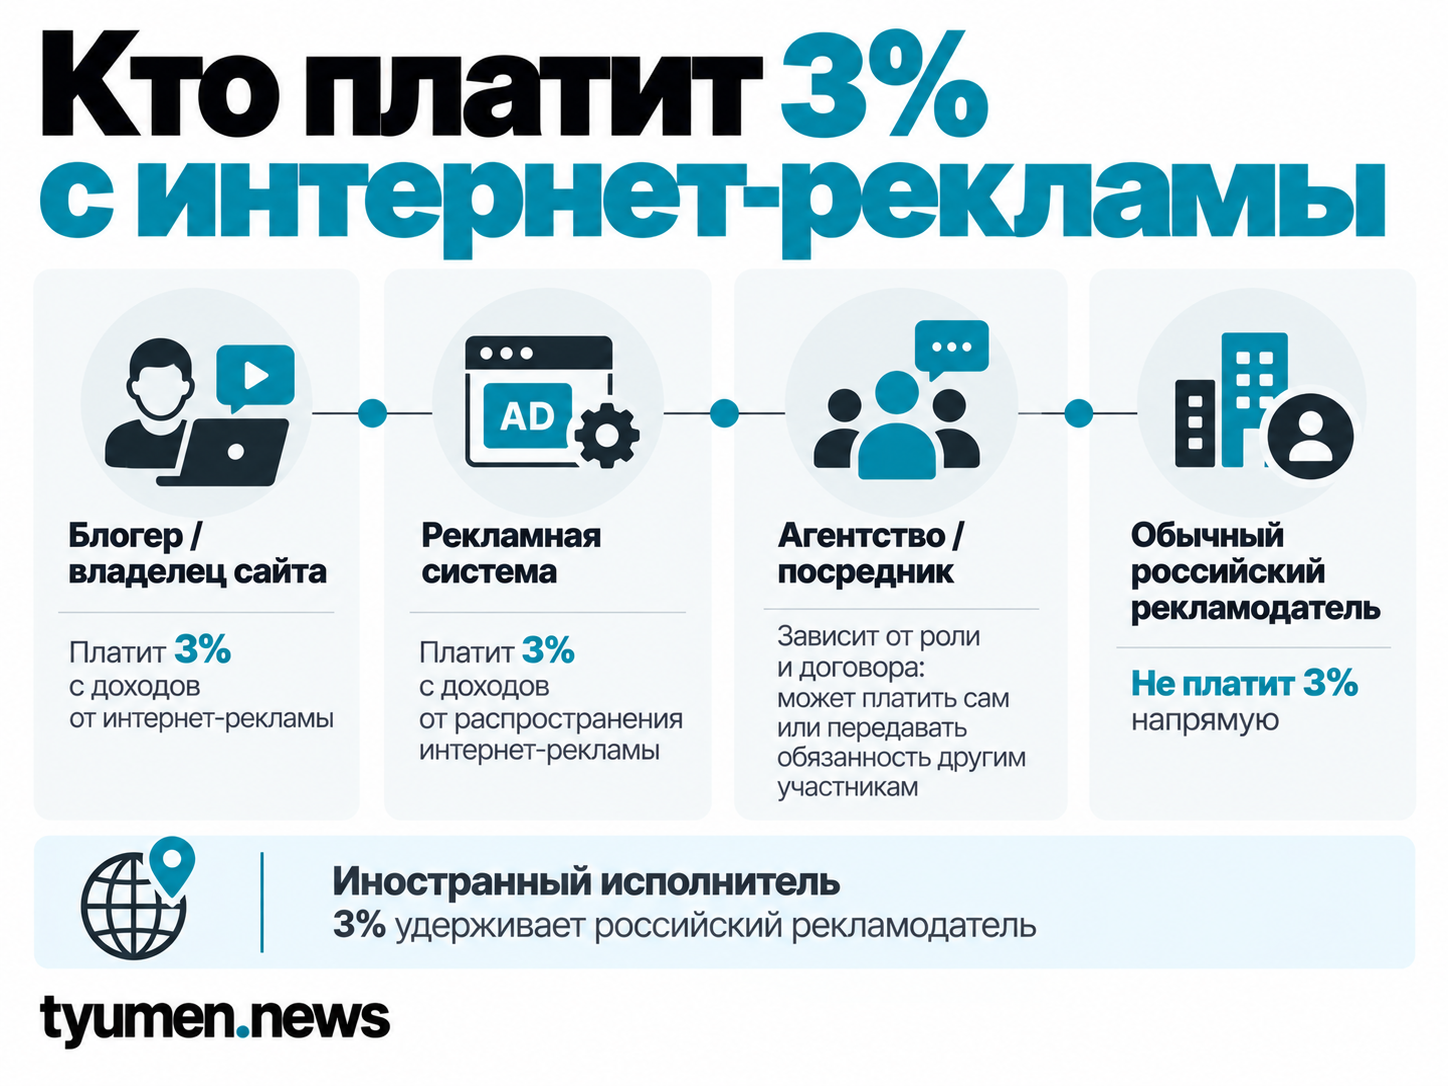
При этом платить 3% должен далеко не каждый бизнес, который покупает продвижение. Российский рекламодатель, который заказывает рекламу у российской площадки или агентства, сам сбор обычно не перечисляет. Основная обязанность возникает у тех, кто получает доход за распространение рекламы или участвует в ее размещении как посредник.
Отдельное правило действует, когда российская компания покупает рекламу у иностранного исполнителя. Тогда обязанность по расчету и удержанию 3% переходит к самому рекламодателю.
Почему 3% называют налогом, хотя это не налог
Обязательное отчисление закреплено статьей 18.2 Федерального закона № 38-ФЗ «О рекламе». Норму ввел Федеральный закон № 479-ФЗ от 26 декабря 2024 года.
Порядок расчета и уплаты отчисления установлен постановлением правительства № 1224 от 15 августа 2025 года. Кроме того, постановление № 1087 установило критерии, по которым информацию в интернете относят к рекламе.
Отчисление администрирует Роскомнадзор, а не ФНС. Для бизнеса это означает отдельный порядок расчета и уплаты.
Кто платит 3% с интернет-рекламы
Чтобы определить плательщика, сначала нужно понять роль компании в рекламной цепочке.
Владельцы сайтов, каналов и блогеры
Если владелец сайта, Telegram-канала, паблика или другого ресурса размещает чужую рекламу и получает за это деньги, он выступает рекламораспространителем.
Доход от такого размещения входит в базу для обязательного отчисления.
Например, компания заплатила владельцу сайта 100 тыс. рублей за рекламное размещение. В таком случае базой становится доход владельца сайта. При ставке 3% сумма отчисления составит 3 тыс. рублей.
Операторы рекламных систем
В число плательщиков входят сервисы, через которые организуется показ интернет-рекламы.
Закон выделяет операторов рекламных систем отдельно. При этом обязанность связана с доходом от распространения рекламы российским потребителям.
Рекламные агентства и посредники
Агентство также может стать плательщиком, если непосредственно занимается распространением рекламы.
Однако здесь ключевую роль играет структура договоров. Посредники и агенты входят в круг лиц, обязанных уплачивать сбор.
При этом действующий механизм учитывает схему взаимодействия контрагентов и позволяет избежать каскадного начисления 3% на один и тот же бюджет.
Когда 3 % платит сам рекламодатель
Сам заказчик рекламы обычно сбор не платит. Например, если тюменская компания заказала кампанию у российского агентства, она просто перечисляет согласованный бюджет и плательщиком 3% по этому основанию не становится.
Схема меняется, когда договор заключён с иностранной компанией, блогером или другим зарубежным исполнителем, а сама реклама рассчитана на потребителей в России. В таком случае именно российский рекламодатель обязан рассчитать и удержать обязательное отчисление из суммы, причитающейся иностранному контрагенту.
С какой суммы рассчитывают 3%
Отчисление рассчитывают не со всего рекламного бюджета, а с дохода плательщика от распространения интернет-рекламы.
Для рекламораспространителя это доход, полученный за распространение интернет-рекламы. Ставка — 3 % от расчетной базы.
Например, онлайн-ресурс получил за квартал 600 тыс. рублей рекламного дохода.
Расчет будет таким:
600 тыс × 3% = 18 тыс рублей.
Для агентства расчёт сбора зависит от его роли в сделке.
Если оно действует по агентскому договору или договору комиссии, базой, как правило, является только собственное вознаграждение посредника.
Однако при перепродаже рекламных услуг от своего имени или в рамках иной договорной конструкции сбор может начисляться на полную стоимость, полученную от рекламодателя. Конкретный порядок определяется условиями договора и позицией налоговой.
Приводится пример: агентское вознаграждение составляет 100 тыс. рублей при общем бюджете кампании 1 млн рублей. В такой модели базой для агента является именно его вознаграждение.
Поэтому для агентств один из ключевых вопросов — не только сумма кампании, но и конструкция договора.
Нужно ли платить 3% несколько раз в одной рекламной цепочке
Типичная рекламная схема может выглядеть так:
рекламодатель → агентство → рекламная система → площадка.
Однако из этого не следует, что каждое звено должно взять весь рекламный бюджет и отдельно заплатить с него еще 3%.
Постановление № 1224 предусматривает механизм, который позволяет избежать дублирования отчисления. При этом значение имеет, кто заключил договор с рекламодателем или его агентом и какой доход получает конкретный участник.
Поэтому бизнесу важно точно разделять в договорах:
- рекламный бюджет;
- стоимость размещения;
- агентское вознаграждение;
- дополнительные услуги;
- услуги по созданию рекламы.
От этого зависит база.
Если агентство только настраивает рекламу
Не любая работа маркетолога означает обязанность платить 3%.
Например, специалист может:
- разработать креатив;
- настроить рекламную кампанию;
- подготовить аналитику;
- консультировать клиента.
Если он не получает доход именно за распространение рекламы, такие услуги сами по себе в рекламный сбор не включаются.
Отдельно разграничиваются размещение рекламы и создание креативов либо аналитические работы.
Например, фрилансер настроил клиенту рекламу. При этом сам клиент напрямую оплачивает рекламную систему. В таком случае сама услуга настройки не превращает фрилансера автоматически в плательщика отчисления.
Кто рассчитывает сумму рекламного сбора
Расчет ведет Роскомнадзор.
Для этого ведомство использует сведения о распространении интернет-рекламы, в том числе данные ЕРИР.
Роскомнадзор формирует расчет, после чего плательщику необходимо его проверить.
Здесь особенно важно качество данных о рекламной кампании.
Если участники цепочки неправильно распределили суммы или роли, ошибка может отразиться и на расчете обязательного отчисления.
Когда платить 3% с рекламы
Платежный период — квартал.
Роскомнадзор размещает расчет в личном кабинете не позднее 15-го числа второго месяца квартала, следующего за расчетным.
Само отчисление нужно перечислить не позднее 5-го числа третьего месяца следующего квартала.
На практике календарь выглядит так:
| За какой период | Расчет Роскомнадзора | Срок уплаты |
|---|---|---|
| I квартал | до 15 мая | до 5 июня |
| II квартал | до 15 августа | до 5 сентября |
| III квартал | до 15 ноября | до 5 декабря |
| IV квартал | до 15 февраля | до 5 марта |
Если последний день срока приходится на нерабочий день, окончание срока переносится на ближайший следующий рабочий день. Такой подход Роскомнадзор подтверждал отдельно.
Что считается интернет-рекламой
Критерии определены постановлением правительства № 1087 от 24 июля 2025 года
Информация считается рекламой, если она одновременно:
- направлена на привлечение внимания к товару, работе, услуге или иному объекту рекламирования;
- формирует или поддерживает интерес к нему;
- способствует его продвижению на рынке.
При этом справочные и аналитические материалы сами по себе рекламой не считаются. Следовательно, сам факт упоминания компании или товара ещё не создаёт автоматически базу для сбора в 3%. Например, публикация может носить обычный информационный характер, но специальное выделение конкретного товара с целью стимулировать спрос уже может иметь рекламные признаки.
Что на маркетплейсах считается рекламой
Для маркетплейсов особенно важно отличать обычное представление товара от рекламы.
Каталог, карточка или справочная информация не обязательно являются рекламным размещением. Постановление № 1087 распространяет критерии определения рекламы в том числе на маркетплейсы, агрегаторы, поисковые системы и социальные сети.
Поэтому нельзя исходить из того, что любое размещение товара на маркетплейсе автоматически не является рекламой: оценивать нужно конкретный формат продвижения.
Нужно оценивать конкретный формат продвижения.
Должен ли бизнес прибавлять 3% к рекламному бюджету
Закон не обязывает рекламодателя доплачивать сбор сверх бюджета: обязанность перечислять 3% лежит на том, кто непосредственно распространяет рекламу, а не на том, кто её заказывает.
Однако на практике рекламодатель всё равно может почувствовать сбор в расходах. Подрядчик, который является плательщиком, вправе заложить собственные обязательные отчисления в стоимость услуг. Это уже вопрос ценообразования и коммерческих условий договора, а не отдельная обязанность рекламодателя перед Роскомнадзором.
Иными словами: 3% могут «раствориться» в счёте от агентства или площадки, но отдельной строкой «налог на рекламу» в договоре они возникать не обязаны.
Что делать, если рекламу покупают у иностранного блогера
Предположим, российская компания заключила договор с иностранным блогером. Реклама ориентирована на потребителей в России.
В таком случае российский рекламодатель должен рассчитать 3% с соответствующего вознаграждения, удержать сумму при выплате иностранцу и перечислить ее в бюджет. Также иностранного контрагента нужно проинформировать о перечислении.
Например, вознаграждение иностранному исполнителю составляет 100 тыс. рублей.
Размер обязательного отчисления:
100 тыс × 3% = 3 тыс рублей.
Кто освобожден от рекламного сбора
Да, закон предусматривает исключения для ограниченного круга площадок.
Под льготу подпадают сайты государственных СМИ, федеральных телеканалов, радиостанций и информационных агентств, а также сетевые издания с определённым статусом.
Полный перечень закреплён в части 12 статьи 18.2 закона «О рекламе». Но освобождение не возникает автоматически — площадка должна быть внесена в специальный реестр исключений Минцифры.
Поэтому обычному коммерческому сайту или блогеру не стоит относить себя к исключениям только потому, что он публикует новости: сначала нужно проверить конкретный статус в реестре.
Что бизнесу проверить в договорах
Для компании, агентства или владельца рекламной площадки главный риск связан с неверным определением своей роли.
Поэтому перед оплатой или размещением рекламы стоит проверить четыре вещи.
Первое — что именно продается по договору. Это размещение рекламы или только настройка и создание материалов?
Второе — кто получает рекламный бюджет. Именно движение денег помогает понять структуру цепочки.
Третье — какое вознаграждение получает посредник. Для агентской модели это влияет на расчет базы.
Четвертое — корректно ли отражены сведения о рекламе. Роскомнадзор использует данные системы для расчета обязательного отчисления.
Это особенно важно для агентств, где один договор может включать рекламу, аналитику, производство креативов и другие услуги одновременно.
Главное о 3% с интернет-рекламы
3% — это не надбавка к рекламному бюджету заказчика. Обязанность платить ложится на того, кто непосредственно распространяет рекламу: площадку, блогера, рекламную систему или агентство. Рекламодатель становится плательщиком только в одном случае — когда покупает рекламу у иностранного контрагента для российской аудитории.
Поэтому главный вопрос при расчёте всегда один: какова ваша роль в сделке и по какому договору вы работаете. Ответ на него определяет и плательщика, и базу.