С 1 сентября налоговый вычет на долгосрочные сбережения охватит взносы по договорам добровольного страхования жизни. Однако отдельного дополнительного лимита для страховки не возникает. Она входит в уже существующую систему вычетов, поэтому реальный возврат зависит не только от суммы страховых взносов. На него влияют и другие долгосрочные инструменты, которыми человек уже пользуется.
В этом и заключается главное изменение для налогоплательщика. Формально перечень расходов расширяется. Но финансовый эффект может оказаться заметно меньше ожидаемого, если общий лимит уже частично занят. Поправки распространяются на договоры добровольного страхования жизни, заключенные с 1 января 2025 года. Базовый предел расходов для вычета составляет 400 тыс. рублей в год. Для взносов в пользу детей предусмотрен повышенный уровень — до 500 тыс. рублей.

Почему 400 тысяч рублей нельзя считать дважды
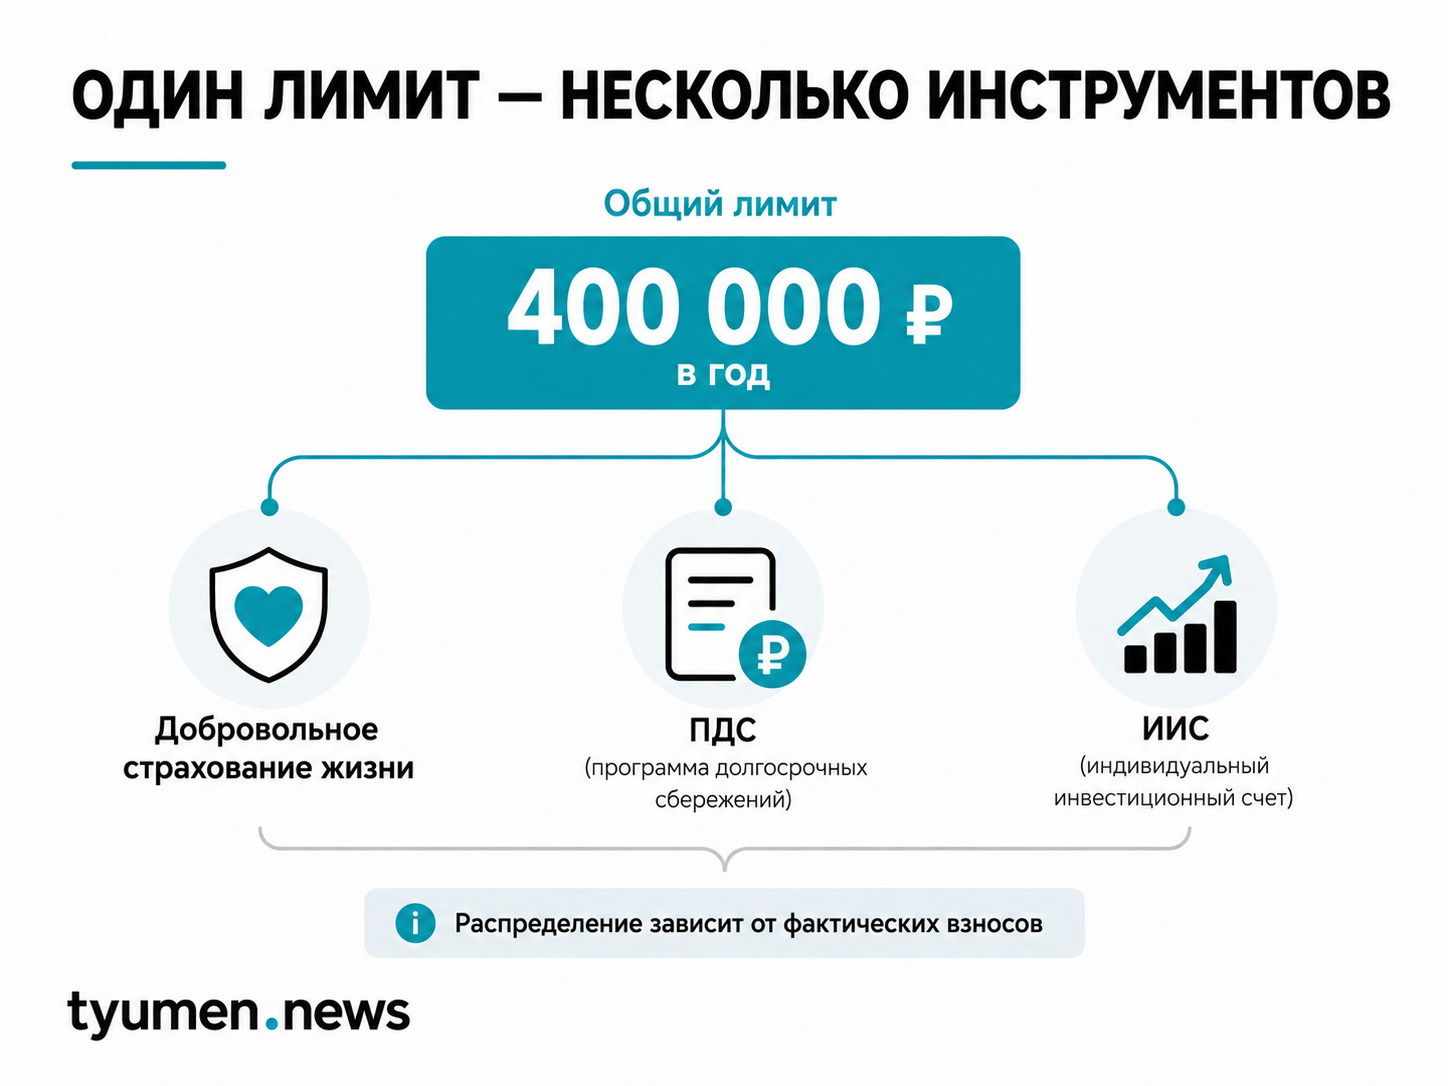
Главная особенность новой схемы — страхование жизни не получает собственную налоговую «корзину». Его включают в систему долгосрочных сбережений вместе с другими инструментами. В материалах прямо указано, что общий лимит может быть уже занят взносами по ПДС или ИИС. Например, сам факт уплаты 400 тыс. рублей по страховому договору еще не означает право уменьшить налоговую базу на такую же сумму. Если часть общего предела уже использована для другого инструмента, доступный остаток сокращается.
Это меняет восприятие реформы. Для человека без других долгосрочных продуктов новый механизм действительно расширяет набор расходов для вычета. Однако для владельца ИИС или участника программы долгосрочных сбережений главным становится уже не размер каждого взноса, а их сумма за год. Поэтому новый вычет нельзя оценивать отдельно от всей структуры личных накоплений.
Сколько НДФЛ можно вернуть
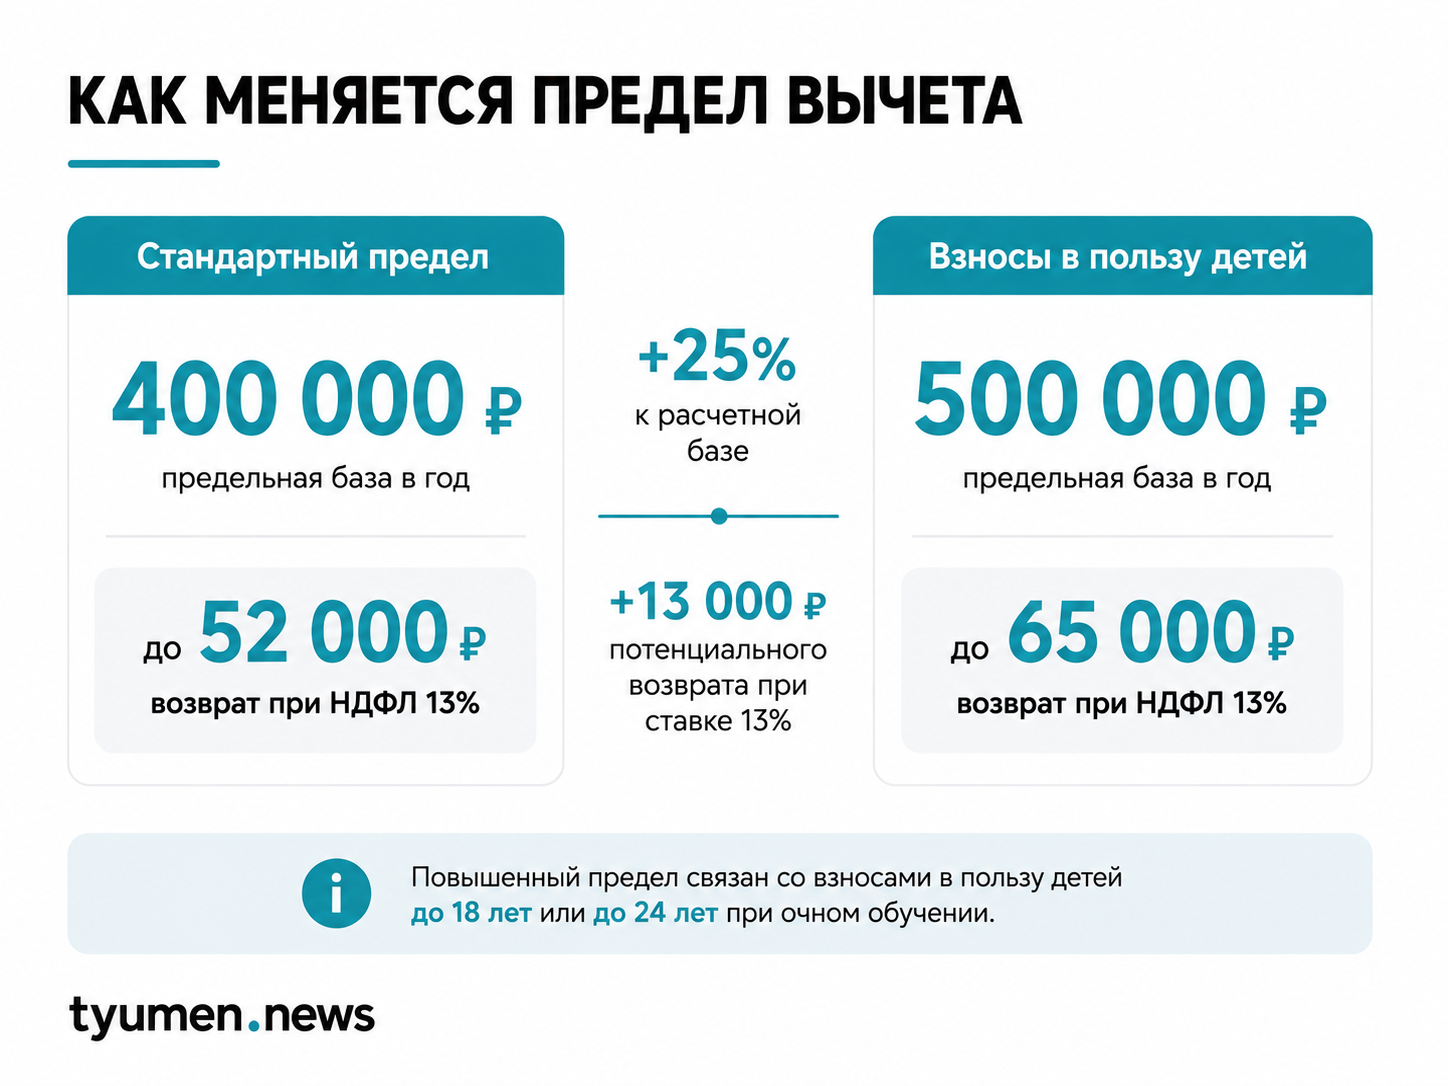
При базовом лимите в 400 тыс. рублей и ставке НДФЛ 13% максимальный налоговый эффект составляет 52 тыс. рублей. Расчет прямой: 400 000 × 13% = 52 000 рублей. Именно такую сумму один из источников называет ориентиром для большинства работников. Однако 52 тыс. рублей — это не автоматическая выплата. Человек должен иметь соответствующий облагаемый доход и фактически уплаченный НДФЛ. Если налога уплачено меньше, вернуть больше этой суммы не получится.
Кроме того, при более высоких ставках НДФЛ расчет становится сложнее. Специализированный разбор предупреждает, что нельзя во всех случаях просто умножать 400 тыс. рублей на максимальную ставку. Итог зависит от того, к какой части налоговой базы относится вычет. Поэтому цифры вроде «до 88 тыс. рублей» требуют контекста. Максимальная ставка сама по себе еще не гарантирует такой возврат.
Родителям увеличили предел на четверть
Для взносов по договорам в пользу детей предел может увеличиваться с 400 тыс. до 500 тыс. рублей. Речь идет о детях до 18 лет, а при очном обучении — до 24 лет. Рост базы составляет 100 тыс. рублей, или 25% относительно стандартного лимита. При ставке НДФЛ 13% это увеличивает потенциальный возврат с 52 тыс. до 65 тыс. рублей. Разница составляет 13 тыс. рублей.
При этом повышенный предел не означает отдельные 500 тыс. рублей на каждого ребенка. Один из источников уточняет, что это максимальная совокупная сумма вычетов одного налогоплательщика. Превысить обычные 400 тыс. рублей можно именно за счет взносов в пользу детей. Если договоры заключают оба родителя, каждый может претендовать на собственный повышенный предел. Тогда совокупная расчетная база семьи может достигать 1 млн рублей в год. Это условие также отдельно зафиксировано в материалах.
Новые правила затрагивают расходы 2025 года
Дата 1 сентября 2026 года важна не только для будущих договоров. Изменения распространяются на договоры, которые заключили начиная с 1 января 2025 года. Более того, расходы за 2025 год можно будет заявлять уже после вступления поправок в силу. Для таких взносов источник указывает возможность выбора между новым вычетом на долгосрочные сбережения и прежним социальным вычетом. Одновременно использовать оба варианта для одних и тех же расходов нельзя.
Для взносов, сделанных в течение 2026 года, календарь другой. Они попадут в декларацию или упрощенное заявление по итогам года. Значит, фактическое оформление такого возврата приходится уже на 2027 год. Эта разница делает 1 сентября прежде всего точкой запуска новых правил для уже совершенных расходов. Поэтому дата вступления закона и год фактического взноса здесь имеют разное значение.
Срок договора оказался сложнее формулировки «10 лет»
В части публикаций новое условие описывается просто: договор должен действовать не менее десяти лет. Такая формулировка действительно встречается в материалах о поправках. Однако другой подробный разбор приводит переходную шкалу. Для договоров 2025–2026 годов там указан минимальный срок пять лет. Для договоров 2027 года — шесть лет, 2028-го — семь, 2029-го — восемь, 2030-го — девять. Десятилетний срок применяется для договоров с 2031 года.
Это одно из самых существенных расхождений в доступных материалах. Поэтому простая формулировка «вычет доступен только при договоре от десяти лет» может вводить владельцев договоров 2025–2026 годов в заблуждение. Практический смысл переходного периода очевиден: год заключения договора становится самостоятельным параметром. Его нужно учитывать наряду с размером взносов и общей суммой уже заявленных долгосрочных вычетов.
Налоговый вычет на долгосрочные сбережения и три договора
Еще одно ограничение касается количества договоров. В материалах указано, что налогоплательщик может быть выгодоприобретателем не более чем по трем одновременно действующим договорам добровольного страхования жизни. При этом договор может действовать в пользу самого налогоплательщика или его близких родственников. Среди них источники называют супруга, родителей, детей и других членов семьи.
Само наличие нескольких договоров не увеличивает годовой предел автоматически. Ограничение в 400 тыс. рублей остается общим. Поэтому дробление взносов между договорами само по себе не создает дополнительного налогового ресурса.
С оформлением есть расхождение в источниках
Порядок получения вычета описан не одинаково. Часть материалов указывает три пути: через работодателя, декларацию 3-НДФЛ или упрощенный порядок через личный кабинет. Другой специализированный материал, напротив, прямо утверждает, что новый вычет работодатель не предоставляет. В еще одной публикации снова указана возможность оформления через работодателя.
Поэтому этот вопрос нельзя считать однозначно раскрытым только на основании собранных публикаций. Перед оформлением потребуется сверять действующий порядок с ФНС и актуальной редакцией правил после 1 сентября. Это особенно существенно для тех, кто рассчитывает получить налоговый эффект еще до окончания года. Способ оформления может влиять не на размер общего лимита, а на момент и процедуру получения вычета.
Изменения касаются не только самого вычета
Поправки затрагивают и налогообложение выплат по долгосрочным договорам страхования жизни. В материалах указано, что выплаты в пределах внесенных страховых взносов полностью освобождаются от НДФЛ. Если выплата превышает сумму взносов, освобождение распространяется на превышение в пределах 30 млн рублей по каждому договору. Одновременно указан предел в 30 млн рублей за налоговый период.
Этот механизм находится рядом с новым вычетом, но решает другую задачу. Вычет уменьшает налоговую базу на этапе взносов, тогда как освобождение касается выплат по договору. Ближайшая ключевая дата — 1 сентября 2026 года. После нее станет возможным применение новых правил к подходящим расходам 2025 года. Следующий практический рубеж — 2027 год, когда начнется оформление вычетов по взносам, сделанным уже в течение 2026-го.