Патент в 2026 году для ИП изменился прежде всего из-за нового лимита доходов. Для применения ПСН в 2026 году действует порог 20 млн рублей вместо прежних 60 млн. Предпринимателю нужно учитывать вид деятельности, число работников, региональные правила и фактический доход от реализации.
Как работает патентная система
Патентная система налогообложения, или ПСН, — специальный налоговый режим для индивидуальных предпринимателей. Организации применять его не вправе.
Патент подтверждает право ИП применять ПСН по указанному виду деятельности. Один предприниматель вправе получить несколько патентов, например для разных направлений бизнеса.
Налог рассчитывают не с фактической выручки или прибыли. Основой служит потенциально возможный годовой доход. Его размер устанавливает субъект РФ для конкретных видов деятельности.
Базовая ставка по ПСН составляет 6%. Если патент действует меньше календарного года, налог рассчитывают пропорционально числу дней его действия.
Получается две разные величины. Потенциальный доход нужен для расчета налога. Фактический доход от реализации нужен, в частности, для контроля лимита ПСН.
Какие изменения действуют для ИП в 2026 году
Главное изменение — снижение предельного дохода. В 2026 году порог составляет 20 млн рублей.
При проверке права на ПСН учитывают доходы от реализации за предыдущий и текущий годы. Если доход за 2025 год превысил 20 млн рублей, применять патентную систему в 2026 году нельзя. Если превышение происходит уже в 2026 году, право на ПСН утрачивается по правилам пункта 6 статьи 346.45 НК РФ.
Дальнейшее снижение лимита уже закреплено:
- в 2026 году — 20 млн рублей;
- в 2027 году — 15 млн рублей;
- с 2028 года — 10 млн рублей.
Лимит на коэффициент-дефлятор не умножают. ФНС отдельно разъясняет это правило.
Если предприниматель одновременно применяет ПСН и УСН, при проверке предельного дохода учитываются доходы от реализации по обоим специальным режимам.

Кто вправе работать на ПСН
Патент доступен только индивидуальным предпринимателям. При этом вид деятельности должен подпадать под ПСН на территории конкретного субъекта РФ.
Средняя численность наемных работников за налоговый период не должна превышать 15 человек. Ограничение действует по видам деятельности, переведенным на ПСН. В расчет входят работники по трудовым договорам и договорам гражданско-правового характера.
Федеральный Налоговый кодекс задает общие границы режима. Например, ПСН не применяется к розничной торговле через объект стационарной сети с торговым залом более 150 м². Такой же предел установлен для зала обслуживания в общепите.
Для автомобильных перевозок действует еще одно ограничение: предприниматель не вправе использовать ПСН при наличии более 20 транспортных средств, предназначенных для пассажирских или грузовых перевозок.
С 2026 года из федерального перечня исключены услуги уличных патрулей, охранников, сторожей и вахтеров.
Конкретный перечень доступных видов деятельности зависит от регионального закона. Поэтому одинаковый бизнес в разных субъектах РФ может иметь разные параметры патента.
Сколько стоит патент
Стоимость ПСН зависит от потенциально возможного годового дохода. Регион устанавливает его отдельно для разных видов деятельности и может учитывать физические показатели бизнеса.
Для годового патента базовый расчет выглядит так:
потенциально возможный годовой доход × 6%
Для патента на часть года ФНС рассчитывает сумму пропорционально количеству дней его действия.
Фактическая прибыль в эту формулу не входит. Если бизнес заработал больше регионального потенциального дохода, налог по уже действующему патенту только из-за этого не увеличивается. При этом предприниматель продолжает контролировать фактический доход для соблюдения лимита ПСН.
На 2026 год коэффициент-дефлятор для патентной системы установлен на уровне 1,253. Он применяется к потенциальному доходу в случаях, предусмотренных правилами его индексации.
Как рассчитывают патент в Тюменской области
В Тюменской области ПСН регулирует Закон Тюменской области от 27 ноября 2012 года № 96 «О патентной системе налогообложения для индивидуальных предпринимателей». Закон устанавливает потенциально возможный годовой доход по видам деятельности.
Региональное законодательство изменили Законом Тюменской области от 27 ноября 2025 года № 79.
В актуализированной на 28 августа 2026 года региональной таблице, например, для парикмахерских и косметических услуг указан потенциальный годовой доход 340 тыс. рублей без наемных работников. Для ремонта и обслуживания автотранспорта — 540 тыс. рублей, для услуг дошкольного и дополнительного образования — 100 тыс. рублей. Это именно показатели потенциального дохода, а не готовая сумма налога.
Точную сумму для конкретного бизнеса нужно рассчитывать с учетом вида деятельности, территории, срока патента и физических показателей. ФНС использует эти параметры в сервисе расчета стоимости патента.
Какие налоги заменяет ПСН
По деятельности, переведенной на патент, предприниматель освобождается от НДФЛ с соответствующего предпринимательского дохода.
Освобождение распространяется и на налог на имущество физических лиц по имуществу, используемому в патентной деятельности, кроме установленных НК РФ случаев.
По НДС действует отдельное правило: ИП на ПСН не признается плательщиком НДС по патентной деятельности, но Кодекс содержит исключения. Они касаются, например, импорта, деятельности вне ПСН и отдельных операций по статьям 161 и 174.1 НК РФ.
Страховые взносы патент не отменяет.
Предприниматель без работников вправе уменьшить налог по ПСН на взносы за себя вплоть до 100% суммы налога. Для ИП с работниками действует ограничение: уменьшение налога — не более 50%. УФНС России по Тюменской области подтвердило этот порядок в июне 2026 года.
Для уменьшения налога предприниматель направляет в налоговый орган уведомление по форме КНД 1112021.
Как оформить патент
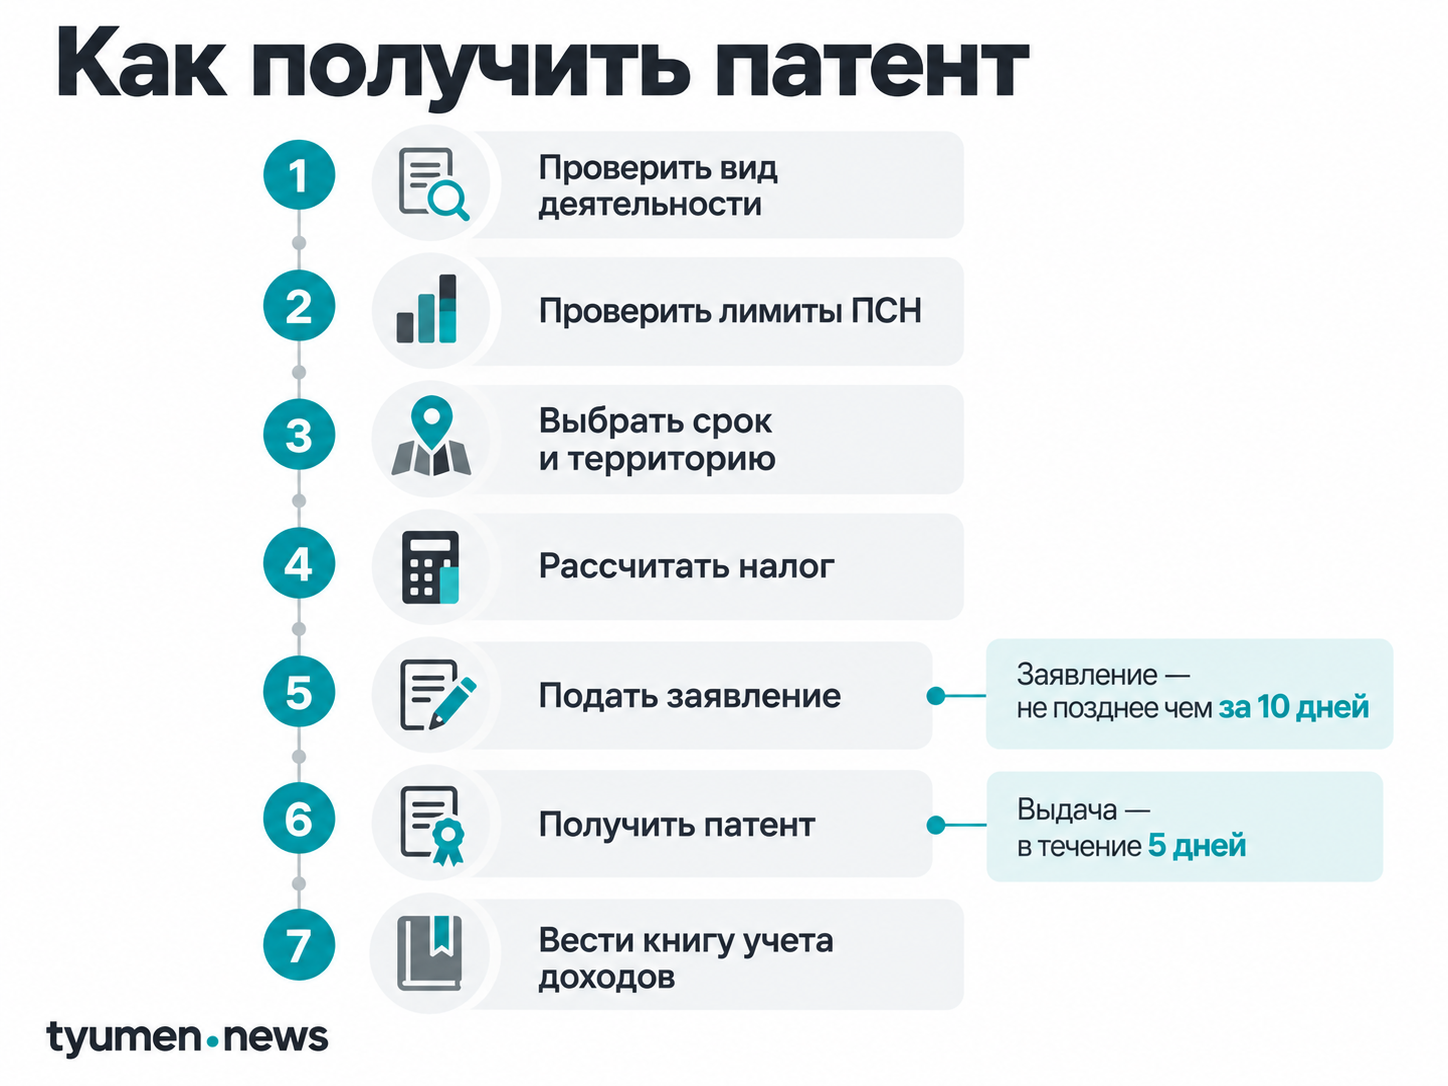
Заявление подают в налоговый орган не позднее чем за 10 дней до начала применения ПСН. ФНС позволяет направить документ через личный кабинет индивидуального предпринимателя.
Патент выбирают на срок от одного до 12 месяцев в пределах одного календарного года.
После получения заявления налоговая инспекция должна выдать патент либо уведомление об отказе в течение пяти дней.
Со 2 марта 2026 года применяется новая форма заявления. Ее утвердил приказ Федеральной налоговой службы России от 18 декабря 2025 года № ЕД-7-3/1226@.
Последовательность оформления выглядит так:
- Проверить, применяется ли ПСН для выбранной деятельности в регионе.
- Проверить лимит доходов и численность работников.
- Определить территорию и срок действия патента.
- Рассчитать налог.
- Подать заявление в налоговую.
- Получить патент.
- Вести книгу учета доходов.
- Следить за фактическим доходом и другими ограничениями режима.
Налоговую декларацию по ПСН предприниматель не подает. Учет доходов ведется в книге учета доходов ИП на патентной системе.
Когда платить налог
Срок оплаты зависит от продолжительности патента.
Если патент выдан менее чем на шесть месяцев, всю сумму перечисляют не позднее окончания его действия.
Для патента сроком от шести месяцев до календарного года действуют два платежа:
- 1/3 суммы — не позднее 90 календарных дней после начала действия;
- 2/3 суммы — не позднее окончания действия патента.
Если патент заканчивается 31 декабря, окончательный срок оплаты переносится на 28 декабря.
Что изменилось с перерасчетом
С 2026 года НК РФ прямо предусматривает новый порядок для ситуации, когда уменьшаются физические показатели бизнеса.
Например, предприниматель сократил площадь торгового зала или количество автомобилей. ИП вправе получить новый патент взамен прежнего. Заявление подают в течение 10 дней со дня изменения показателей.
Налог по старому патенту пересчитывают за период с даты начала его действия до дня перед началом нового патента. УФНС России по Тюменской области напомнило об этом порядке 27 июля 2026 года.
Новая форма заявления учитывает такой сценарий: в ней предусмотрена отметка о выдаче патента взамен ранее выданного.
Когда ИП теряет право на ПСН
Превышение доходного лимита — одно из оснований для утраты права на режим.
В 2026 году критический порог составляет 20 млн рублей. Для этой проверки учитываются доходы от реализации, определяемые по статье 249 НК РФ.
Право на ПСН можно потерять и при нарушении других ограничений режима. В частности, НК РФ связывает это с требованиями статьи 346.43: численностью работников и видами деятельности, для которых патент не применяется.
При утрате права налоги за соответствующий период пересчитываются по правилам того режима, на который предприниматель считается перешедшим. Налог, ранее уплаченный по ПСН, учитывается при таком расчете.
С 2026 года эта норма стала заметно важнее из-за снижения порога с 60 млн до 20 млн рублей.
Что проверить перед подачей заявления
Перед оформлением патента предпринимателю достаточно последовательно проверить семь параметров:
- деятельность включена в перечень ПСН для нужного региона;
- доход за 2025 год не превысил 20 млн рублей;
- доход в течение 2026 года остается в пределах 20 млн рублей;
- по деятельности на ПСН соблюдается предел по работникам;
- торговые площади, транспорт и другие физические показатели соответствуют ограничениям;
- стоимость рассчитана по актуальному региональному закону;
- заявление оформлено по форме, действующей с 2 марта 2026 года.
Для бизнеса в Тюменской области после этой проверки остается определить параметры конкретного патента по Закону № 96 и рассчитать сумму налога для выбранного срока и вида деятельности.