С 1 сентября 2026 года налоговый вычет по ПДС для семей с детьми действует с повышенным лимитом. Родитель может учесть до 500 тыс. рублей расходов за год, если взносы сделаны по договору в пользу ребенка. Ранее общий предел составлял 400 тыс. рублей. Новые правила закреплены в статье 219.2 Налогового кодекса РФ.
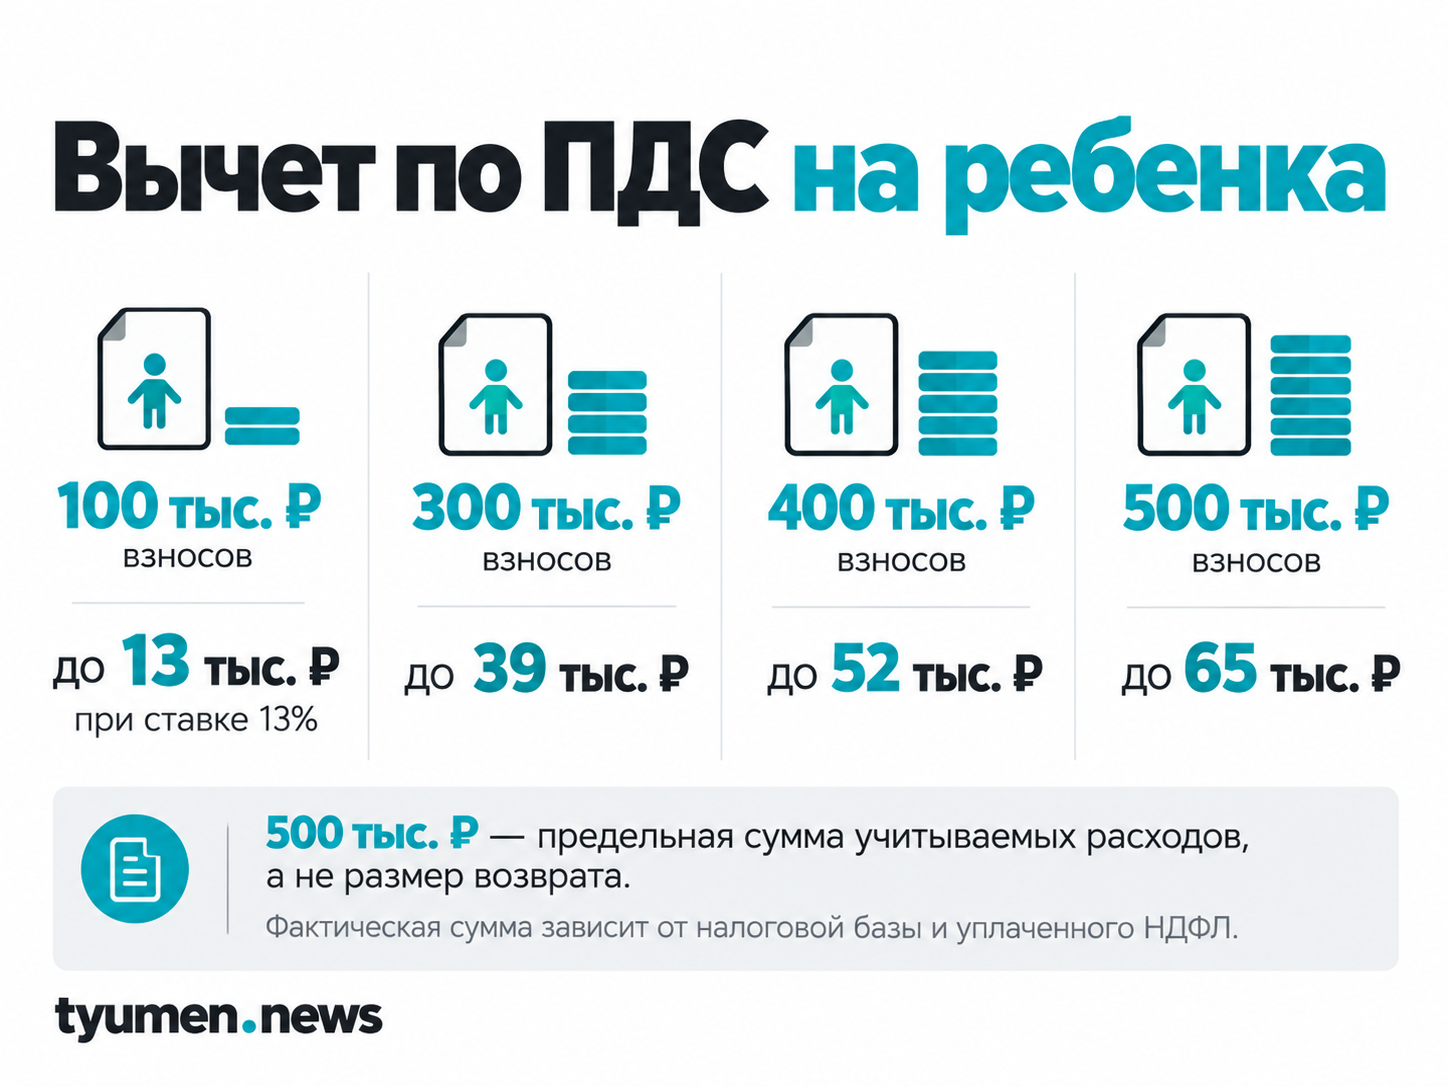
При ставке НДФЛ 13% вычет с 500 тыс. рублей соответствует возврату до 65 тыс. рублей. Фактическая сумма зависит от налоговой базы и уплаченного за год НДФЛ.
Когда действует лимит 500 тыс. рублей
Повышенный предел применяется, если общая сумма подходящих взносов превышает 400 тыс. рублей за год. Увеличить вычет разрешено за счет взносов по договорам, заключенным в пользу детей. Максимальный предел — 500 тыс. рублей на каждого родителя.
Правило действует до достижения ребенком 18 лет. Для детей, которые учатся очно, возрастной предел составляет 24 года. Если родитель перечисляет средства только по собственному договору ПДС, наличие ребенка само по себе не увеличивает лимит.
Сколько НДФЛ можно вернуть
Для дохода, облагаемого по ставке 13%, расчет выглядит так:
- 100 тыс. рублей взносов — до 13 тыс. рублей;
- 300 тыс. рублей — до 39 тыс. рублей;
- 400 тыс. рублей — до 52 тыс. рублей;
- 500 тыс. рублей — до 65 тыс. рублей.
Если взносы не превышают 400 тыс. рублей, повышенный предел на расчет не влияет. При прогрессивной шкале НДФЛ фактический возврат может отличаться. Получить больше соответствующего налога, чем налогоплательщик уплатил за год, нельзя.
Если взносы делают оба родителя
ФНС указывает лимит до 500 тыс. рублей на каждого из родителей. Поэтому при соблюдении условий два родителя могут совокупно учесть до 1 млн рублей расходов за год.
При ставке 13% расчетная сумма возврата составит до 65 тыс. рублей для каждого родителя. Каждый из них использует собственный вычет и собственную сумму уплаченного НДФЛ.
Как получить вычет
ФНС предусматривает два способа: подать декларацию 3-НДФЛ либо воспользоваться упрощенным порядком. Для взносов по ПДС упрощенный вычет доступен через «Личный кабинет налогоплательщика для физических лиц». Негосударственный пенсионный фонд передает сведения в ФНС, если участвует в информационном обмене. После проверки налоговая направляет предзаполненное заявление.
Самостоятельно создавать заявление заранее не требуется. ФНС рекомендует дождаться его появления в личном кабинете. Если фонд не участвует в обмене либо упрощенный порядок недоступен, вычет заявляют через декларацию 3-НДФЛ с документами, подтверждающими взносы. Перед отправкой предзаполненного заявления нужно проверить сумму взносов, сведения о договоре и банковские реквизиты для возврата налога.