С 1 января 2027 года россияне смогут заключать договоры жилищных сбережений. Жилищные вклады с 2027 года рассчитаны на накопление денег для покупки или строительства жилья: минимальный срок составит три года, а страховое возмещение достигнет 10 млн рублей в одном банке. Правила закреплены Федеральным законом от 4 июля 2026 года № 230-ФЗ.
Новый договор связывает накопление денег с конкретной жилищной целью. При этом открытие вклада не означает автоматического одобрения ипотеки. Основные условия устанавливает закон, а процентную ставку и другие параметры определит договор с конкретным банком.
Как будут работать жилищные вклады с 2027 года
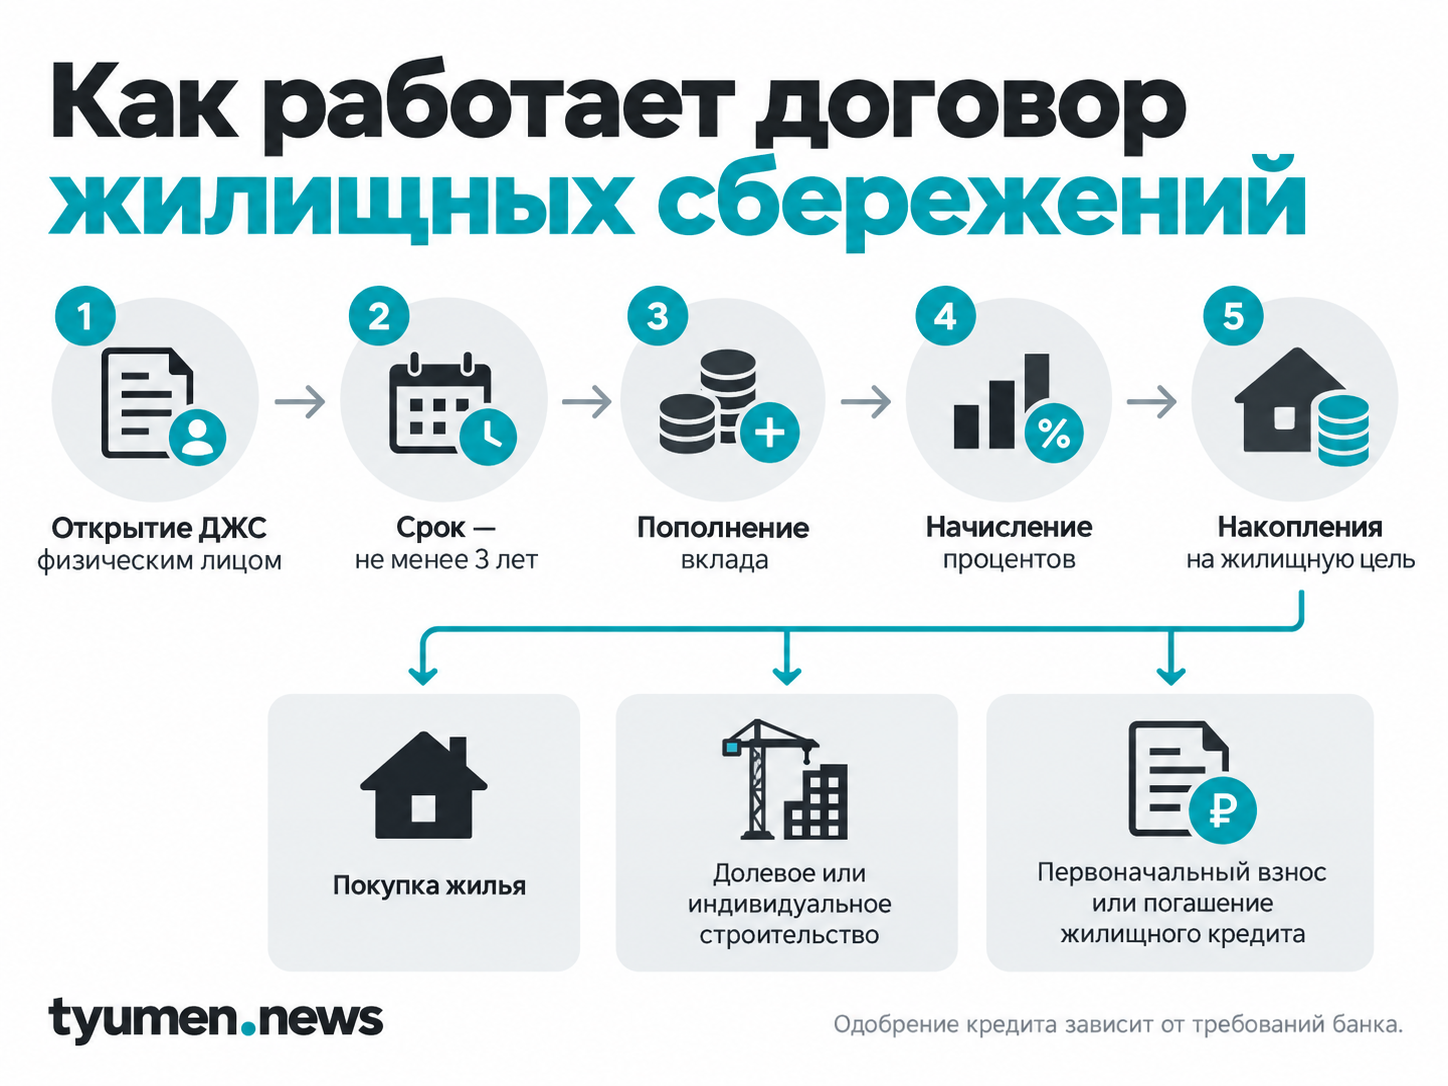
Официальное название программы — договор жилищных сбережений, или ДЖС. Вкладчиком выступает физическое лицо. Банк принимает деньги, начисляет проценты и увеличивает сумму накоплений за счет начисленного дохода.
Срок привлечения средств составит не менее трех лет. Договор предусматривает пополнение вклада в течение срока его действия. Деньги вправе вносить как сам вкладчик, так и третье лицо в его пользу.
Процентную ставку, периодичность начисления дохода и другие параметры банк закрепит в договоре. Единой доходности для всех жилищных вкладов закон не устанавливает.
На какие цели направят накопления
Деньги по ДЖС предназначены для улучшения жилищных условий. Накопленную сумму вместе с процентами разрешено направить на покупку жилого помещения, участие в долевом строительстве или индивидуальное жилищное строительство.
Накопления разрешено использовать как первоначальный взнос по ипотеке, а также направить на погашение основного долга или процентов по действующему жилищному кредиту.
ДЖС не привязывает будущую ипотеку к банку, где открыт вклад. По распоряжению вкладчика средства могут перечислить в другую кредитную организацию для первоначального взноса или обслуживания жилищного кредита.
Накопления не дают автоматического права на ипотеку
После завершения периода накопления банк рассматривает вопрос о выдаче кредита на недостающую для покупки жилья сумму. Получить его сможет вкладчик, который на момент рассмотрения заявки соответствует требованиям банка.
Трехлетний срок накопления и решение по ипотеке — отдельные этапы. Сам договор жилищных сбережений не заменяет проверку платежеспособности клиента и другие процедуры банка.
Когда сохраняются проценты при досрочном прекращении
У договора предусмотрено несколько вариантов досрочного прекращения, и сроки для них различаются.
Если вкладчик обращается не раньше чем через год после заключения договора и направляет деньги на улучшение жилищных условий, накопленные проценты сохраняются. Средства разрешено использовать для покупки или строительства жилья либо перечислить в другой банк для первоначального взноса или обслуживания жилищного кредита.
Другой порядок действует после полутора лет с даты заключения договора. При досрочном прекращении после этого срока вкладчик также сохраняет начисленные проценты.
Полные начисленные проценты сохраняются и в случае, если после окончания срока накопления банк отказал в кредите, предусмотренном договором.
Если договор прекращается раньше установленных сроков, а деньги не направляются на жилищную цель, проценты выплачиваются по ставке вклада до востребования. Договор банка вправе предусматривать более высокую ставку.

Как застрахуют деньги
Для договоров жилищных сбережений установлен повышенный лимит страхового возмещения. При страховом случае вкладчику возмещают 100 % суммы вклада, но не более 10 млн рублей в одном банке.
Если у человека несколько ДЖС в одной кредитной организации, лимит не умножается на количество договоров. Общая сумма страхового возмещения по ним ограничена 10 млн рублей и распределяется между вкладами пропорционально.
Лимит в 10 млн рублей относится именно к страховому возмещению. Он не ограничивает максимальную сумму, которую человек вправе накопить по договору.
Что проверить перед открытием договора
Банки будут формировать собственные предложения на основе требований Федерального закона № 230-ФЗ. Поэтому перед открытием ДЖС нужно изучить условия конкретного договора.
Первый параметр — срок накопления. Закон устанавливает минимум три года, но банк вправе предложить более продолжительный период. Второй — процентная ставка и порядок начисления дохода: единой ставки для программы нет.
Отдельного внимания требуют условия досрочного прекращения договора и ставка, которая применяется при раннем возврате денег. Если вкладчик рассчитывает позднее получить жилищный кредит в том же банке, стоит заранее изучить и требования к заемщикам: наличие ДЖС не гарантирует одобрения заявки.