Золото в 2026 году прошло путь от рекордных уровней до глубокой коррекции, но крупные инвесторы не покинули рынок. На 7 сентября стоимость металла составляла $4371,74 за тройскую унцию. При этом крупнейшие управляющие компании вновь увеличивают позиции, а центробанки усилили закупки. Главный вопрос теперь не в том, вернется ли цена к максимумам автоматически, а в том, сможет ли спрос перевесить давление процентных ставок.
Материал не является финансовой рекомендацией.
В январе февральский фьючерс на золото на Comex превышал $5600 за унцию. Затем котировки пошли вниз и к 11 июня опустились ниже $4100. Падение от максимального уровня тогда достигало 27%. Поэтому нынешнее возвращение крупных покупателей происходит уже на совершенно другом ценовом фоне.

Просадка не вытеснила крупный капитал из золота
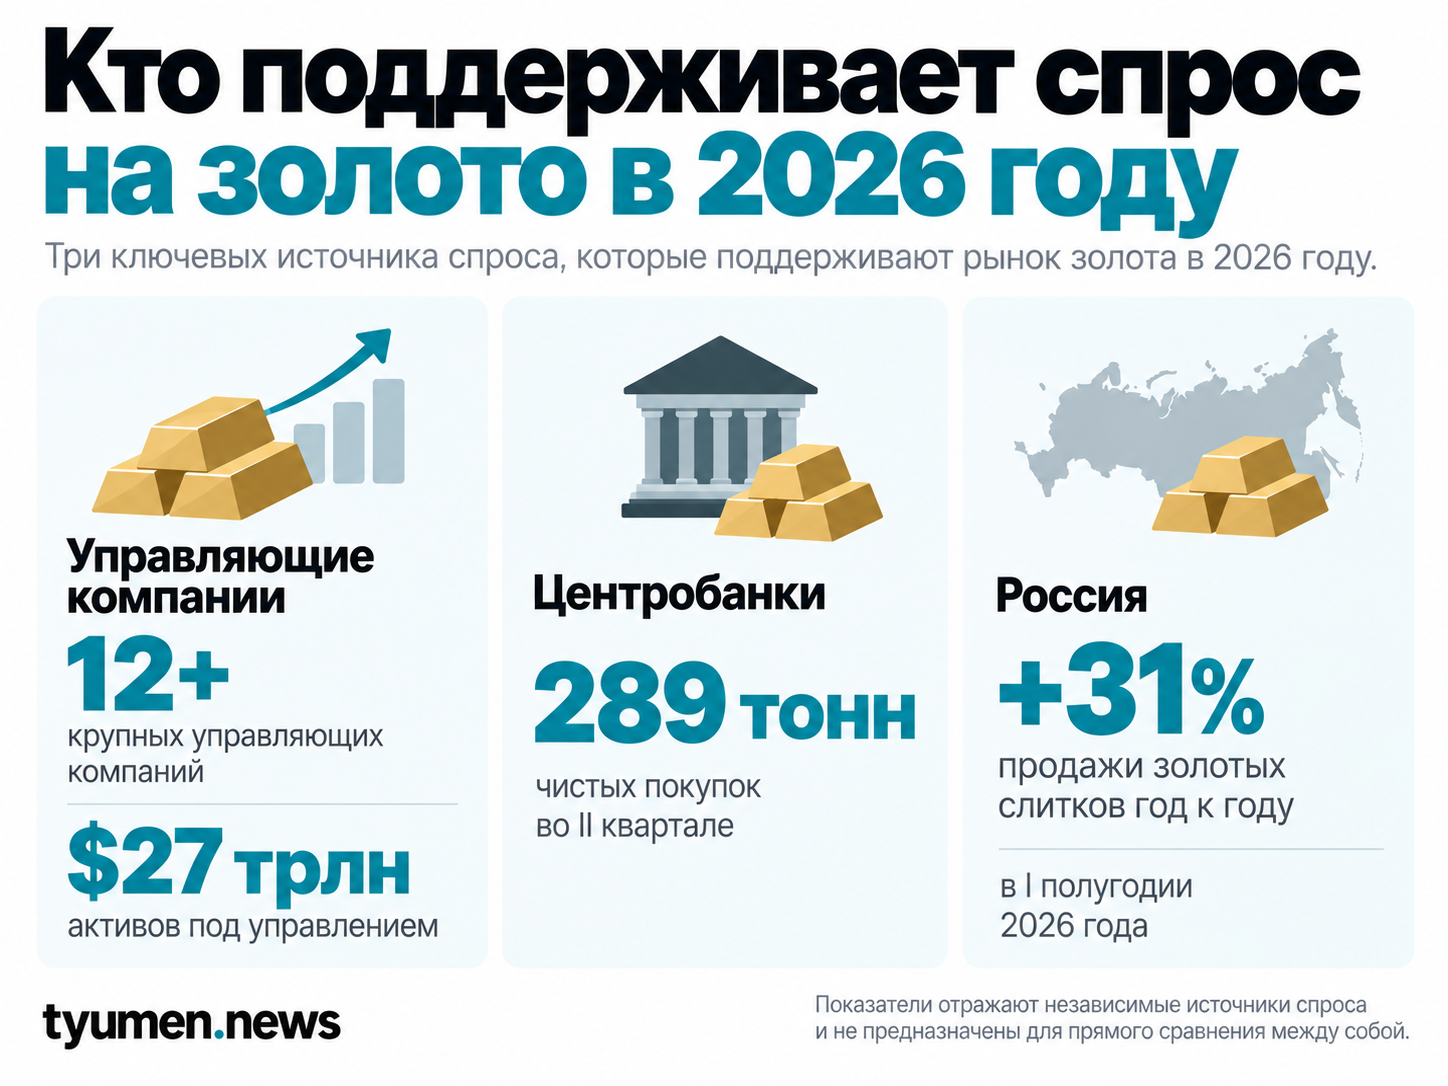
В начале сентября несколько крупных управляющих компаний вновь начали покупать металл после коррекции. В их числе Pictet Asset Management, Robeco Institutional Asset Management и Fidelity International. Ранее некоторые из них фиксировали прибыль после роста котировок. Схожую позицию заняли более двенадцати управляющих активами. Совокупно они контролируют около $27 трлн. BNP Paribas Asset Management и Manulife John Hancock Investments также увеличили долю золота либо сохранили прежние позиции.
Этот показатель важен не сам по себе. Он показывает, что коррекция не разрушила инвестиционный интерес крупных участников. Напротив, снижение цены часть управляющих использовала для возвращения на рынок. Одновременно обеспеченные золотом ETF вновь фиксируют приток капитала. Получается необычная для 2026 года комбинация: котировки значительно отступили от максимумов, но часть институционального спроса восстановилась.
Это не гарантирует нового ценового рекорда. Управляющие сами предупреждают, что даже движение к недавним максимумам не обеспечит устойчивого роста.
Рекордные закупки центробанков создают второй уровень спроса
Поведение инвестиционных фондов — только часть картины. Во втором квартале центральные банки мира приобрели чистыми 289 тонн золота. В исходных данных этот результат назван рекордным для апреля—июня за всю историю наблюдений. Именно поэтому текущий рынок нельзя оценивать только через краткосрочный график цены. Институциональные инвесторы способны быстро менять позиции, тогда как закупки центробанков формируют другой тип спроса. Он меньше связан с попыткой заработать на движении котировок в ближайшие месяцы.
Долгосрочный спрос заметно выделяется и на более широком горизонте. В 2022–2024 годах чистые закупки центробанков превышали 1 тыс. тонн ежегодно. В 2025 году объем снизился до 850 тонн, но остался заметно выше средних значений предыдущего десятилетия. На этом фоне июньская коррекция выглядит иначе. Снижение котировок показало слабость краткосрочного рынка, однако оно не сопровождалось исчезновением фундаментального спроса.
Именно здесь возникает главное противоречие золота в 2026 году. Цена способна резко снижаться даже тогда, когда крупнейшие долгосрочные покупатели продолжают накапливать металл.
ФРС пока мешает превратить спрос в устойчивый рост цены
Основное давление идет с рынка процентных ставок. Высокая доходность американских гособлигаций делает золото менее привлекательным, поскольку само оно не приносит процентного дохода. В июне Федеральная резервная система сохранила ставку в диапазоне 3,5–3,75%. Одновременно участники рынка стали больше учитывать возможность дальнейшего ужесточения политики. Этот фактор поддерживает доходность долларовых инструментов и ограничивает потенциал золота.
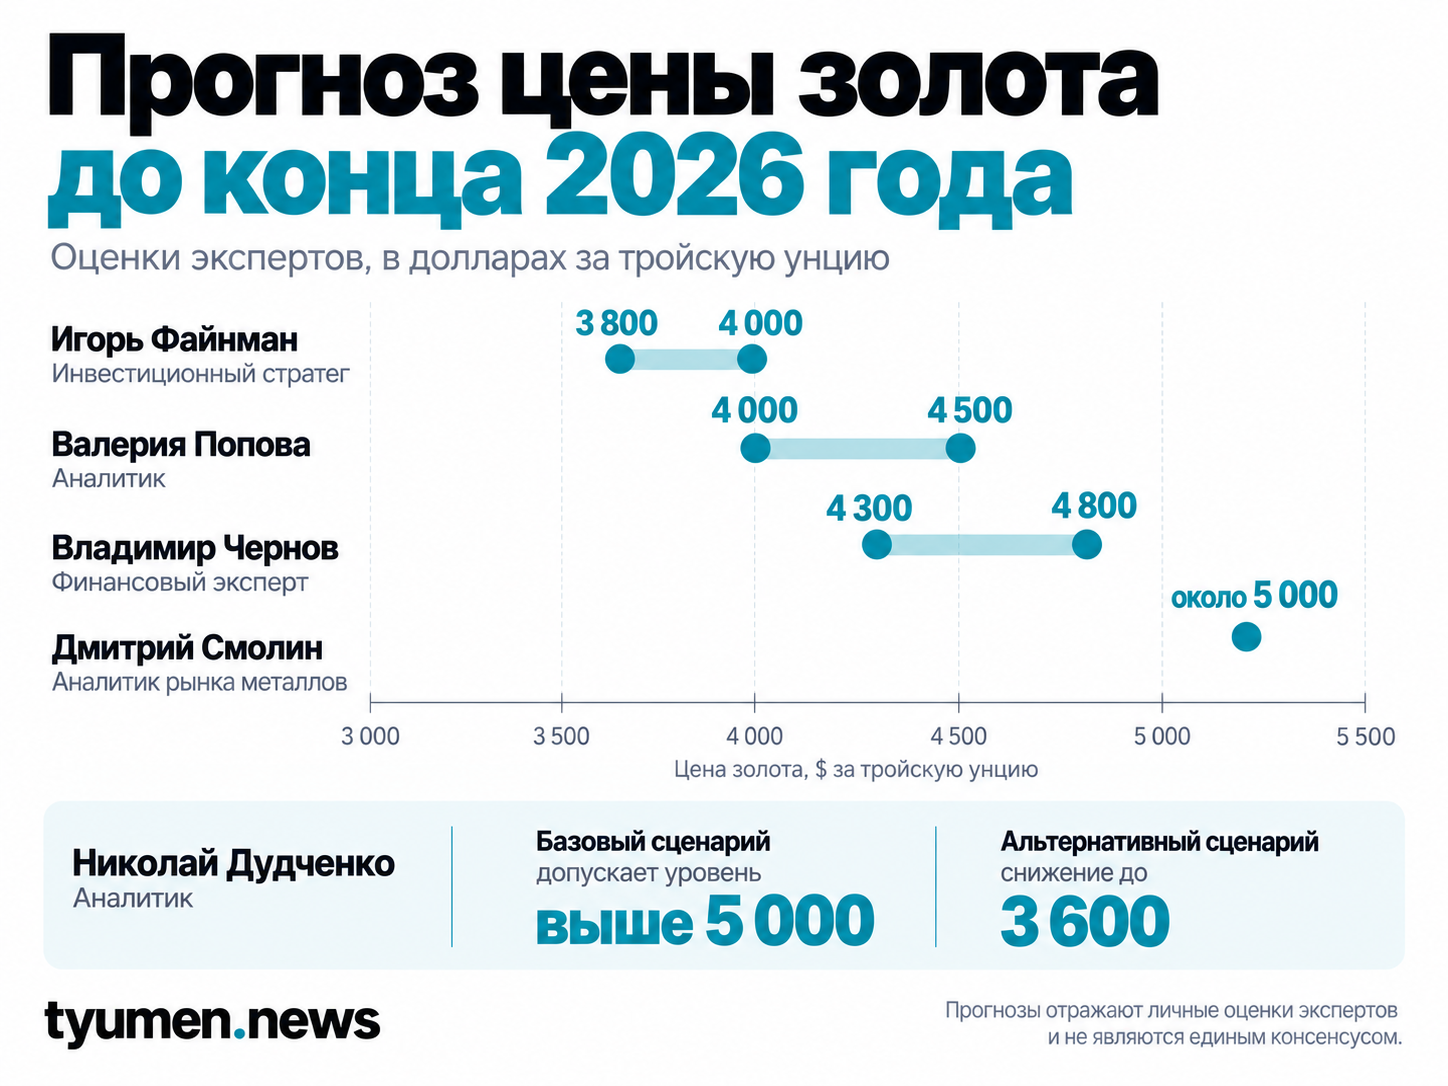
Поэтому прогнозы на конец года сильно расходятся. Инвестиционный советник Игорь Файнман допускал диапазон $3800–4000 за унцию. Валерия Попова из «Риком-Траст» оценивала возможный уровень в $4000–4500. Владимир Чернов из Freedom Finance Global называл базовым диапазон около $4300–4800. Более оптимистичную оценку давал Дмитрий Смолин из «Ингосстрах-Инвестиций»: его базовый сценарий предполагал восстановление до $5000 к концу года.
Николай Дудченко из «Финама» также допускал движение выше $5000. Однако его альтернативный сценарий предусматривал падение ниже $3850 и даже возврат к $3600. Такой разброс прогнозов сам по себе важнее одной целевой отметки. Он показывает, насколько чувствителен рынок к ставкам, доллару и доходности облигаций. Поэтому тезис о неизбежном движении золота к $5000 исходные данные не подтверждают.
Российский спрос растет быстрее, чем исчезают риски физического золота
Интерес к металлу заметен и среди российских покупателей. В 2025 году россияне приобрели около 50 тонн физического золота. С учетом монет и ювелирных изделий потребительский спрос достигал 72 тонн. За 2022–2025 годы население купило около 282 тонн золота. В первом полугодии 2026 года продажи золотых слитков выросли еще на 31% год к году.
Однако рост продаж нельзя автоматически трактовать как сигнал высокой будущей доходности. Физическое золото отличается от биржевого инструмента дополнительными расходами. Покупатель сталкивается со спредом между ценой продажи и обратного выкупа, а также с расходами на хранение. Для небольших слитков разница между ценой покупки и последующей продажи, по оценке одного из экспертов в исходниках, может составлять 10–30%. Поэтому краткосрочное движение котировок должно быть достаточно сильным, чтобы компенсировать такие издержки.
Золото также хуже подходит для срочного финансового резерва. Эксперты в исходных материалах рассматривают его скорее как инструмент долгосрочной диверсификации, чем как замену деньгам на счете или наличным. Отсюда возникает еще один разрыв. Популярность физического золота растет, но рост спроса не отменяет особенностей самого инструмента. Для частного покупателя точка входа — только одна часть решения.
Отметка $5000 пока менее важна, чем устойчивость трех факторов
К началу сентября рынок оказался между двумя группами сил. Спрос поддерживают центробанки, возвращение управляющих компаний и новый приток в золотые ETF. Давление создают высокие ставки и доходность американских облигаций. Поэтому текущая цена около $4372 сама по себе не отвечает на вопрос о дальнейшем направлении. Гораздо показательнее будет то, сохранят ли фонды покупки после восстановления котировок. Второй ориентир — продолжат ли центробанки наращивать резервы высокими темпами.
Третья переменная остается за ФРС. Если денежно-кредитная политика останется жесткой, привлекательность процентных долларовых активов сохранится. Это способно ограничить восстановление золота даже при стабильном физическом и институциональном спросе. Если давление ставок ослабнет, нынешние покупки крупных участников получат другой вес. Но исходные прогнозы показывают широкий диапазон возможных сценариев. Поэтому золото в 2026 году остается рынком с сильным долгосрочным спросом и одновременно высокой неопределенностью краткосрочной цены.