Новые формы Росстата нужно учитывать уже при подготовке отчетности за 2026 год. Часть бланков начнет действовать с 1 января 2027 года, но относится к предыдущему отчетному периоду. Другие формы, напротив, применяются уже с IV квартала или осени 2026 года.
Изменения затрагивают годовые формы, квартальную ПМ, новые формы 1-ВЭД-ЮЛ и 1-ВЭД-ИП, а также 1-Т(проф).
Дата нового бланка и отчетный период могут не совпадать
Новые годовые формы по приказу № 423 начинают действовать с 1 января 2027 года. Однако Росстат будет собирать по ним данные уже за 2026 год. Поэтому компании нужно проверять не только дату начала действия бланка, но и отчетный период.
ПМ меняется уже с IV квартала 2026 года
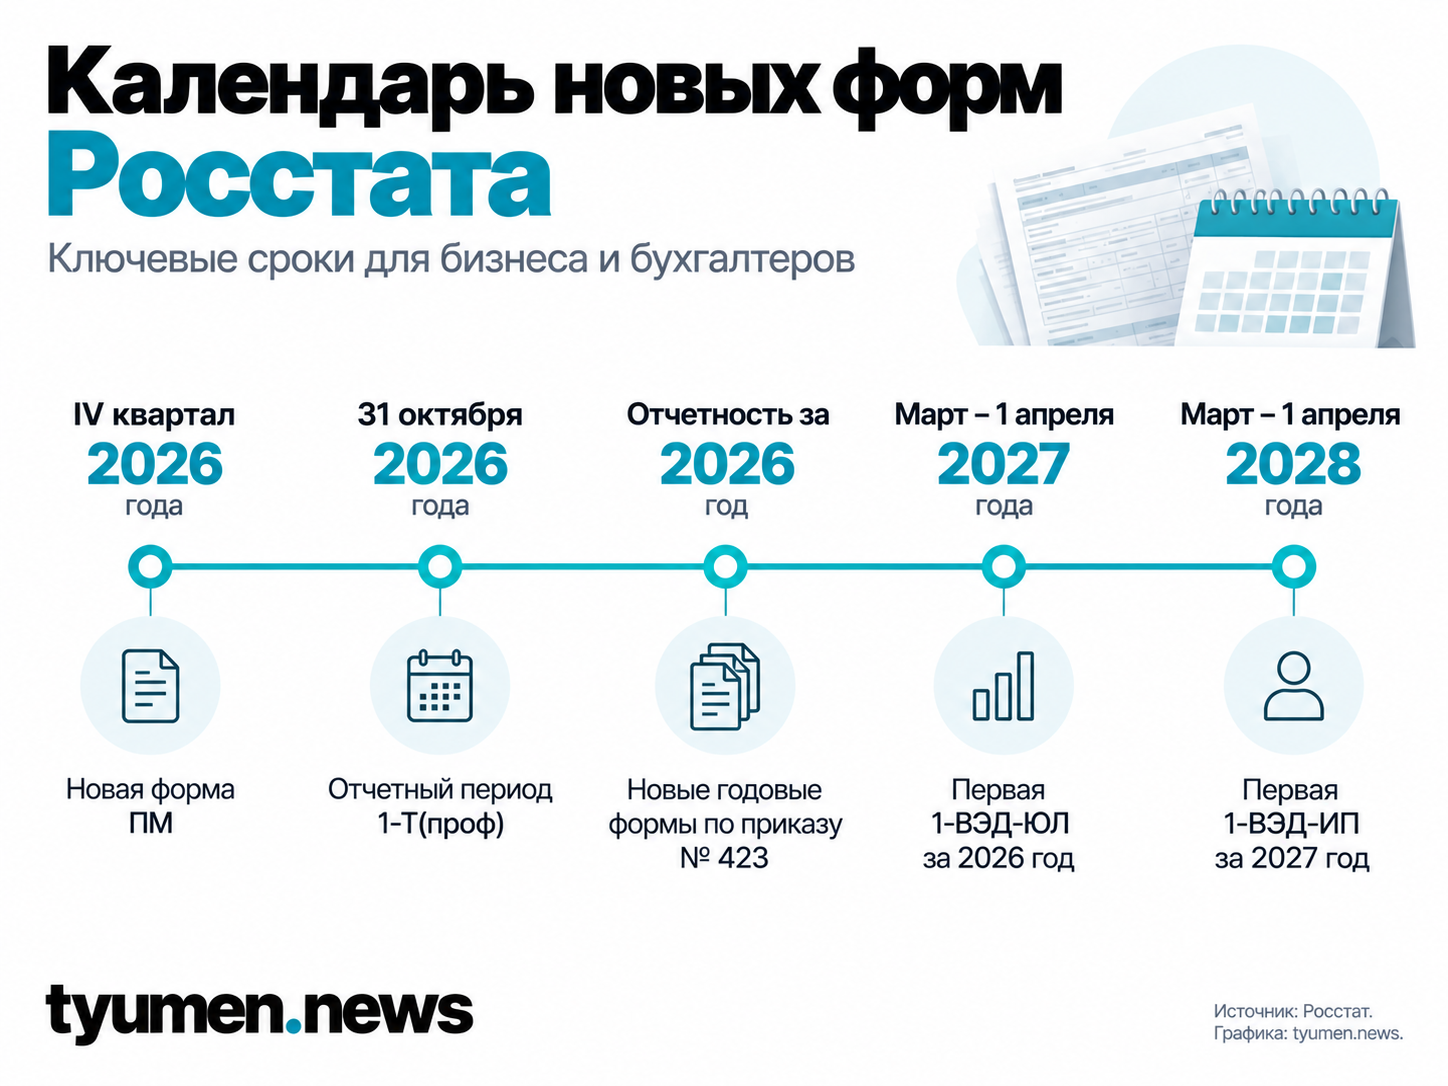
Форма ПМ содержит сведения об основных показателях деятельности малого предприятия. Новый бланк нужно использовать уже по итогам IV квартала 2026 года. При этом Росстат меняет срок подачи отчета. Теперь он начинается с первого рабочего дня и заканчивается 29-го числа после отчетного периода. Ранее срок начинался с 1-го числа.
Шесть годовых форм применят к отчетности за 2026 год
Приказ № 423 обновляет шесть годовых форм: 1-предприятие, МП (микро), 1-кооператив, 23-Н, 4-ТЭР и МП (микро)-натура. Например, форму 1-предприятие сдают коммерческие и некоммерческие организации при наличии доходов от деятельности. У остальных форм свой круг респондентов. Поэтому перед сдачей нужно проверить, относится ли конкретная форма к организации.
1-ВЭД-ЮЛ и 1-ВЭД-ИП начнут применять в разные сроки
Приказ № 425 вводит две годовые формы по видам экономической деятельности. Организации будут использовать 1-ВЭД-ЮЛ, а предприниматели — 1-ВЭД-ИП. При этом первые отчетные периоды для них не совпадают.
В 1-ВЭД-ЮЛ компании указывают среднюю численность работников, оборот и валовую прибыль. Данные приводят в целом по организации и отдельно по видам деятельности. Форму сдают организации, которые за тот же период не представляют 1-предприятие, 1-Т, П-4, ПМ или МП (микро).
Первый отчетный период для 1-ВЭД-ЮЛ — 2026 год. Форму нужно представлять с первого рабочего дня марта по 1 апреля года, следующего за отчетным. Поэтому впервые организации отчитаются по ней весной 2027 года.
Для 1-ВЭД-ИП первым отчетным периодом станет 2027 год. Предприниматели указывают в ней выручку в целом и по отдельным видам деятельности. При этом форму не сдают те, кто представляет 1-ИП или 1-ИП (торговля). Первая сдача 1-ВЭД-ИП придется на весну 2028 года. Для обеих форм действуют исключения. Например, их не сдают юрлица и ИП, зарегистрированные с 1 по 31 декабря отчетного периода. Кроме того, формы не подают адвокаты и нотариусы.
Форма 1-Т(проф) понадобится уже осенью 2026 года
Приказ № 428 обновил форму 1-Т(проф). В ней организации указывают численность работников и потребность в кадрах по профессиональным группам.
Форму сдают юридические лица, кроме субъектов малого предпринимательства и организаций из отдельных видов деятельности. Данные нужно указать по состоянию на 31 октября 2026 года. Подать отчет необходимо со 2 по 30 ноября. Форму 1-Т(проф) сдают один раз в два года.
Как проверить, какие формы должна сдавать компания
Набор обязательных форм статистической отчетности у каждой компании свой. Проверить его можно в информационно-поисковой системе Росстата «Получить данные о кодах и формах». Для поиска достаточно ОКПО, ИНН или ОГРН.
После этого стоит сверить актуальную версию каждой формы, отчетный период и срок подачи. Так компания проверит только ту отчетность, которая относится к ней.
Штрафы за нарушения статистической отчетности
Статья 13.19 КоАП РФ устанавливает ответственность за непредоставление первичных статистических данных, нарушение срока и недостоверные сведения. При первом нарушении юридическому лицу грозит штраф от 20 тыс. до 70 тыс. рублей. Для должностного лица штраф составляет от 10 тыс. до 20 тыс. рублей. ИП по общему правилу несут административную ответственность как должностные лица.
При повторном нарушении юридическое лицо может получить штраф от 100 тыс. до 150 тыс. рублей. Для должностных лиц штраф составляет от 30 тыс. до 50 тыс. рублей. Эти суммы относятся к нарушениям статистической отчетности в целом, а не только к новым формам Росстата.
ПМ меняется уже с IV квартала 2026 года
Форма ПМ содержит сведения об основных показателях деятельности малого предприятия. Новый вариант нужно применять уже по итогам IV квартала 2026 года. Поэтому переход на него начинается раньше годовой отчетности.
Одновременно Росстат меняет формулировку срока подачи. Теперь период начинается с первого рабочего дня и заканчивается 29-го числа после отчетного периода. Ранее отсчет начинался с 1-го числа. После перехода прежние аналогичные формы перестанут действовать. Таким образом, при подготовке ПМ нужно сверить и бланк, и срок подачи.
Шесть годовых форм применят к отчетности за 2026 год
Приказ № 423 обновляет сразу несколько форм, но сдавать их будут разные респонденты. Например, форму 1-предприятие представляют коммерческие и некоммерческие организации при наличии доходов от деятельности. Кроме нее, в пакет входят МП (микро), 1-кооператив, 23-Н, 4-ТЭР и МП (микро)-натура. Эти формы собирают разные сведения о деятельности организаций. Поэтому новый бланк сам по себе не означает, что его должна сдавать каждая компания. Именно здесь общий перечень изменений расходится с отчетностью конкретного бизнеса. Организации нужно проверить круг респондентов каждой формы. Затем можно определить, относится ли новый бланк к ее отчетности.
1-ВЭД-ЮЛ и 1-ВЭД-ИП начнут применять в разные сроки
Приказ № 425 вводит две годовые формы по видам экономической деятельности. Организации будут использовать 1-ВЭД-ЮЛ, а предприниматели — 1-ВЭД-ИП. При этом первые отчетные периоды для этих форм не совпадают.
В 1-ВЭД-ЮЛ входят сведения о средней численности работников, обороте и валовой прибыли. Компании указывают данные в целом и отдельно по видам деятельности. Однако форму сдают не все организации. Она касается тех, кто не представляет за тот же период ряд других отчетов. В этот перечень входят 1-предприятие, 1-Т, П-4, ПМ и МП (микро).
Первый отчетный период для 1-ВЭД-ЮЛ — 2026 год. Ежегодный срок сдачи идет с первого рабочего дня марта по 1 апреля следующего года. Следовательно, впервые организации отчитаются по этой форме весной 2027 года.
У 1-ВЭД-ИП другой график. Первый отчетный период для предпринимателей наступит в 2027 году. В форме нужно показать выручку в целом и по отдельным видам деятельности. При этом 1-ВЭД-ИП не касается предпринимателей, которые сдают 1-ИП или 1-ИП (торговля). Поскольку отчет подают после окончания года, первая сдача 1-ВЭД-ИП приходится на 2028 год. Для обеих форм действуют исключения. Например, их не сдают юрлица и ИП, зарегистрированные с 1 по 31 декабря отчетного периода. Кроме того, источник относит к исключениям адвокатов и нотариусов.
Форма 1-Т(проф) понадобится уже осенью 2026 года
Приказ № 428 обновил форму 1-Т(проф). В ней организации указывают численность и потребность в работниках по профессиональным группам. Форму сдают юридические лица, кроме субъектов малого предпринимательства, с учетом отдельных исключений. Первый отчетный период приходится на 31 октября 2026 года. Подать форму нужно со 2 по 30 ноября. Значит, новый бланк начнут использовать еще до годовой отчетности за 2026 год.
Этот график отличается от сроков новых годовых форм. Поэтому организациям нельзя ориентироваться на одну общую дату перехода. Для каждого отчета нужно отдельно сверять период и срок сдачи.
Одного перечня форм недостаточно для проверки отчетности
Новые формы Росстата относятся к разным группам организаций и ИП. Для одних отчетов имеет значение размер бизнеса. Для других — вид деятельности или наличие смежных форм. Кроме того, правила содержат отдельные исключения. Например, 1-ВЭД-ЮЛ не сдают организации, которые уже представляют несколько других форм. Похожий принцип действует для 1-ВЭД-ИП: она не нужна предпринимателям, которые сдают 1-ИП или 1-ИП (торговля). Поэтому общий список новых бланков не заменяет индивидуальную проверку. Перечень статистической отчетности можно уточнить по ОКПО, ИНН или ОГРН. После этого компания сможет сверить нужные формы и их отчетные периоды.
Такой порядок разделяет два разных вопроса. Сначала бизнес определяет, какие формы должен сдавать. Затем проверяет актуальный бланк и срок подачи каждого отчета.
За нарушения статистической отчетности действуют штрафы
Ответственность зависит от типа и повторности нарушения. При первом нарушении организация может получить штраф от 20 тыс. до 70 тыс. рублей. Для ИП и должностных лиц диапазон составляет от 10 тыс. до 20 тыс. рублей.
При повторном нарушении суммы выше. Для организаций диапазон составляет от 100 тыс. до 150 тыс. рублей, а для ИП — от 30 тыс. до 50 тыс. рублей. При этом эти правила относятся ко всей статистической отчетности, а не только к формам из приказов № 423, № 425 и № 428. Поэтому при переходе на новые формы нужно проверить три параметра. Это обязанность сдавать отчет, отчетный период и срок подачи. Одной даты начала действия бланка для такой проверки недостаточно.
К концу 2026 года бизнес уже использует новую ПМ, а для 1-Т(проф) наступает первый отчетный период. Затем организации переходят к новым годовым формам за 2026 год и первой 1-ВЭД-ЮЛ. В свою очередь, первый отчетный период для 1-ВЭД-ИП наступит только в 2027 году.