Договор с самозанятым могут признать трудовым, если гражданско-правовое оформление расходится с реальной моделью работы. Риск возникает, когда исполнитель соблюдает график компании, выполняет постоянную функцию, подчиняется руководителю и получает регулярные выплаты как штатный сотрудник.
При этом ни длительное сотрудничество, ни единственный заказчик сами по себе не превращают договор ГПХ в трудовой. Проверяющие и суды оценивают всю совокупность отношений. В 2026 году этот вопрос стал особенно актуальным: Минтруд обновил индикаторы риска, а обмен данными между ФНС, Рострудом и межведомственными комиссиями расширился.
Когда самозанятый фактически становится сотрудником
Компания вправе привлекать самозанятых для выполнения работ или оказания услуг. Нарушения в самом факте такого сотрудничества нет.
Проблема начинается, когда независимого исполнителя только формально называют подрядчиком. На практике он может выполнять ту же роль, что и обычный работник: приходить к определенному часу, постоянно находиться в офисе, получать задачи от руководителя и работать по установленным компанией правилам.
Название договора в такой ситуации имеет второстепенное значение. Статья 19.1 ТК РФ позволяет оценивать фактический характер отношений.
Поэтому формулировка «договор оказания услуг» сама по себе не гарантирует гражданско-правовой характер сотрудничества.
Какие признаки могут указывать на трудовые отношения
Удобнее смотреть не на отдельные слова в договоре, а на то, как организована ежедневная работа.
Один из наиболее заметных признаков — подчинение внутреннему распорядку. Если компания определяет начало и окончание рабочего дня, устанавливает режим отдыха или требует присутствовать на рабочем месте в установленное время, модель начинает напоминать трудовую.
Второй признак — контроль самого процесса. Заказчик по гражданскому договору обычно заинтересован в согласованном результате. Если же руководитель постоянно распределяет задачи, контролирует каждый этап и управляет исполнителем так же, как штатным специалистом, риск растет.
Третий блок связан с характером работы. Подозрения могут возникнуть, когда вместо конкретной услуги человек постоянно выполняет одну и ту же функцию. Например, договор фактически описывает работу «администратора» или «водителя», а не отдельное задание с определенным результатом.
Наконец, проверяющие обращают внимание на оплату. Регулярные фиксированные переводы в одинаковые даты больше похожи на зарплатную модель, чем на расчеты за отдельные выполненные работы.
Один признак еще не означает переквалификацию
Этот момент принципиально важен.
Самозанятый может долго сотрудничать с одним заказчиком. В отдельных случаях он может пользоваться оборудованием компании или выполнять услуги лично. Эти обстоятельства сами по себе еще не доказывают наличие трудовых отношений.
Юрист Ольга Ткач также обращает внимание, что одного-двух критериев недостаточно. Проверяющие и суд оценивают всю картину взаимодействия.
Поэтому нельзя установить универсальное правило вроде:
«работает три месяца — значит сотрудник»
или:
«получает деньги только от одной компании — договор незаконный».
Такие обстоятельства могут повышать риск внимания со стороны контролирующих органов. Однако окончательный вывод зависит от их сочетания с другими факторами.
Что изменилось в проверках самозанятых в 2026 году
С 10 января 2026 года действует обновленный индикатор риска, установленный приказом Минтруда № 685н.
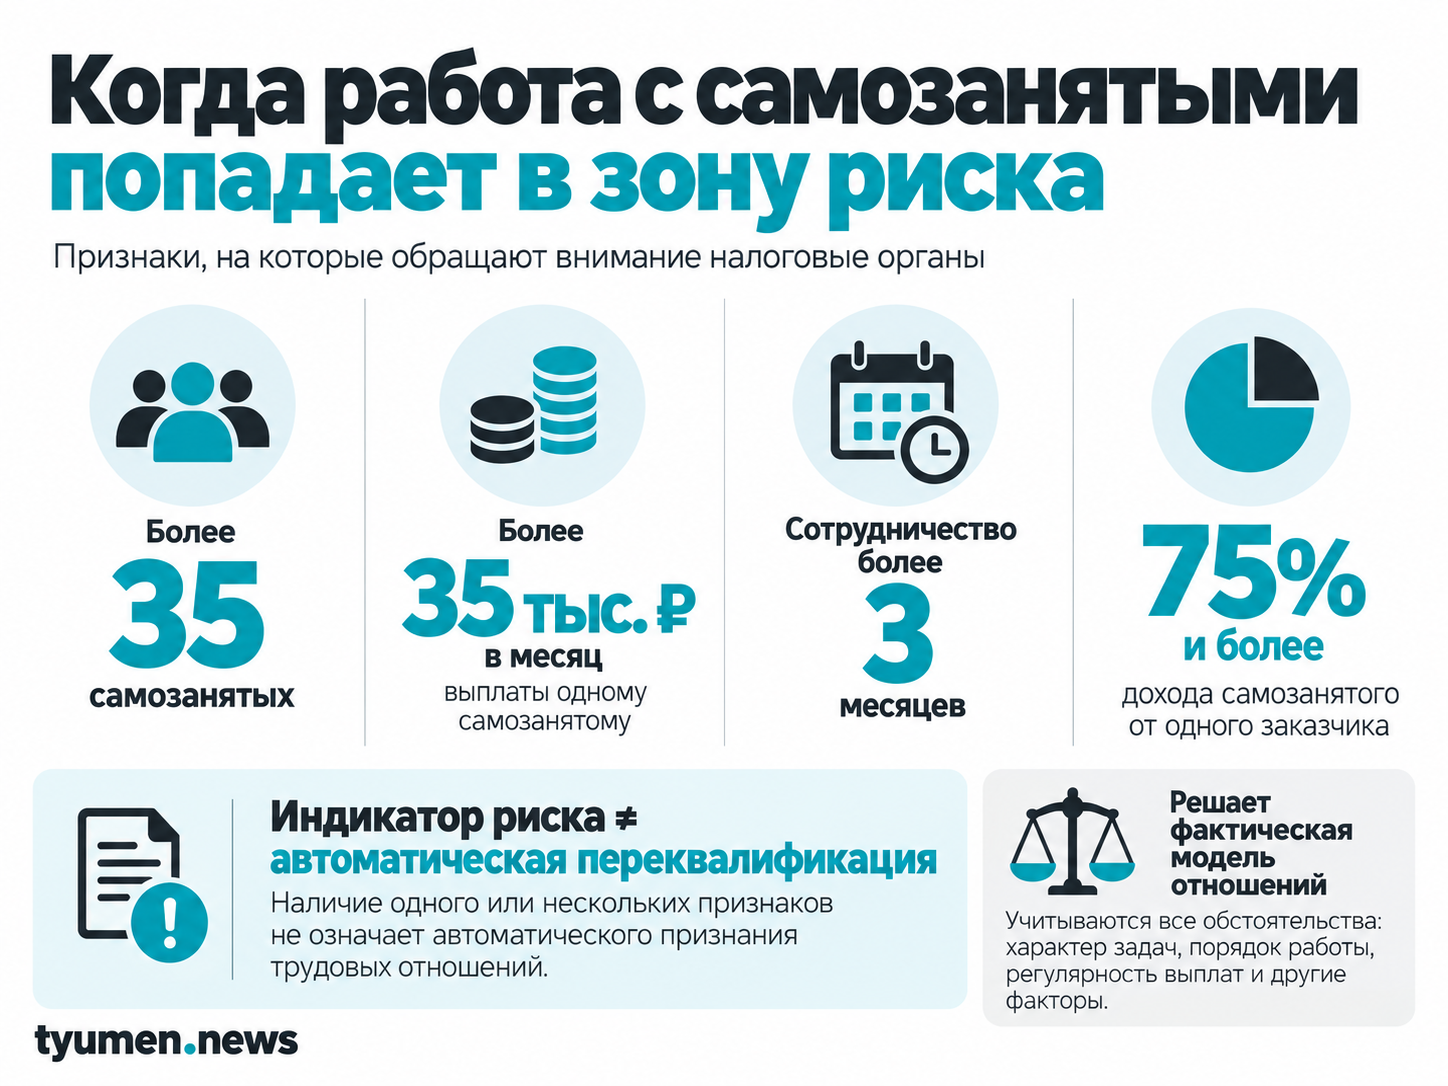
В поле повышенного внимания попадает ситуация, когда организация одновременно взаимодействует более чем с 35 самозанятыми и для каждого выполняются несколько условий:
- среднемесячная выплата от компании превышает 35 тыс. рублей;
- сотрудничество продолжается больше трех месяцев;
- на эту компанию приходится не менее 75% дохода исполнителя.
Ранее последний показатель составлял 90%.
Однако эти значения нельзя воспринимать как автоматическую формулу нарушения.
Компания с 36 самозанятыми не становится нарушителем только из-за их количества. Индикатор нужен прежде всего для отбора ситуаций, которые требуют дополнительного внимания.
ФНС также передает больше данных о бывших сотрудниках
С 16 февраля 2026 года действует еще один механизм контроля.
По приказу Минтруда № 657н налоговые органы передают сведения в межведомственные комиссии и Роструд, когда компания работает более чем с десятью самозанятыми, каждый получает свыше 25 тыс. рублей, а в предыдущем квартале эти исполнители были сотрудниками этой же организации.
Этот механизм нельзя смешивать с индикатором «35 человек». У них разные условия и разные задачи.
Отдельное ограничение действует при работе с бывшими сотрудниками. Для сотрудничества с человеком как с плательщиком НПД после его увольнения учитывается двухлетний период.
Поэтому схема «сегодня увольняем сотрудника, завтра заключаем с ним договор как с самозанятым» особенно рискованна.
Как ФНС может увидеть подмену трудовых отношений
Проверка давно не ограничивается чтением договора.
ФНС использует скоринговые механизмы, которые анализируют особенности сотрудничества бизнеса с плательщиками НПД. Среди маркеров встречаются длительность отношений, единственный источник дохода, одинаковые суммы чеков, регулярность выплат и массовая регистрация исполнителей как самозанятых перед началом работы.
Кроме того, внимание могут привлечь ситуации, когда:
- заказчик сам регистрирует доход исполнителей;
- несколько сотрудников одновременно переходят в статус самозанятых;
- выплаты происходят в одни и те же даты;
- бывший сотрудник начинает работать с прежней компанией как плательщик НПД раньше установленного срока.
При проверке оцениваются не только договор и чеки из «Моего налога».
ФНС может сопоставлять задания, акты, выплаты, переписку, корпоративные доступы и фактическое положение исполнителя внутри компании. Поэтому юридически аккуратный шаблон не исправит ситуацию, если реальная работа полностью копирует штатную модель.
Почему акты и конкретный результат имеют значение
Для договора ГПХ принципиально важно показать, какой результат заказал бизнес и что именно передал исполнитель.
Например, вместо постоянной обязанности «вести социальные сети компании» гражданская модель лучше читается через конкретный объем или результат работы. То же касается ремонта, дизайна, консультирования, разработки и других услуг.
При проверках отсутствие актов выполненных работ может рассматриваться вместе с другими признаками: постоянным сотрудничеством и выполнением одной функции.
Поэтому документооборот должен соответствовать реальным отношениям. Акт, созданный формально после нескольких месяцев фактической штатной работы, сам по себе проблему не решит.
Что показывает судебная практика
Хорошо видно значение именно совокупности обстоятельств.
В одном из дел компания оформляла работников как самозанятых по договорам ГПХ. Суд поддержал выводы налоговой.
Исполнители одновременно:
- подчинялись внутреннему распорядку;
- использовали инструменты и материалы компании;
- получали фиксированную оплату через зарплатный проект;
- длительно выполняли одни и те же сварочные работы;
- регистрировались в «Моем налоге» непосредственно перед заключением договора;
- формировали чеки с устройства компании;
- работали только с одним заказчиком.
Именно сочетание нескольких обстоятельств позволило сделать вывод о фактических трудовых отношениях.
Этот пример хорошо показывает разницу между отдельным формальным маркером и полноценной моделью трудоустройства.
Чем грозит переквалификация договора
Основной финансовый риск для бизнеса — необходимость пересчитать обязательства так, как если бы человек был работником.
Компания может столкнуться с:
- доначислением НДФЛ;
- начислением страховых взносов;
- пенями;
- налоговыми и другими штрафами;
- необходимостью оформить трудовые отношения;
- требованиями самого исполнителя о признании его работником.
Масштаб последствий зависит от продолжительности и стоимости сотрудничества. Поэтому при длительной работе сразу с несколькими исполнителями сумма претензий может оказаться значительно выше размера отдельного административного штрафа.
Уплаченный самозанятым НПД не отменяет НДФЛ автоматически
Отдельный финансовый риск связан с уже уплаченным налогом на профессиональный доход.
В деле № 309-ЭС24-20306 предпринимателю доначислили 2 603 428 рублей НДФЛ. Штраф составил около 65 тыс. рублей.
При этом самозанятые уже заплатили 794 399 рублей НПД. Верховный суд не согласился с автоматическим зачетом этой суммы в счет НДФЛ. Переплата по НПД может учитываться по заявлению самого плательщика налога.
Поэтому аргумент «исполнитель уже заплатил свои 6%» не означает, что налоговые последствия для заказчика исчезают.
Что делать, если проверяющие увидели трудовые отношения
У компании остается возможность спорить с выводами контролирующих органов.
При трудовых претензиях работодатель может добровольно оформить трудовые отношения либо оспаривать предписание.
На этой стадии особенно важны документы, которые показывают реальный гражданский характер работы:
- конкретные задания;
- акты;
- переписка о результате услуги;
- самостоятельность исполнителя;
- отсутствие обязательного рабочего графика;
- отсутствие подчинения внутренним правилам.
При этом создавать такие документы задним числом рискованно. Они должны отражать реальное устройство сотрудничества.
Как бизнесу проверить работу с самозанятыми
Главная ошибка — ограничиться аудитом шаблона договора.
Гораздо полезнее пройти по фактической модели работы каждого исполнителя.
Стоит проверить:
- есть ли конкретная услуга или результат вместо постоянной должностной функции;
- определяет ли исполнитель самостоятельно время и способ работы;
- не включен ли он в штатный график;
- не получает ли обязательные ежедневные указания от руководителя;
- зависит ли оплата от результата, а не от отработанного времени;
- оформляются ли задания и акты;
- не копируют ли выплаты зарплатный график;
- не является ли исполнитель недавним бывшим сотрудником;
- не регистрировала ли компания его как самозанятого сама;
- соответствует ли договор тому, как стороны реально работают.
Если по большинству вопросов отношения выглядят как обычная работа сотрудника, косметическая правка договора проблему не решит.
Когда лучше оформить человека в штат
Самозанятость подходит для независимой предпринимательской деятельности, а не для замены любого трудового договора.
Если компании нужен человек, который постоянно выполняет одну функцию, работает по установленному графику, подчиняется руководителю и встроен во внутренние процессы, трудовой договор лучше соответствует реальной модели отношений.
Напротив, договор с самозанятым логичен, когда бизнес покупает самостоятельную услугу или результат. Исполнитель сам организует работу и не становится частью штатной системы управления.
В 2026 году контролирующие органы получили больше инструментов для поиска пограничных случаев. Однако принцип не изменился: решает не количество самозанятых и не одна формулировка в документе, а то, как отношения между компанией и исполнителем устроены на практике.