НДС на УСН 2026 стал одной из главных налоговых перемен для малого бизнеса. Порог освобождения от налога снизился с 60 до 20 млн рублей. Однако летом власти остановили дальнейшее снижение: 20 млн рублей сохранятся до конца 2029 года.
При этом 20 млн рублей — не лимит для самой упрощенной системы. После его превышения компания или ИП могут остаться на УСН. Меняется другое: бизнес теряет освобождение от НДС и начинает начислять этот налог.
В 2026 году доходный лимит для сохранения УСН составляет 490,5 млн рублей. Поэтому между появлением НДС и утратой права на упрощенку остается большой диапазон.
Что изменилось с порогом 20 млн рублей
Первый этап реформы уже заработал с 1 января 2026 года.
До этого освобождение от НДС на УСН связывалось с порогом 60 млн рублей. С 2026 года его снизили сразу до 20 млн. Одновременно базовая ставка НДС выросла с 20 до 22%. Специальные ставки 5% и 7% для упрощенцев сохранились.
Изначально изменения должны были продолжиться довольно быстро.
Закон № 425-ФЗ предусматривал следующий график:
- 20 млн рублей — в 2026 году;
- 15 млн — в 2027 году;
- 10 млн — с 2028 года.
Однако Федеральный закон от 4 июля 2026 года № 228-ФЗ изменил этот график. Порог 20 млн рублей оставили до конца 2029 года. В 2030 году он снизится до 15 млн, а с 2031 года — до 10 млн рублей.
Почему порог оставили именно на 20 млн рублей
Здесь важно отделить факт от интерпретации.
Фактически решение о дальнейшем снижении порога отложено. Однако официального обоснования, которое бы прямо раскрывало мотивы законодателя, нет.
Поэтому утверждать, например, что порог сохранили исключительно «для поддержки малого бизнеса», нельзя.
Фактический результат решения понятен: предприниматели получили более стабильную границу на несколько лет. Вместо перехода к 15 млн уже в 2027 году бизнес сможет ориентироваться на 20 млн до конца 2029 года. Один из источников прямо связывает изменение с большей определенностью налоговой системы.
Для бизнеса это особенно важно при планировании оборота. Компания может заранее оценить момент появления НДС и не пересчитывать налоговую модель каждый год из-за нового порога.
20 млн рублей не означают потерю УСН
Это одна из самых частых точек путаницы.
После превышения 20 млн компания не обязана переходить на общую систему. Она продолжает платить налог по УСН и одновременно становится плательщиком НДС.
Право на саму упрощенку зависит от других ограничений.
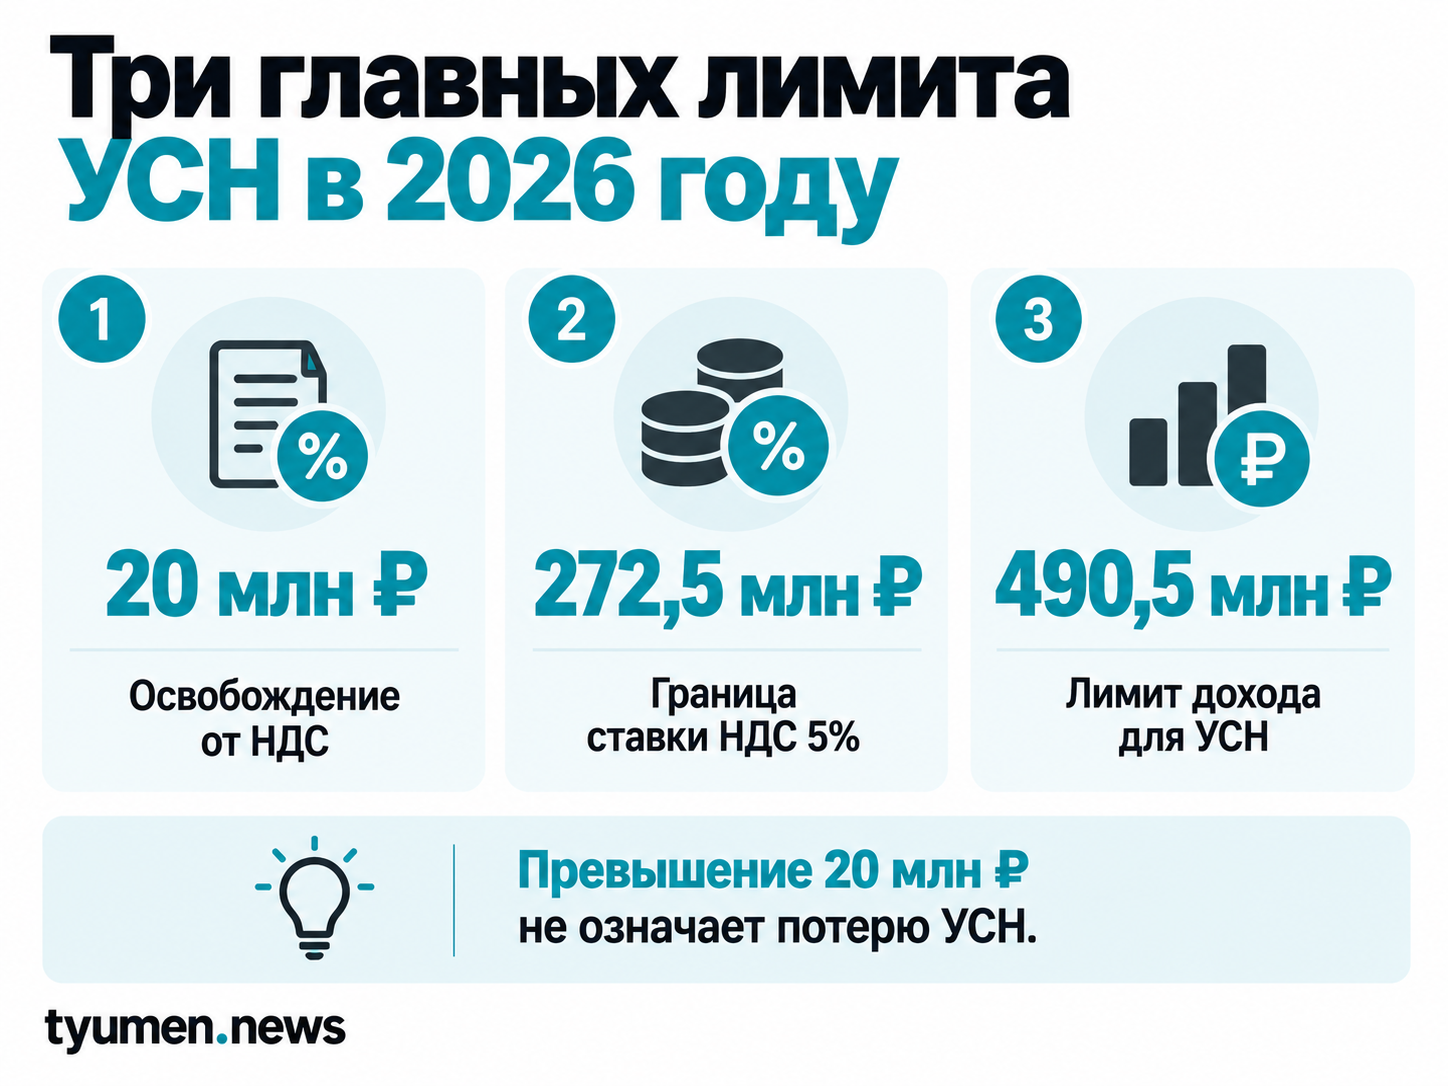
В 2026 году основные ориентиры такие:
- 20 млн рублей — освобождение от НДС;
- 272,5 млн — верхняя граница для специальной ставки НДС 5%;
- 490,5 млн — доходный лимит для сохранения УСН;
- 130 человек — ограничение по средней численности работников.
Для ставки 7% используется диапазон свыше 272,5 млн и до 490,5 млн рублей.
Когда именно нужно начинать платить НДС
Обязанность возникает не в день, когда доход перешагнул отметку 20 млн рублей.
НДС нужно начислять с первого числа следующего месяца.
Например, к концу июля доход бизнеса составлял 19,7 млн рублей. В августе поступило еще 500 тыс. рублей. Общий доход достиг 20,2 млн.
В этом случае налог появляется с 1 сентября. Августовские операции пересчитывать с НДС не требуется. Если доход составил ровно 20 млн рублей, освобождение пока сохраняется.
Отдельно уведомлять налоговую о превышении порога не требуется. Переход отражается через налоговую отчетность.
Какие доходы входят в лимит 20 млн рублей
Считать нужно не прибыль, а доход по правилам УСН.
В расчет входят:
- поступления от реализации товаров, работ и услуг;
- авансы покупателей;
- внереализационные доходы.
При этом расходы не уменьшают сумму для проверки лимита. Это касается и компаний на УСН «доходы минус расходы».
Например, у компании:
- выручка — 18 млн рублей;
- внереализационные доходы — 3 млн;
- расходы — 16 млн.
Для проверки порога используется сумма 21 млн рублей. Вычитать 16 млн расходов нельзя.
Если ИП совмещает УСН и патент, доходы по двум режимам суммируются для проверки освобождения от НДС.
Для агента или комиссионера действует другая логика. В лимит включается его вознаграждение, а не весь денежный поток через счет.
Что делать сразу после превышения 20 млн
Первое действие — зафиксировать месяц превышения.
После этого у бизнеса есть время до начала следующего месяца, чтобы подготовить учет и документы.
Практически порядок можно свести к пяти шагам.
1. Определить дату начала НДС
Если лимит превышен в августе, новые правила применяются с 1 сентября.
До этой даты операции не нужно автоматически пересчитывать задним числом.
2. Выбрать ставку НДС
После утраты освобождения компания может использовать общеустановленные ставки либо специальные 5% и 7%.
Выбор нельзя делать только по цифре ставки. Экономика двух вариантов сильно различается.
3. Проверить договоры
Особенно это важно для долгосрочных контрактов.
Если в договоре уже зафиксирована цена, появление НДС не всегда означает возможность просто добавить налог сверху.
4. Настроить документы
Потребуется выставлять счета-фактуры и отражать НДС в первичных документах.
5. Подготовить отчетность
После перехода появляется декларация по НДС. В одном из источников также указана необходимость вести книгу продаж, а при использовании общей ставки — книгу покупок.
5% или 22%: меньшая ставка не всегда выгоднее
После превышения порога предприниматель обычно в первую очередь видит ставку 5%.
Но она имеет важное ограничение: входной НДС от поставщиков нельзя принять к вычету.
При общеустановленной ставке 22%, а также 10% или 0% для соответствующих операций, право на вычет возможно при соблюдении условий.
Поэтому ставка 5% чаще выглядит привлекательнее для бизнеса с небольшим объемом закупок с НДС. Особенно если его покупатели — физлица.
Другая ситуация возникает у компаний с большими закупками.
Если поставщики выставляют значительный входной НДС, а покупатели сами используют вычет, общая ставка может оказаться экономически рациональнее. Исходники рекомендуют учитывать структуру покупателей, закупки, объект УСН и возможность изменить цены.
Можно ли потом поменять выбранную ставку
Выбор не обязательно остается неизменным навсегда.
По общему правилу специальные ставки 5% и 7% применяются не менее 12 последовательных кварталов. Но для тех, кто впервые начал использовать их в 2026 году, предусмотрена возможность отказаться раньше — в течение четырех последовательных кварталов.
Также указано, что отдельное уведомление для выбора ставки не требуется. Она отражается в первой декларации по НДС.
При этом решение стоит принимать до первой отчетности, а не после нее. Ошибка в выборе влияет на вычеты и конечную налоговую нагрузку.
Что делать со старыми договорами
Переход на НДС затрагивает не только бухгалтерскую программу.
С месяца появления налога его нужно учитывать в расчетах с покупателями. Но старый договор может не позволять автоматически увеличить цену на сумму НДС.
Поэтому для долгосрочных контрактов рекомендуют заранее зафиксировать:
- применяемую ставку;
- включает ли цена НДС;
- начисляется ли налог сверху;
- что происходит при последующем изменении ставки.
Для этого может потребоваться дополнительное соглашение.
Это особенно важно для бизнеса с небольшой маржой. Если цену нельзя изменить, налог фактически придется учитывать внутри уже согласованной стоимости.
Что решение по 20 млн меняет для бизнеса сейчас
Летом 2026 года государство не отменило новый НДС для упрощенцев.
Порог уже снизился с 60 до 20 млн рублей. Компании, которые его превышают, по-прежнему становятся плательщиками НДС.
Изменилось другое: дальнейшее ужесточение отложили.
Вместо ежегодного снижения до 15 и затем до 10 млн рублей бизнес получил неизменный порог на несколько лет. Закон № 228-ФЗ сохраняет его до конца 2029 года.
Поэтому главный риск для предпринимателя в 2026 году находится не в будущем снижении лимита.
Он возникает в тот момент, когда накопленный доход впервые становится больше 20 млн рублей.
С этого момента нужно не «уходить с УСН», а быстро перестроить работу с НДС: определить дату перехода, выбрать ставку, проверить договоры и подготовить учет.
Именно в этом состоит главное практическое значение НДС на УСН 2026: одна цифра — 20 млн рублей — теперь разделяет два разных налоговых режима внутри самой упрощенки.