Рынок оптоволокна в России получил дополнительное время для адаптации. Правительство разрешило использовать волокно из-за пределов ЕАЭС до 30 июня 2027 года. Благодаря этому российские заводы могут сохранить статус отечественных производителей кабеля при работе с импортным сырьем.
Однако послабление решает только одну часть проблемы. Оно снижает риск нехватки сырья, но не возвращает собственное производство. Кроме того, импортное волокно заметно подорожало. На этом фоне возникает главный рыночный дисбаланс. В России сохраняется производство готового кабеля, однако его ключевой компонент стал почти полностью импортным. При этом крупнейшие операторы пока не фиксируют нехватку готовой продукции.

Кабель остается российским, хотя доля импорта выросла
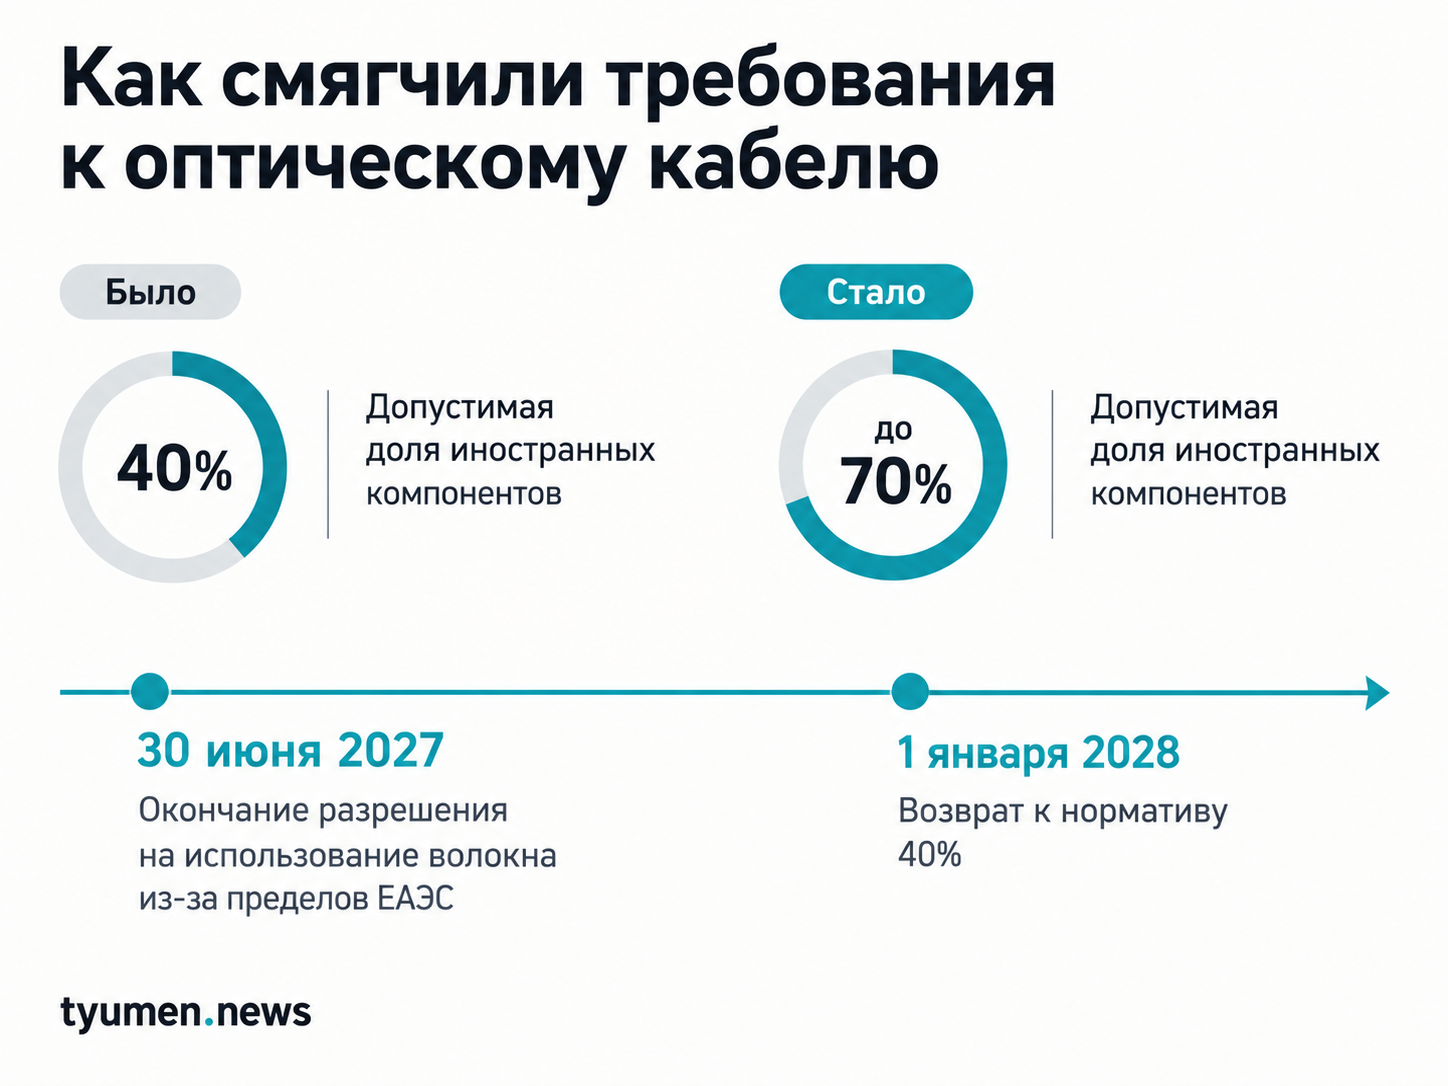
Постановление правительства №1026 изменило требования к локализации. Теперь производители могут применять оптическое волокно из-за пределов ЕАЭС до 30 июня 2027 года. Одновременно допустимая доля иностранных компонентов выросла с 40% до 70%. Это увеличение на 30 процентных пунктов. Возврат к нормативу 40% отложен до 1 января 2028 года.
Такое изменение особенно существенно для регулируемых закупок. Речь идет о госзаказчиках, компаниях с госучастием и объектах критической информационной инфраструктуры. Частные операторы могли применять кабель из импортного волокна и раньше. По сути, государство расширило пространство для импортного сырья. При этом производство самого кабеля остается внутри страны.
Остановка одного предприятия изменила всю сырьевую модель
Причиной послабления стала остановка предприятия «Оптиковолоконные системы» в Мордовии. Это был единственный завод в ЕАЭС, выпускавший оптическое волокно. Предприятие прекратило производство после критического повреждения оборудования. Кроме того, запасы готового сырья ограничены. Восстановление производства ожидается только к концу 2027 года.
До остановки завод выпускал около 4 млн километров волокна ежегодно. Его продукцию использовали российские кабельные предприятия. После остановки производства структура снабжения резко изменилась. По оценке телеком-аналитика Алексея Бойко, зависимость от импорта приблизилась к 100%. Эта оценка не учитывает складские остатки. Основным источником сырья для российских производителей стал Китай.
Именно здесь проходит граница между производством волокна и кабеля. Россия не лишилась всей кабельной промышленности. Однако ее сырьевая база стала намного сильнее зависеть от внешнего рынка.
Цена G.652D выросла в 2,5 раза за год
Импорт решил вопрос физической доступности волокна, но появился другой риск. Китайское сырье стало заметно дороже. В начале 2025 года волокно стандарта G.652D стоило около 16 юаней за километр. К концу года цена достигла 25 юаней. В январе 2026-го стоимость поднялась до 40 юаней.
За этот период цена выросла в 2,5 раза, или на 150%. Причем основное повышение происходило в два этапа. Сначала стоимость увеличилась примерно на 56%, затем еще на 60%. Есть и более широкий диапазон оценок. Директор по развитию и эксплуатации услуг связи «Телеком биржи» Анастасия Биджелова сообщала о росте в 2,5–4 раза. Речь шла о предложениях китайских поставщиков российским покупателям. Поэтому разрешение на импорт нельзя считать решением ценовой проблемы. Оно расширяет доступ к сырью, но не контролирует его стоимость.

Спрос растет в момент, когда предложение ограничено
Ценовое давление связано не только с российской ситуацией. Мировому рынку требуется больше оптического волокна. Российские предприятия ежегодно используют около 4 млн километров такого сырья. При этом потребление формирует уже не только традиционный телеком. Дополнительный спрос создают беспилотные системы.
Одновременно растет мировой спрос со стороны дата-центров. Еще один фактор — развитие инфраструктуры искусственного интеллекта. В итоге российские производители вышли на внешний рынок в период повышенного глобального спроса. Ограничено и предложение базового сырья. В исходных материалах отмечается нехватка преформ для производства оптического волокна. Производственные линии крупных китайских компаний работают с высокой загрузкой.
Следовательно, российская зависимость от Китая совпала с неблагоприятной мировой конъюнктурой. Это усиливает ценовой риск даже при отсутствии формального запрета на импорт.
Дефицит сырья пока не стал дефицитом российского кабеля
Самая важная оговорка касается готовой продукции. Проблемы с волокном пока нельзя автоматически переносить на весь рынок оптического кабеля. «Мегафон», МТС, «Билайн» и «Ростелеком» не сообщали о нехватке готового российского кабеля. Например, в последних закупках «Мегафона» участвовало около десяти отечественных производителей. Поэтому рынок сейчас выглядит неоднородно. На уровне сырья импортозависимость почти предельная. Однако на уровне готового кабеля сохраняются российские производители и конкуренция.
Это различие принципиально для оценки ситуации. Рост цены волокна не означает аналогичного роста стоимости кабеля. Тем более он не позволяет напрямую прогнозировать изменение интернет-тарифов. Расходы операторов действительно могут увеличиваться. Однако исходные материалы не дают достаточных данных о доле волокна в конечной себестоимости услуг связи.
Кроме того, сами операторы могут сглаживать изменение закупочных расходов. «Ростелеком» сообщал о работе с производителями по планированию сроков производства и поставок кабеля. В компании отдельно указывали на увеличение сроков поставки волокна как на существенный риск.
Поэтому утверждать, что подорожание сырья автоматически приведет к сопоставимому росту тарифов, нельзя.
Для регулируемых закупок импорт стал страховкой от остановки рынка
Для частного оператора сама возможность использовать импортное волокно не стала принципиально новой. Иная ситуация сложилась в сегментах, где требуется российский статус продукции. Именно здесь постановление №1026 имеет наиболее прямой эффект. Кабель, который произвели в России из импортного волокна, может продолжать соответствовать действующим требованиям.
Без такого изменения остановка единственного производителя сырья создавала бы двойную проблему. Производителям пришлось бы искать волокно за рубежом, но использование этого сырья могло мешать выполнению требований локализации. Новая норма разрывает эту связь. Производитель получает доступ к зарубежному сырью и одновременно сохраняет возможность работать в регулируемом сегменте. Однако цена этой страховки — более высокая импортная составляющая. Допустимый показатель вырос сразу на 30 процентных пунктов.
Тюменский рынок показывает наличие продукции, но не дает ценовой динамики
В Тюмени оптический кабель остается доступен у поставщиков. В исходных материалах есть позиции в наличии с доставкой в регион. Для отдельных типов кабеля указаны цены примерно от 20 рублей за метр с НДС. Однако эти предложения показывают только текущий срез рынка. Сопоставимых цен на одинаковый кабель за 2025 и 2026 годы нет.
Поэтому на их основе нельзя утверждать, что оптический кабель в Тюмени подорожал в определенное число раз. Российская динамика стоимости сырья подтверждена значительно лучше, чем региональная динамика готовой продукции. Для тюменского бизнеса главный риск пока связан не с доказанным локальным дефицитом. Существеннее зависимость федеральной цепочки поставок от импортного сырья и его стоимости.
Лето 2027 года станет первой контрольной точкой
У новых правил есть несколько разных сроков. Использование волокна из-за пределов ЕАЭС разрешено до 30 июня 2027 года. Допустимая доля иностранных компонентов в 70% действует дольше — до начала 2028 года. При этом восстановление производства в ЕАЭС ожидается только к концу 2027 года. Именно здесь появляется неопределенность.
Исходные материалы не показывают, сможет ли российское производство полностью закрыть потребности рынка к этому сроку. Более того, мартовские оценки допускали риск недостаточного объема и качества отечественного волокна даже после восстановления предприятия. Поэтому главный вопрос рынка смещается. Сейчас он состоит не в том, удастся ли купить зарубежное волокно. Такая возможность сохранена.
Гораздо важнее другое: сможет ли российское производство вернуться до окончания временного режима и снизить зависимость от импортных цен. Ответа на этот вопрос в имеющихся данных пока нет.