Ставки по вкладам в Тюмени сейчас зависят прежде всего от срока размещения денег. После снижения ключевой ставки короткие депозиты неожиданно начали дорожать. Между тем длинные вклады дают заметно меньший процент. Однако основные измеримые показатели в исходных данных относятся к крупнейшим российским банкам, а не отдельно к Тюмени.
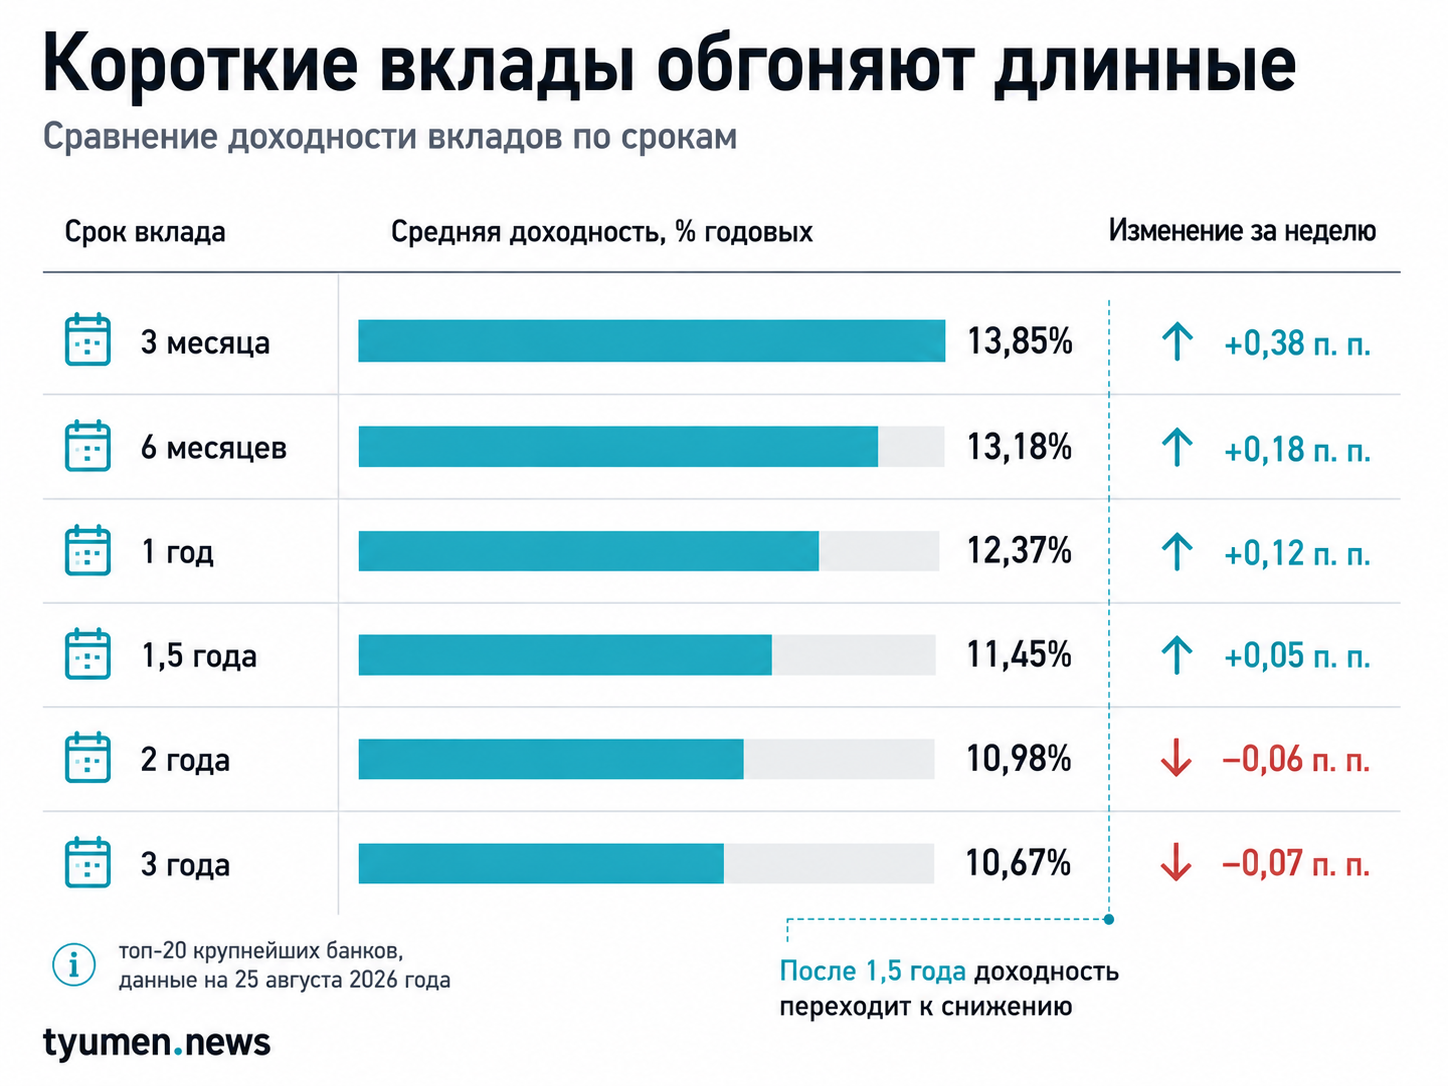
К 25 августа средняя ставка топ-20 банков на три месяца достигла 13,85%. На три года она составляла только 10,67%. Разрыв между этими сроками вырос до 3,18 процентного пункта. При этом ставки двигались в разные стороны. Именно это расхождение меняет привычную картину депозитного рынка. В июле Банк России снизил ключевую ставку на 0,25 п. п., до 14%. Обычно вслед за таким решением дешевеют и вклады. На этот раз часть банков выбрала другую тактику.
Короткие деньги подорожали, длинные — потеряли преимущество
Наиболее заметно банки подняли доходность коротких вкладов. Средняя ставка на три месяца выросла на 0,38 п. п. и достигла 13,85%. На полгода она прибавила 0,18 п. п., до 13,18%. На год ставка составляла 12,37%. Рост здесь оказался слабее — 0,12 п. п. На полтора года доходность поднялась лишь на 0,05 п. п., до 11,45%.
После двух лет направление уже меняется. Средняя ставка двухлетнего вклада снизилась на 0,06 п. п., до 10,98%. По трёхлетним депозитам она опустилась на 0,07 п. п., до 10,67%.
Получается своеобразная лестница наоборот. Чем длиннее срок, тем ниже текущая средняя доходность. Причём разрыв появляется не только между ставками. Сами ставки по разным срокам движутся в противоположных направлениях.
Разрыв заметен и на уровне отдельных решений банков. Семь участников первой двадцатки повысили доходность трёхмесячных вкладов. В отдельных случаях рост доходил до 5,5 п. п. Восемь банков увеличили ставки на полугодовые продукты.
Одновременно пять крупных банков снизили доходность долгосрочных депозитов. Сокращение составляло от 0,13 до 1,75 п. п. Это показывает, что единым движением вслед за ключевой ставкой рынок сейчас не живёт.
Снижение ставки ЦБ перестало автоматически удешевлять все вклады
На первый взгляд ситуация выглядит противоречиво. Банк России сделал деньги дешевле, но банки начали больше платить части вкладчиков. Однако ключевая ставка — лишь один фактор стоимости депозитов. Банку также нужны деньги для текущего фондирования. И здесь показатели расходятся намного сильнее.
В июле корпоративный кредитный портфель вырос на 1,5%. Потребительский прибавил ещё 1,1%. Между тем средства населения на счетах увеличились лишь на 0,3%. Иначе говоря, спрос банков на ресурс рос быстрее его притока от населения. В такой ситуации короткий вклад становится способом быстро привлечь деньги. Поэтому банк может повысить ставку даже после решения ЦБ.
Есть и более широкий фактор. С конца 2025 года банковский сектор находится в структурном дефиците ликвидности. Национальное рейтинговое агентство оценивало его примерно в 2,5 трлн рублей. Банк России при этом не связывает дефицит с проблемами устойчивости системы. Банки продолжают кредитовать экономику и исполнять обязательства перед вкладчиками. Однако дефицит повышает ценность привлечённых денег.
На этом фоне становится понятнее и ставка на короткие продукты. Банку нужны деньги сейчас, но он не обязан дорого фиксировать их на три года.
Банкам нужна ликвидность сейчас, но не дорогие деньги на годы
Разница между трёхмесячной и трёхлетней средней ставкой составляет 3,18 п. п. Это одна из самых показательных цифр текущей ситуации. Такой разрыв может указывать на разные ожидания банков по срокам. Кредитные организации готовы платить больше за ресурс на несколько месяцев. Однако они осторожнее относятся к высокой ставке на годы.
Решения отдельных банков показывают ту же неоднородность. После июльского заседания ЦБ ВТБ повысил ставку на шестимесячном сроке на 0,7 п. п. На год рост составил 1,9 п. п., а на 18 месяцев — 1,4 п. п. При этом часть других продуктов, напрямую связанных с ключевой ставкой, подешевела. Газпромбанк, например, снизил ставку по одному продукту после решения ЦБ. Альфа-Банк также уменьшил доходность вклада, привязанного к ключевой ставке. Однако другой продукт Альфа-Банка на «новые деньги» подорожал на коротких сроках.
Значит, даже внутри одного банка продукты могут двигаться в разные стороны. Причина кроется в их конструкции и задаче. Поэтому усреднённая ставка не описывает предложение конкретному клиенту полностью.
Максимальные 19–25% нельзя сравнивать со средней ставкой напрямую
Рекламные максимумы увеличивают разрыв ещё сильнее. В топ-20 банков максимальная ставка на три месяца доходила до 19%. Минимальное предложение на три года составляло 7%. Однако эти две цифры нельзя использовать как средние показатели рынка. Они описывают крайние предложения разных банков и сроков.
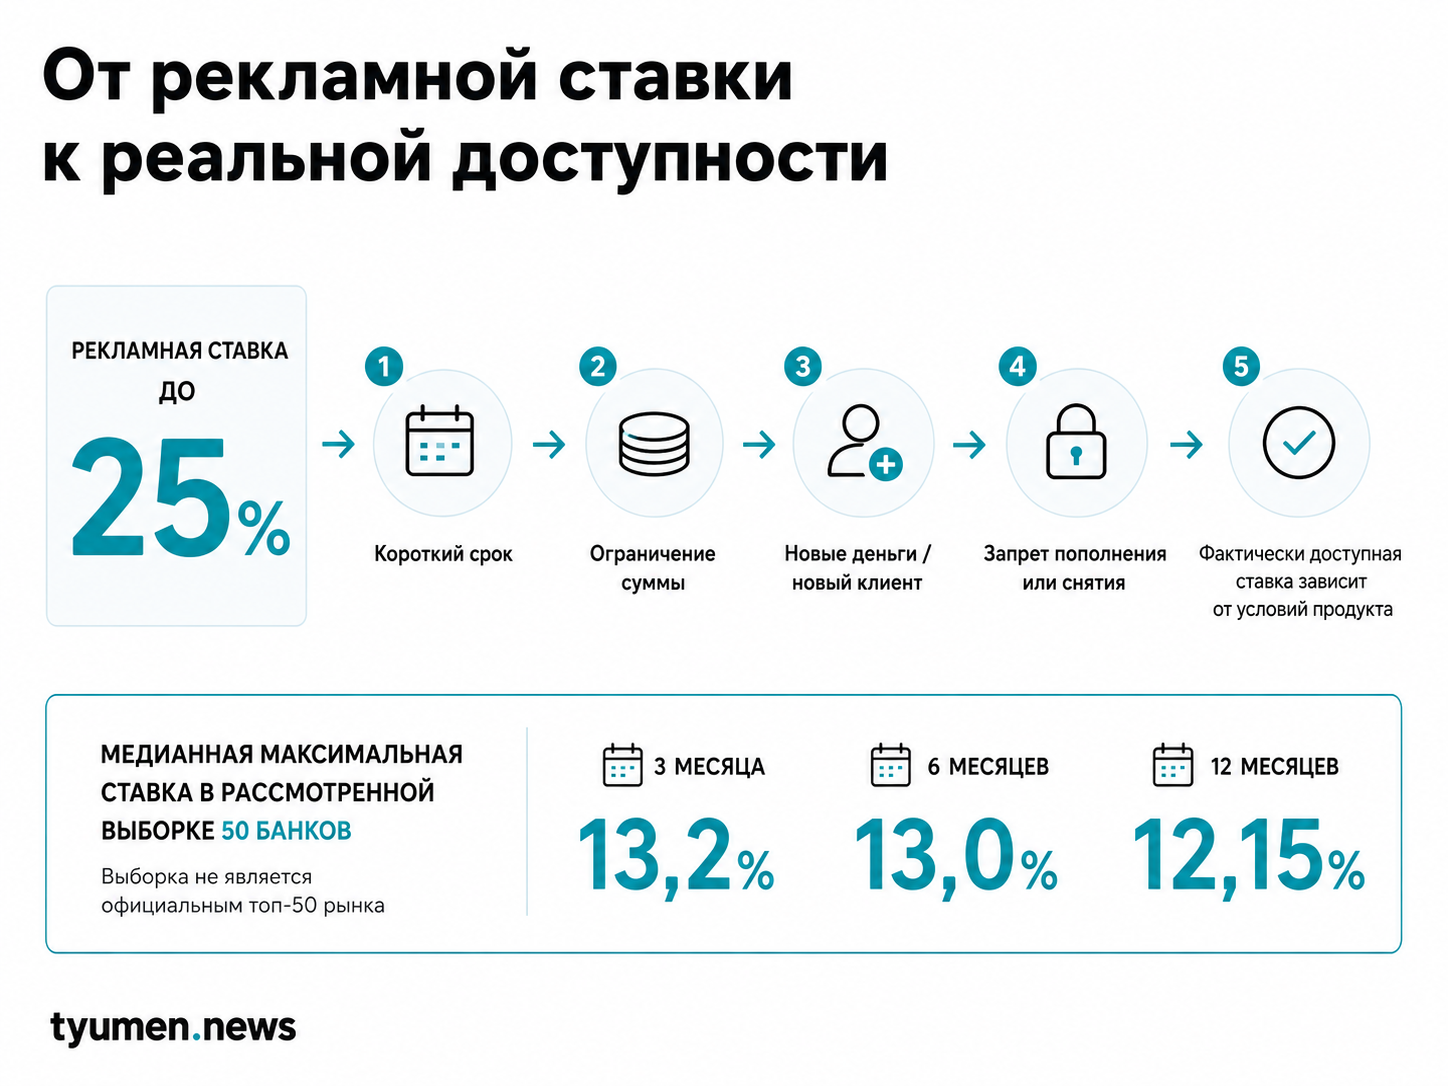
Есть и ставки до 25% на короткие вклады. Но такие предложения могут действовать лишь месяц. Кроме того, банки ограничивают сумму или круг клиентов. В отдельных продуктах действуют требования к «новым деньгам» и другим условиям. По выборке из 50 крупных и заметных розничных банков медианная максимальная ставка выглядела спокойнее. На три месяца она составляла 13,2%. На полгода — 13%, а на год — 12,15%.
Даже здесь сохраняется тот же рисунок. Годовой срок проигрывает трёхмесячному 1,05 п. п. Поэтому преимущество коротких денег видно не только по отдельным акциям. Однако и у этой выборки есть ограничение. Это не официальный топ-50 банков. Кроме того, расчёт учитывал максимальную найденную ставку. В него вошли промопродукты и предложения для новых клиентов.
Следовательно, рекламная ставка и реально доступная конкретному вкладчику доходность могут различаться.
Ставки по вкладам в Тюмени нельзя свести к одной цифре
Для тюменского читателя здесь есть отдельное ограничение. Основная статистика массива относится к российскому рынку и крупнейшим банкам страны. В исходных материалах присутствуют страницы с вкладами в Тюмени. Однако они не содержат полноценной локальной статистики по средней доходности. Поэтому показатель 13,85% нельзя называть средней ставкой именно в Тюмени.
Корректнее говорить о федеральном тренде, который влияет и на предложения крупных банков для тюменских клиентов. При этом каждое конкретное предложение требует отдельной проверки условий. Например, Сбер в августе запустил вклад с максимальной ставкой 12,5%. Для неё требовались надбавки и срок три-пять месяцев. Газпромбанк предлагал до 13,6% по отдельным коротким срокам и при выполнении условий.
Альфа-Банк сохранял максимум 14,2% на «новые деньги» для отдельных клиентов. Срок составлял шесть месяцев. Здесь также учитывалась капитализация. Поэтому сравнение только процентов легко даёт неверную картину. Срок, статус клиента и происхождение денег могут менять конечную ставку.
Высокая ставка на три месяца создаёт другой риск — цену следующего вклада
Короткий депозит сейчас даёт более высокий процент. Однако вкладчик фиксирует эту доходность лишь на несколько месяцев. После окончания срока деньги придётся размещать снова. Новая ставка к тому моменту может быть другой. Поэтому высокая текущая доходность не равна гарантированно высокой доходности на год.
Напротив, длинный вклад сегодня предлагает меньший процент. Зато клиент фиксирует его на больший период. Именно здесь проходит практический выбор между текущей доходностью и длительностью её фиксации. Дополнительный риск скрывается в условиях самого продукта. Некоторые рекламные предложения меняют ставку внутри срока. Например, первые месяцы могут давать повышенный процент, а следующие — более низкий.
Кроме того, отдельные продукты предполагают дополнительные требования. Это могут быть «новые деньги», особый клиентский статус или другие банковские продукты. Поэтому максимальный процент нельзя оценивать отдельно от договора.
Следующая точка проверки рынка — 11 сентября
Пока данные не показывают полноценного разворота всего депозитного рынка вверх. Рост концентрируется прежде всего в коротких продуктах. Более длинные сроки ведут себя иначе. Поэтому нынешнюю ситуацию точнее считать расхождением по срокам. Она не означает, что все ставки начали расти после снижения «ключа».
Следующее заседание совета директоров Банка России намечено на 11 сентября. Именно решение регулятора станет ближайшей точкой проверки текущего разрыва. Однако даже новое решение ЦБ не позволит автоматически предсказать каждую депозитную ставку. Август уже показал обратное. Банки одновременно учитывают стоимость денег, потребность в ликвидности и собственную продуктовую политику.
Поэтому ставки по вкладам в Тюмени и других городах могут снова двигаться неодинаково. Самая важная переменная сейчас — не только уровень ключевой ставки. Не меньшее значение имеет то, насколько активно банкам понадобятся деньги клиентов после сентябрьского решения регулятора.