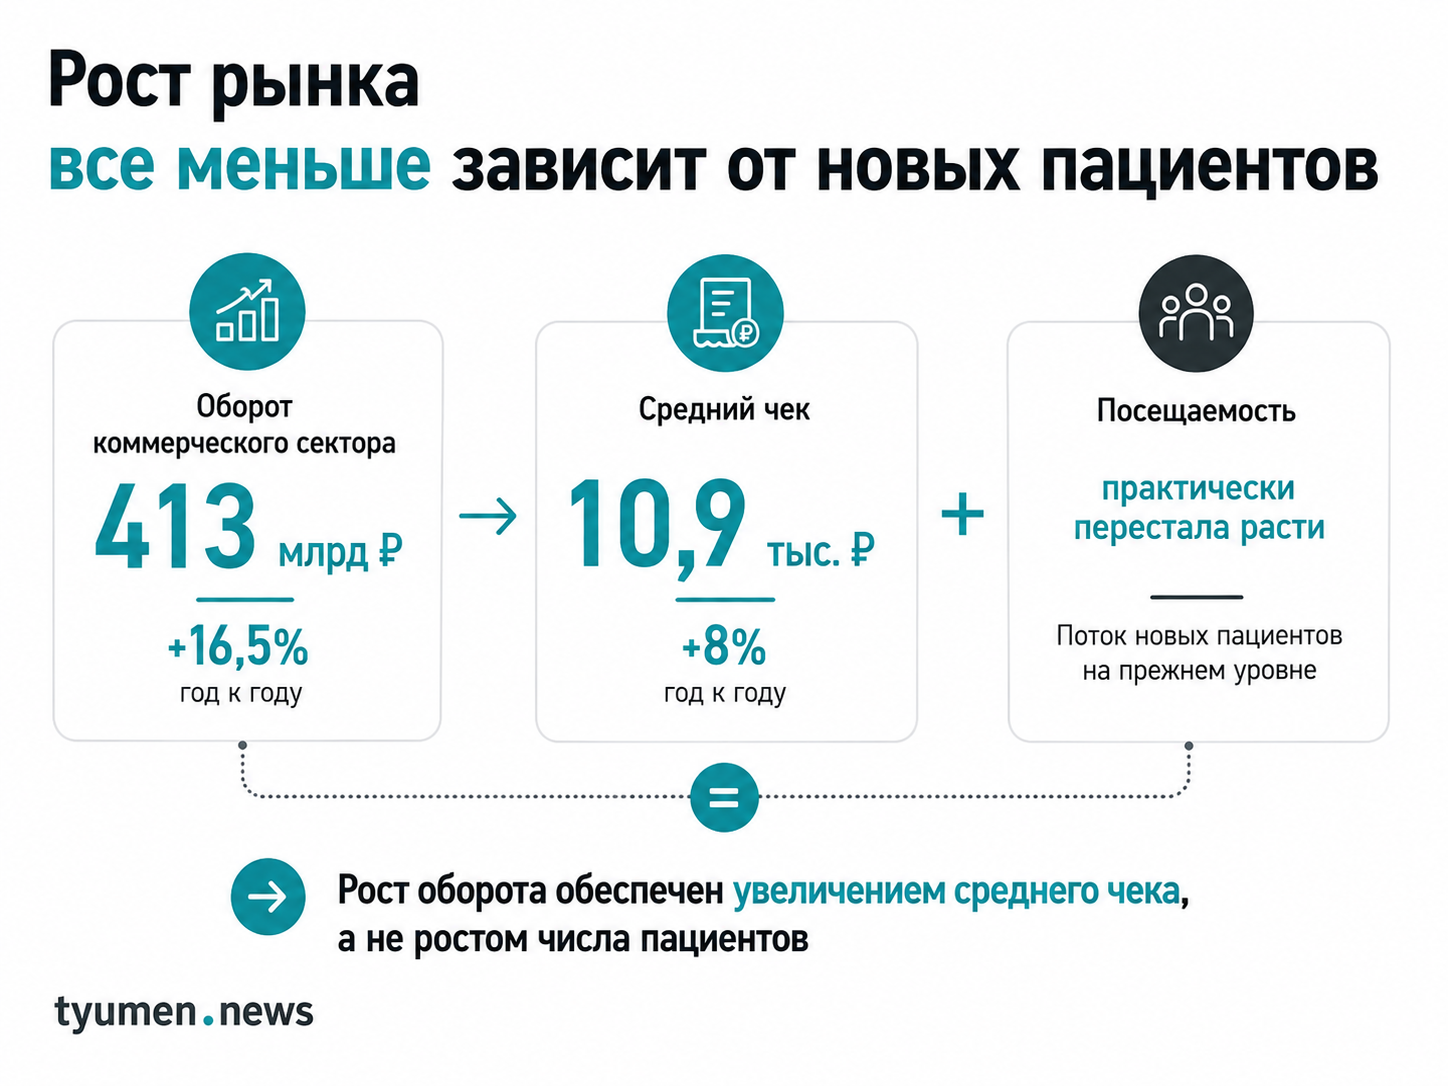
Рынок стоматологии в 2026 году сохраняет рост, но его механизм меняется. За январь–апрель оборот коммерческого сектора прибавил 16,5%. Однако посещаемость клиник практически перестала увеличиваться. В то же время средний чек вырос на 8%. Этот контраст важнее самого роста выручки. Денег в отрасли становится больше без сопоставимого расширения пациентского потока. Поэтому клиникам приходится искать рост внутри собственной экономики.
Изменения заметны и на входе в бизнес. За январь–май число новых стоматологических компаний сократилось на 25,7% год к году. Между тем количество ликвидаций увеличилось на 7%. Получается необычная комбинация. Действующий рынок продолжает увеличивать оборот. Однако предприниматели стали заметно осторожнее создавать новые компании.

Деньги растут быстрее пациентского потока
За первые четыре месяца 2026 года коммерческий сектор стоматологии достиг 413 млрд рублей. Годовой прирост составил 16,5%. Средний чек одновременно поднялся до 10,9 тыс. рублей. Однако посещаемость за тот же период практически перестала расти. Поэтому увеличение оборота нельзя объяснить только притоком дополнительных пациентов.
Для рынка это принципиальное изменение. Клиника уже не может рассчитывать, что общий рост спроса автоматически обеспечит ей дополнительную загрузку. Напротив, все большее значение получает экономика одного пациента. Сюда входят средний чек, набор услуг и повторные обращения. Кроме того, важна фактическая загрузка врачей.
Темпы роста остаются высокими, но уже снижаются
Сам по себе рост на 16,5% выглядит значительным. Однако его стоит сопоставлять с более широкой динамикой отрасли. По итогам 2026 года DentalData ожидает прирост рынка на 14–17%. В 2025 году показатель составлял 23%. Следовательно, речь пока не идет о сокращении рынка. Однако период особенно быстрого денежного расширения постепенно сменяется более умеренным ростом.
Это усиливает значение внутренней эффективности клиник. Когда весь рынок быстро расширяется, часть ошибок компенсирует внешний спрос. При замедлении такой запас становится меньше. Поэтому одинаковая выручка еще не означает одинаковое положение бизнеса. Важнее понимать, какой ценой клиника получает этот оборот.
Рост среднего чека не равен росту прибыли
Высокий средний чек способен поддерживать выручку даже без роста посещаемости. Но он не показывает реальную доходность клиники. Дорогие направления часто требуют больших сопутствующих затрат. Например, имплантация связана с расходами на материалы. Ортопедия добавляет лабораторные затраты, а ортодонтия предполагает длительный цикл лечения. Поэтому высокая стоимость услуги сама по себе не гарантирует высокую прибыль. Часть дополнительного чека может уйти на себестоимость. Кроме того, разные направления по-разному работают на загрузку. Терапия дает более регулярный поток, но обычно имеет меньший чек. Напротив, сложное лечение приносит больше с пациента, однако требует более длинного цикла.
Из этого следует важное практическое изменение. Клиникам становится опаснее оценивать эффективность только по общей выручке. Нужна более детальная картина. Собственнику важно видеть загрузку врачей, себестоимость и результат отдельных направлений. Кроме того, нужно отличать полученные деньги от уже заработанной выручки. В исходных материалах приводится показательный пример. Выручка клиники выросла на 18%, однако прибыль не изменилась. Одновременно маржа снизилась с 28% до 17%. Это пример конкретной клиники, а не показатель всего рынка. Однако он хорошо показывает ограничение анализа только по обороту.
Новых стоматологических компаний стало на четверть меньше
Изменение настроений предпринимателей видно быстрее, чем изменение общей выручки рынка. За январь–май 2026 года в России зарегистрировали 635 новых компаний со стоматологической практикой как основным видом деятельности. Годом ранее новых регистраций было на 25,7% больше. Одновременно число ликвидаций увеличилось на 7% и достигло 423. В 2025 году ситуация выглядела иначе: тогда количество новых компаний выросло на 1,5%. Поэтому рынок показывает два разных процесса одновременно. Уже работающие клиники увеличивают совокупный оборот. Однако приток новых юридических лиц заметно сократился. Эти цифры не позволяют назвать одну причину такого изменения. Зато они показывают, что рост отрасли перестал автоматически стимулировать новые открытия.

Для новой клиники важнее становится не размер рынка, а собственная модель
Стоматология остается капиталоемким бизнесом. Даже относительно небольшой формат требует нескольких миллионов рублей стартовых вложений. В отраслевых материалах кабинет на одно-два кресла оценивают в 3–7 млн рублей. Мини-клинику на три-четыре кресла — в 8–15 млн рублей. Для полноформатной клиники приводится диапазон 15–35 млн рублей.
Эти суммы нельзя считать готовой сметой для Тюмени. Они показывают только порядок инвестиций для разных форматов. Однако именно масштаб вложений усиливает значение загрузки. Оборудованное, но простаивающее кресло не приносит выручку. Поэтому ошибка в оценке потока становится дороже. В материалах по экономике клиник предлагается начинать расчет именно с доходной модели. Сначала нужно оценить реалистичный чек и загрузку. Уже после этого можно определять допустимый бюджет запуска.
Такой подход особенно логичен на рынке без заметного роста посещаемости. Чем слабее общий приток новых пациентов, тем важнее экономика конкретной локации.
Конкуренция смещается от количества клиник к качеству управления
При почти неизменной посещаемости борьба за пациента становится жестче. При этом одинаковые услуги сами по себе не создают устойчивого преимущества. Высокий чек тоже решает проблему лишь частично. Сложное лечение повышает выручку, но одновременно увеличивает расходы и финансовые риски. Поэтому клиникам приходится работать сразу с несколькими параметрами. Среди них загрузка врачей, структура услуг и повторные визиты. Также значение имеют себестоимость и стабильность каналов привлечения.
В такой модели терапия и профилактика могут поддерживать регулярный поток. Более сложные услуги увеличивают потенциальный чек. В свою очередь, повторные визиты помогают дольше удерживать пациента внутри клиники. Получается, что рынок стоматологии в 2026 году требует уже не просто медицинского предложения. Он требует управляемой системы услуг.
Федеральная динамика задает Тюмени рамку, но не дает локального ответа
Для Тюмени эти изменения создают важный фон. Однако федеральные цифры нельзя автоматически считать тюменской статистикой. Исходные материалы подтверждают наличие в городе развитых клиник разных форматов. В Тюмени работают многопрофильные, детские и премиальные проекты. Также клиники используют цифровую диагностику, 3D-томографию, микроскопы и седацию.
Кроме того, в 2026 году Тюмень принимала отраслевой РЕЙТИНГ ТУР. Его участники изучали внутренние процессы местных стоматологий и организацию приема пациентов. Однако этих сведений недостаточно для оценки именно тюменской динамики рынка. В исходных данных нет сопоставимого ряда по количеству клиник за несколько лет. Также нет полной статистики местных открытий и закрытий. Поэтому пока нельзя утверждать, что число стоматологий в Тюмени сокращается или растет. Нельзя точно оценить и изменение локального среднего чека.
Именно эти показатели могут заметно усилить материал. Особенно полезна динамика числа клиник за 2024–2026 годы. Кроме того, нужны сопоставимые цены на одинаковые услуги и данные по новым юридическим лицам. Тогда станет понятно, повторяет ли Тюмень федеральную картину. Пока можно уверенно говорить только о другом: российский рынок растет уже не по прежней модели.
В 2026 году денежный оборот продолжает увеличиваться. Однако пациентский поток почти остановил рост, а новых компаний становится меньше. Поэтому следующий этап конкуренции зависит от экономики самих клиник. Главными становятся загрузка, структура услуг и способность превращать высокий чек в реальную прибыль.