Скрытые платежи малого бизнеса в Тюмени складываются не только из очевидной арендной платы, налогов и зарплат. В банковской выписке могут повторяться комиссии, обслуживание счетов, платные опции и подписки, а условия приема безналичной оплаты добавляют отдельные расходы. В 2026 году предпринимателям также приходится учитывать новые правила НДС для эквайринга и изменения налогового учета.
В этом материале под скрытыми платежами понимаются не незаконные списания, а расходы, которые легко пропустить при планировании бюджета: небольшие регулярные суммы, дополнительные услуги по тарифу или платежи за то, чем компания уже не пользуется.
Проверка начинается с банковской выписки
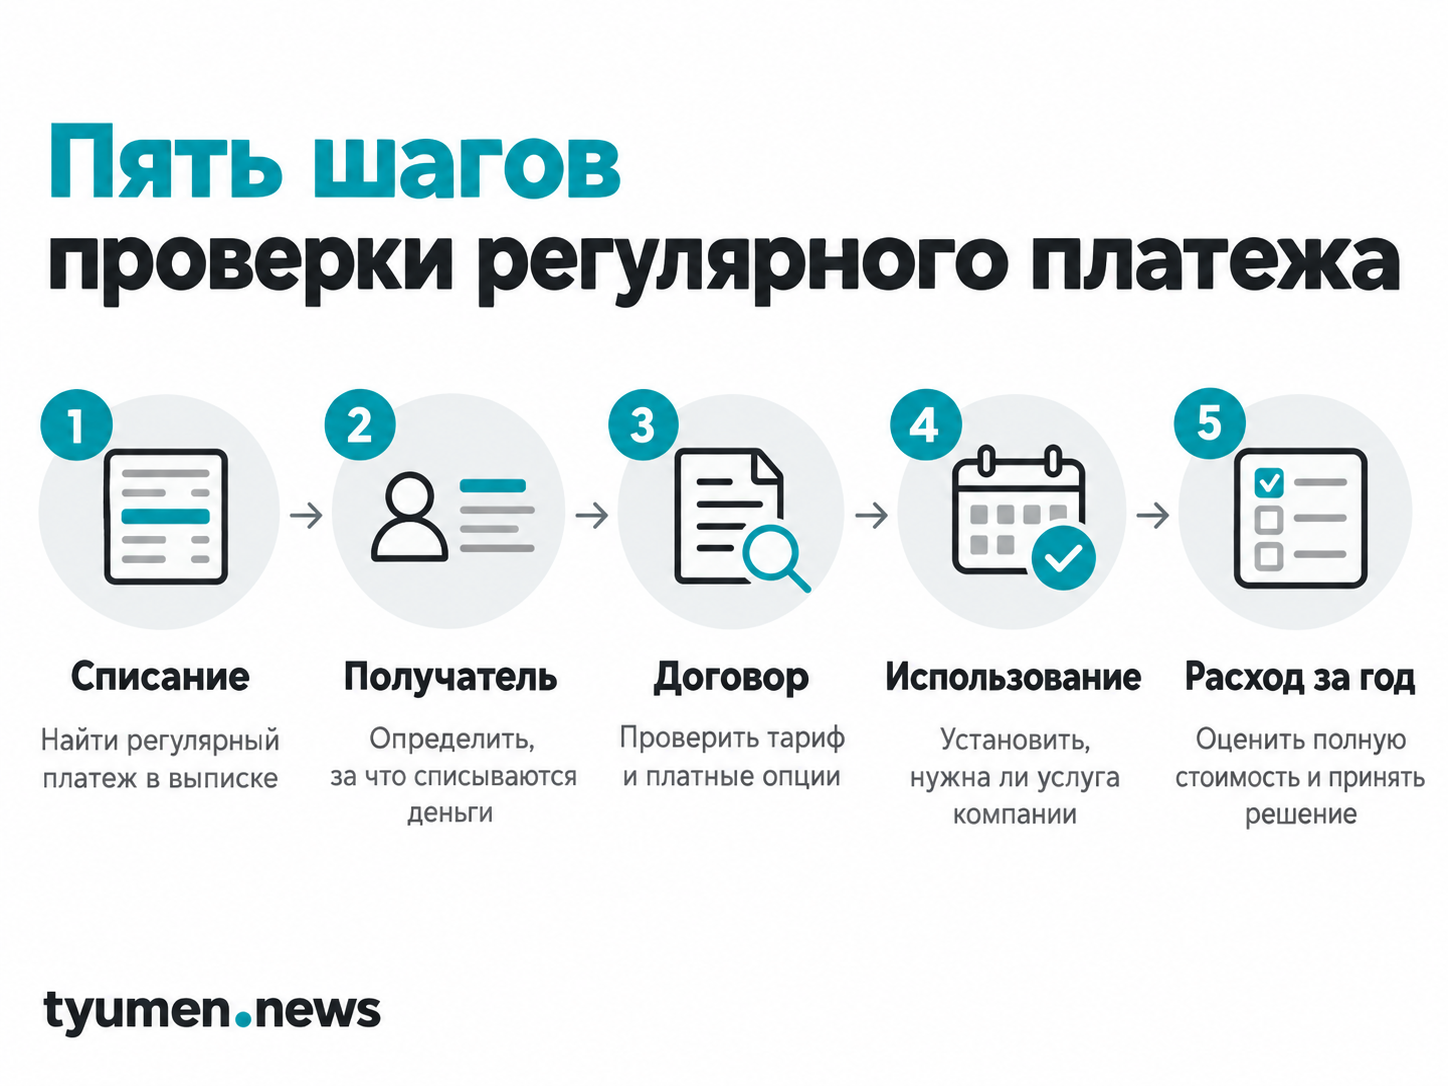
Первый рабочий документ — выписка по расчетному счету за несколько месяцев. Повторяющиеся списания позволяют отделить постоянные расходы от разовых покупок.
Для каждой регулярной операции нужны четыре ответа: кому ушли деньги, за какую услугу, на основании какого тарифа или договора и используется ли услуга сейчас. После этого ежемесячный платеж стоит пересчитать в расход за год.
Отдельного внимания требуют подписки и лицензии. Компания может продолжать платить за программу после окончания тестирования, сокращения числа пользователей или увольнения сотрудника. Еще один вариант — расчетный счет, которым бизнес перестал пользоваться, но не закрыл. В собранном массиве такие счета, ненужные программы и повторяющиеся подписки выделены как отдельные источники регулярных расходов.
Практическая проверка выглядит так:
- выгрузить регулярные списания;
- определить услугу по каждому получателю;
- найти тариф или договор;
- установить, кто внутри компании пользуется услугой;
- отдельно отметить платежи, которые продолжаются без фактического использования.
У эквайринга есть расходы помимо ставки
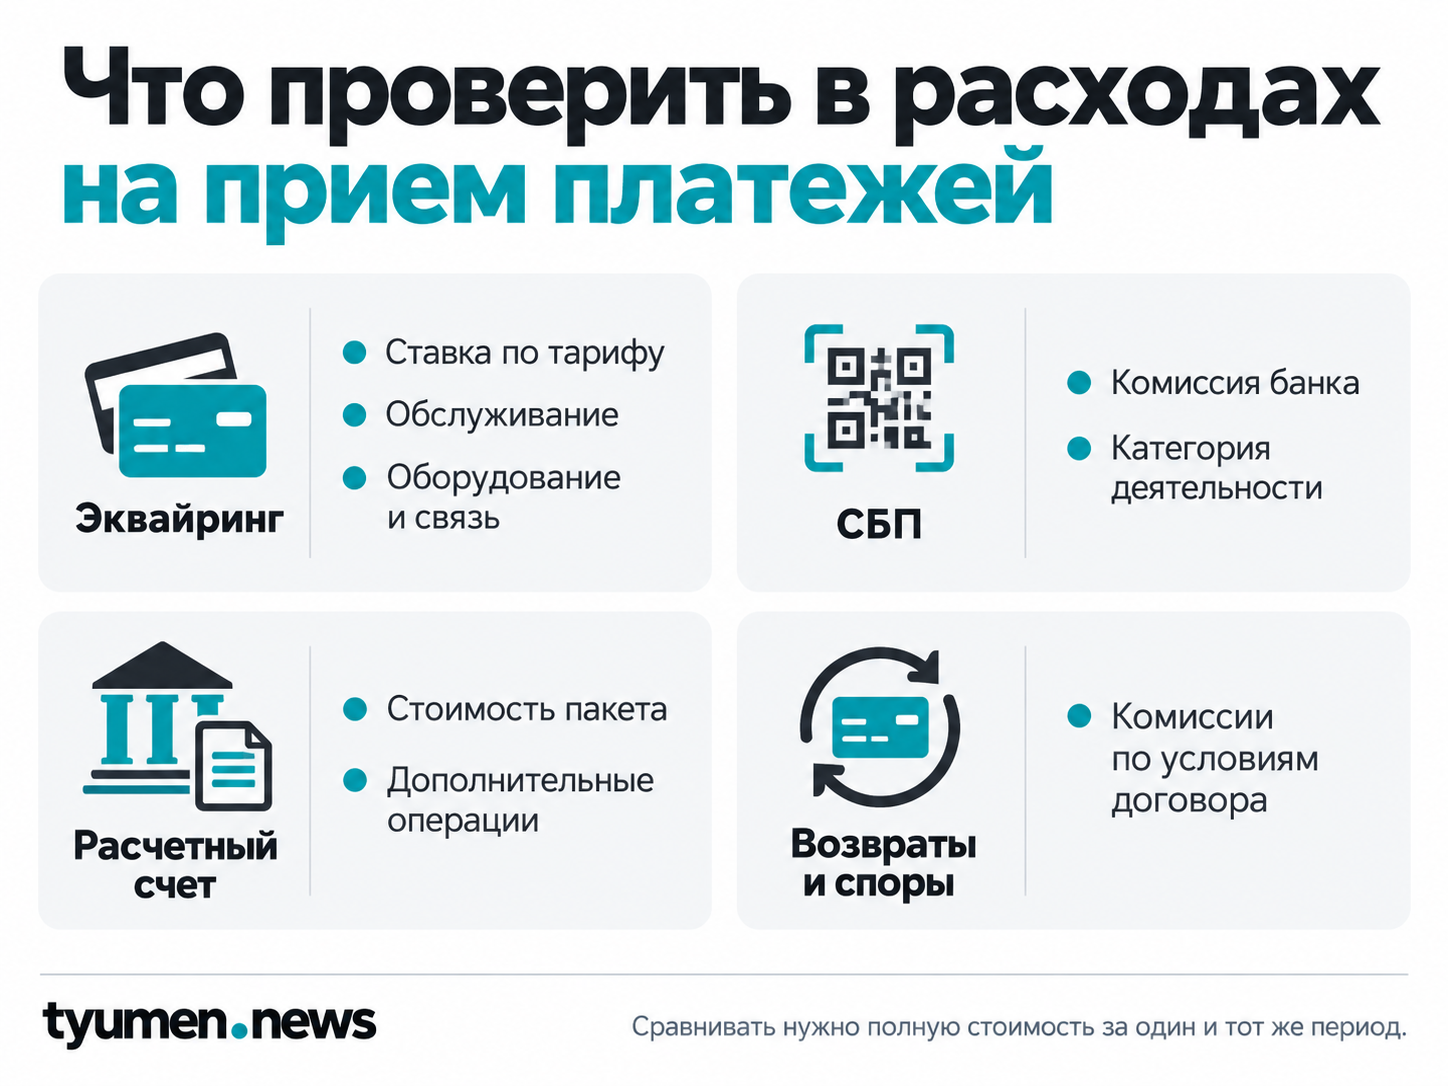
Процент за прием банковской карты — только одна часть тарифа. В обзоре условий эквайринга Ак Барс Банк относит к возможным дополнительным расходам обслуживание счета, СМС-информирование, связь для терминала и комиссии по оспоренным операциям. Конкретный набор зависит от банка и договора.
Поэтому два предложения со ставкой, например, 1,5% и 1,8% нельзя сопоставлять только по проценту. У одного тарифа терминал и обслуживание могут входить в пакет, у другого — оплачиваться отдельно.
С 1 января 2026 года изменилось и налогообложение банковских услуг. ФНС России указывает, что из льготируемых операций по НДС исключили эквайринг, процессинг и услуги, связанные с обслуживанием банковских карт. Основная ставка НДС в 2026 году составляет 22%.
Из этого не следует, что любой тариф эквайринга автоматически вырос на 22%. При проверке договора имеет значение итоговая цена услуги и указано ли, что НДС уже входит в нее.
СБП дает второй ориентир для приема оплаты
Для части бизнеса альтернативой карточному эквайрингу служит Система быстрых платежей. Банк России указывает, что комиссия банка при оплате товаров и услуг через СБП в общем случае не превышает 0,7%. Для ряда социально значимых категорий предел составляет 0,4%, для организаций ЖКХ — 0,2%.
Эти значения не означают, что СБП при любых условиях окажется дешевле. Для сравнения нужны фактический тариф банка, оборот по каждому способу оплаты и фиксированные платежи.
Корректная схема сравнения проста: компания берет одинаковый период и считает полную стоимость каждого канала приема оплаты. В эквайринге учитываются процент, обслуживание и дополнительные услуги. Для СБП — фактическая комиссия банка и условия конкретного тарифа.
Неиспользуемая услуга и дорогая услуга — разные проблемы
Регулярный платеж не становится лишним только из-за того, что повторяется каждый месяц. Аренда, бухгалтерское обслуживание или связь также оплачиваются постоянно.
Поэтому проверка делится на два этапа. Сначала компания выясняет, пользуется ли услугой вообще. Затем — соответствует ли действующий тариф фактическому объему операций.
Например, у программы могут оставаться оплаченные учетные записи сотрудников, которые больше с ней не работают. Банковский пакет может включать объем переводов или другие опции, которые бизнес фактически не использует. В первом случае вопрос решается числом оплаченных доступов, во втором — сопоставлением операций с условиями тарифа.
Такой подход позволяет не смешивать реальные ненужные расходы с обязательными затратами бизнеса.
УСН с 2026 года учитывает больше расходов
Для предпринимателей и организаций на УСН с объектом «доходы минус расходы» в 2026 году изменились правила налогового учета.
Федеральный закон от 28 ноября 2025 года № 425-ФЗ расширил перечень расходов. ФНС России разъясняла, что с 2026 года он стал открытым: помимо прямо названных в статье 346.16 НК РФ затрат бизнес вправе учитывать и другие расходы по правилам налога на прибыль.
Расход должен быть связан с деятельностью, экономически обоснован и подтвержден документами. Для затрат по разным налоговым режимам действуют отдельные ограничения. Например, при совмещении УСН и патентной системы расходы по патентной деятельности нельзя относить к налоговой базе УСН.
Здесь важно разделять две операции. Отказ от ненужной подписки сокращает сам расход. Признание обоснованного платежа при УСН уменьшает налоговую базу, но не возвращает компании всю потраченную сумму.
Для конкретного вида затрат порядок учета лучше сверить с бухгалтером до включения суммы в налоговую базу.
Льготные взносы доступны не всем МСП
Еще одна статья расходов — страховые взносы с выплат работникам. С 2026 года общий пониженный тариф для малого и среднего бизнеса действует адресно.
ФНС России указывает, что ставка 15% на часть ежемесячной выплаты сверх 1,5 МРОТ применяется для субъектов МСП из приоритетных отраслей. Основной вид деятельности должен входить в перечень, утвержденный распоряжением Правительства РФ от 27 декабря 2025 года № 4125-р. Доля доходов от него должна составлять не менее 70%.
Поэтому наличие компании в реестре МСП само по себе не дает права применять 15% ко всем выплатам.
Для отдельных субъектов МСП в обрабатывающих производствах ФНС сохраняет специальный тариф 7,6% с части выплат сверх 1,5 МРОТ при соблюдении установленных условий.
Перед расчетом экономии нужно проверить основной код деятельности и структуру доходов. Неверное применение льготного тарифа создает налоговый риск вместо сокращения расходов.
В Тюмени работает инфраструктура поддержки бизнеса
Региональные меры не заменяют проверку собственных расходов, но позволяют отдельно проверить доступные варианты финансирования и консультаций.
На инвестиционном портале Тюменской области указан Центр «Мой бизнес» Тюменской области. Он консультирует предпринимателей по широкому кругу вопросов и объединяет несколько направлений поддержки. Центр работает в Тюмени на улице Республики, 142.
В региональной инфраструктуре также работают организации финансовой и инвестиционной поддержки бизнеса. Их перечень включает профильные областные структуры, Центр «Мой бизнес» и другие организации для предпринимателей.
Проверять конкретную меру стоит перед обращением: условия, категории получателей и сроки программ меняются.
Сведите расходы в одну рабочую таблицу
Последний шаг аудита — не общий процент «лишних затрат», а перечень конкретных платежей компании.
Для каждой строки достаточно зафиксировать: получателя, назначение, сумму за год, основание платежа, фактическое использование и решение. Отдельной графой можно отметить, учитывается ли расход при выбранном налоговом режиме.
Платежи без понятного назначения требуют проверки договора. Неиспользуемые услуги — решения об отключении. Расходы, которые компания сохраняет, переходят в обычный бюджет уже с известной годовой стоимостью.