Единый QR-код для бизнеса с 1 сентября 2026 года стал частью нового порядка приема платежей в России. Однако это не означает, что каждому предпринимателю нужно срочно менять кассу или платежный терминал. Новые правила затрагивают две связанные системы: универсальный платежный код и цифровой рубль, причем обязанности бизнеса для них различаются.
Универсальный платежный код, или УПК, работает как единая точка входа для нескольких вариантов оплаты. Покупатель сканирует один QR-код и затем выбирает доступный способ платежа. Например, через него могут работать СБП, цифровой рубль и другие подключенные сервисы. Сам код при этом не становится отдельным способом оплаты.
Главное изменение с 1 сентября касается платежной инфраструктуры. Банки и другие операторы должны использовать УПК при считывании QR-кодов, в том числе для переводов через СБП. Поэтому формула «каждый магазин обязан установить новый QR» будет неточной.

Кого новые правила касаются уже сейчас
Для бизнеса важно разделять универсальный QR-код и обязанность принимать цифровые рубли. Эти понятия связаны, однако они не совпадают и вводят разные требования для участников расчетов.
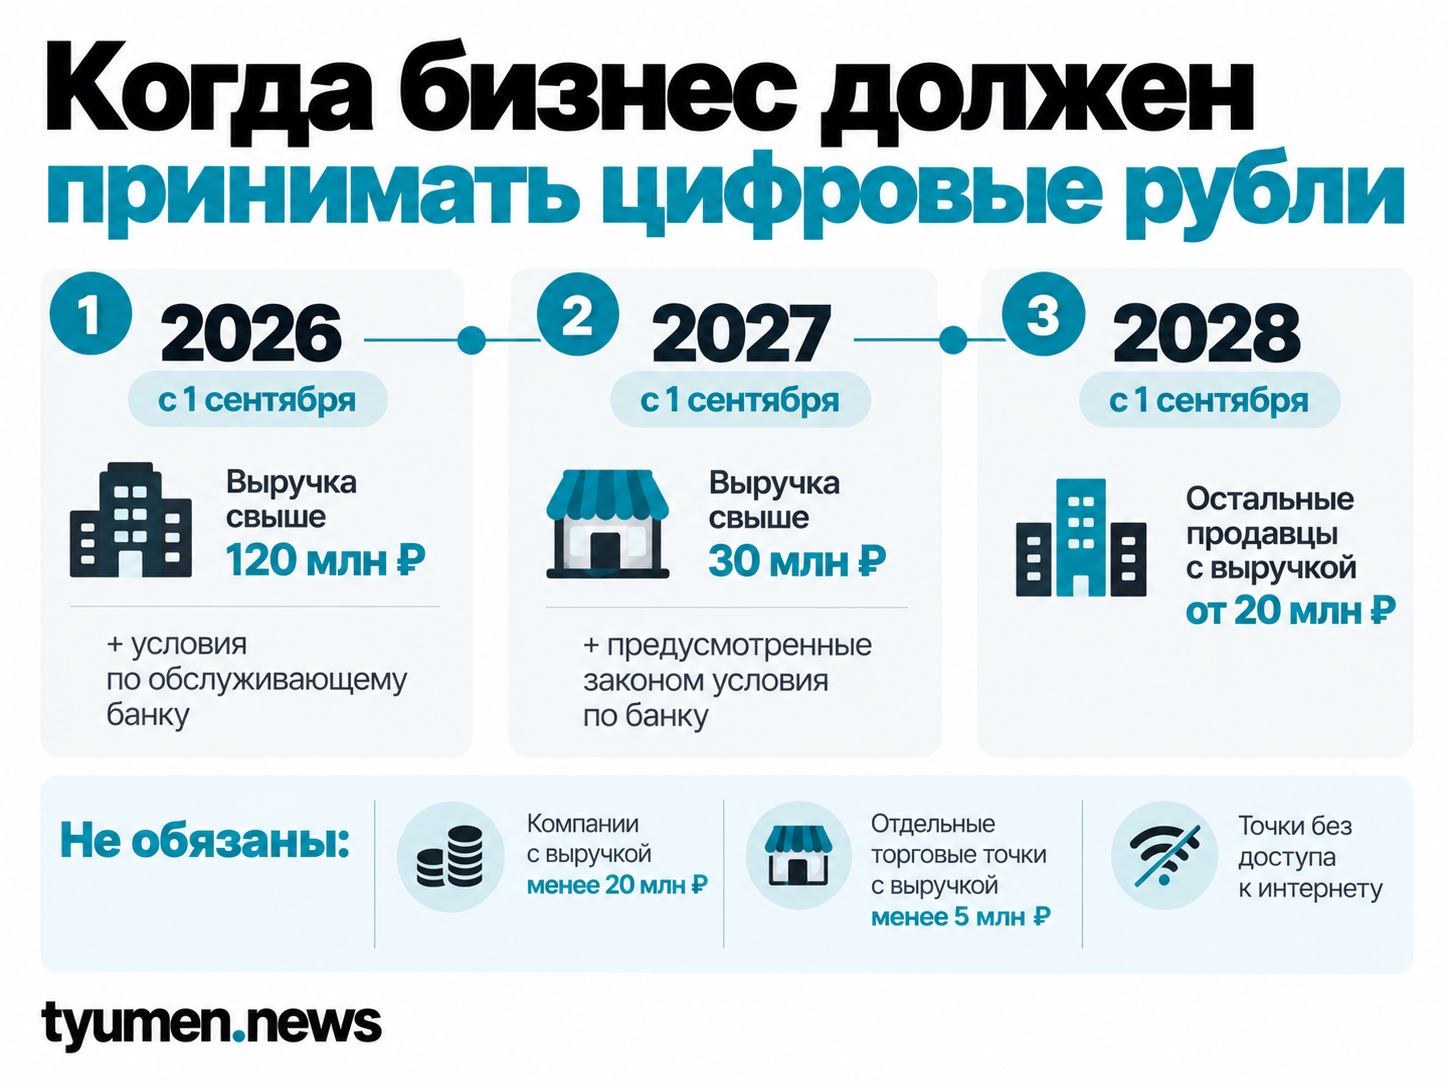
С 1 сентября 2026 года принимать цифровые рубли должны не все продавцы. На первом этапе действует порог по выручке — более 120 млн рублей за предыдущий календарный год. Кроме того, значение имеет категория банка, который обслуживает компанию. Для остальных компаний переход растянут на несколько лет. С 1 сентября 2027 года порог снизится до 30 млн рублей. Затем, с 1 сентября 2028 года, требования охватят продавцов с выручкой от 20 млн рублей. При этом компании с меньшей годовой выручкой обязательного приема цифровых рублей не имеют.
Есть и исключения для отдельных торговых точек. Например, требование не действует для точки с выручкой менее 5 млн рублей за прошлый год. Исключение предусмотрено и там, где нет доступа к интернету.
Что проверить бизнесу после 1 сентября
Для большинства компаний главный вопрос сейчас связан не с покупкой оборудования, а с настройкой уже действующей платежной схемы. Сначала нужно узнать, как банк или платежный провайдер реализовал переход на универсальный QR.
НСПК допускает несколько способов размещения кода. Его можно показывать на терминале, печатать на пречеке или размещать отдельно в кассовой зоне. Поэтому сам переход на единый QR-код не требует автоматически менять кассу. Решение зависит от банка, программного обеспечения и действующей платежной схемы.
Практическую проверку можно свести к четырем действиям.
- Уточнить порядок работы у банка или эквайера. Сначала стоит выяснить, переведен ли действующий QR на универсальный механизм. Затем нужно понять, требуются ли изменения со стороны компании.
- Проверить кассовое и платежное ПО. Это особенно важно для компаний с несколькими торговыми точками, сложной POS-системой или собственными интеграциями.
- Проверить учет поступлений. В банковской выписке должно хватать данных для сверки платежей с кассой и бухгалтерией.
- Отдельно проверить обязанность принимать цифровые рубли. Для этого нужно учитывать выручку, параметры торговых точек и условия обслуживания в банке.
Такой порядок важнее простой замены наклейки на кассе. Кроме того, бизнесу нужно проверить идентификацию платежей и реквизиты банковской выписки. Совместимость кассового и бухгалтерского ПО тоже требует проверки, поскольку эти процессы могут потребовать доработки после перехода.
Если компания использует несколько QR-кодов, стоит проверить их связь с учетом выручки. Один универсальный механизм не должен мешать определять конкретную торговую точку, кассу или направление бизнеса. Поэтому бухгалтерии важно заранее проверить детализацию поступлений.
Один код не отменяет карты и СБП
Для покупателя схема становится проще: он видит один QR-код и выбирает доступный платежный инструмент после сканирования. При этом банковские карты и наличные из-за появления УПК не отменяются. Универсальный QR также нельзя отождествлять с СБП. СБП остается одним из способов перевода денег, тогда как УПК дает доступ сразу к нескольким вариантам оплаты.
Отдельное приложение для универсального QR покупателю не требуется. Например, код можно считать камерой смартфона или через банковское приложение. Затем пользователь выбирает доступный способ оплаты. Программы лояльности тоже зависят не от самого QR-кода. Они определяются выбранным способом оплаты и условиями конкретного банка. Поэтому нельзя обещать, что универсальный QR автоматически сохраняет любой кешбэк. Точнее говорить, что сам УПК не отменяет действующие правила программы лояльности.
Для компаний, которые пока не входят в первый этап, 1 сентября все равно стало важной датой. Платежная инфраструктура уже перешла на универсальный код, а следующие пороги начнут действовать в 2027 и 2028 годах. Поэтому бизнесу стоит заранее проверить свои платежные процессы, не покупая новое оборудование без требования банка или поставщика ПО.
Единый QR-код для бизнеса лучше рассматривать как инфраструктурное изменение, а не как новый самостоятельный способ оплаты. Он объединяет доступ к нескольким платежным инструментам через один код. При этом объем доработок зависит от банка, кассового ПО и действующей платежной схемы. Отдельно нужно проверить, попадает ли компания под правила приема цифрового рубля.